Seguro de Compensación Laboral
Cubra las lesiones laborales de sus empleados y cumpla las reglas de su estado. Clasificamos su nómina con cuidado y comparamos aseguradoras por usted.
Comparamos el mercado por usted, sin cargos de corredor
Obligatorio para la mayoría de los empleadores con empleados
- Contratistas y oficios
- Restaurantes y hostelería
- Oficinas profesionales
- Fabricantes y almacenes
Qué cambia su prima
Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.
- Sus códigos de clase, donde se decide la mayor parte de la prima
- Nómina anual por código de clase
- Su factor de modificación por experiencia
- El estado y las tarifas vigentes
- Subcontratistas sin seguro que aparecen en la auditoría
- Elecciones de inclusión o exclusión de propietarios y directivos
- Historial de reclamos y reservas de casos abiertos
- Programas de seguridad y prácticas de regreso al trabajo
Cómo funciona
Un formulario breve
Unas preguntas sobre su empresa o su casa.
Comparamos el mercado
Comparamos aseguradoras y leemos los formularios línea por línea.
Cotizar y emitir
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Qué puede cubrir esta póliza
Atención médica
Tratamiento de lesiones y enfermedades relacionadas con el trabajo.
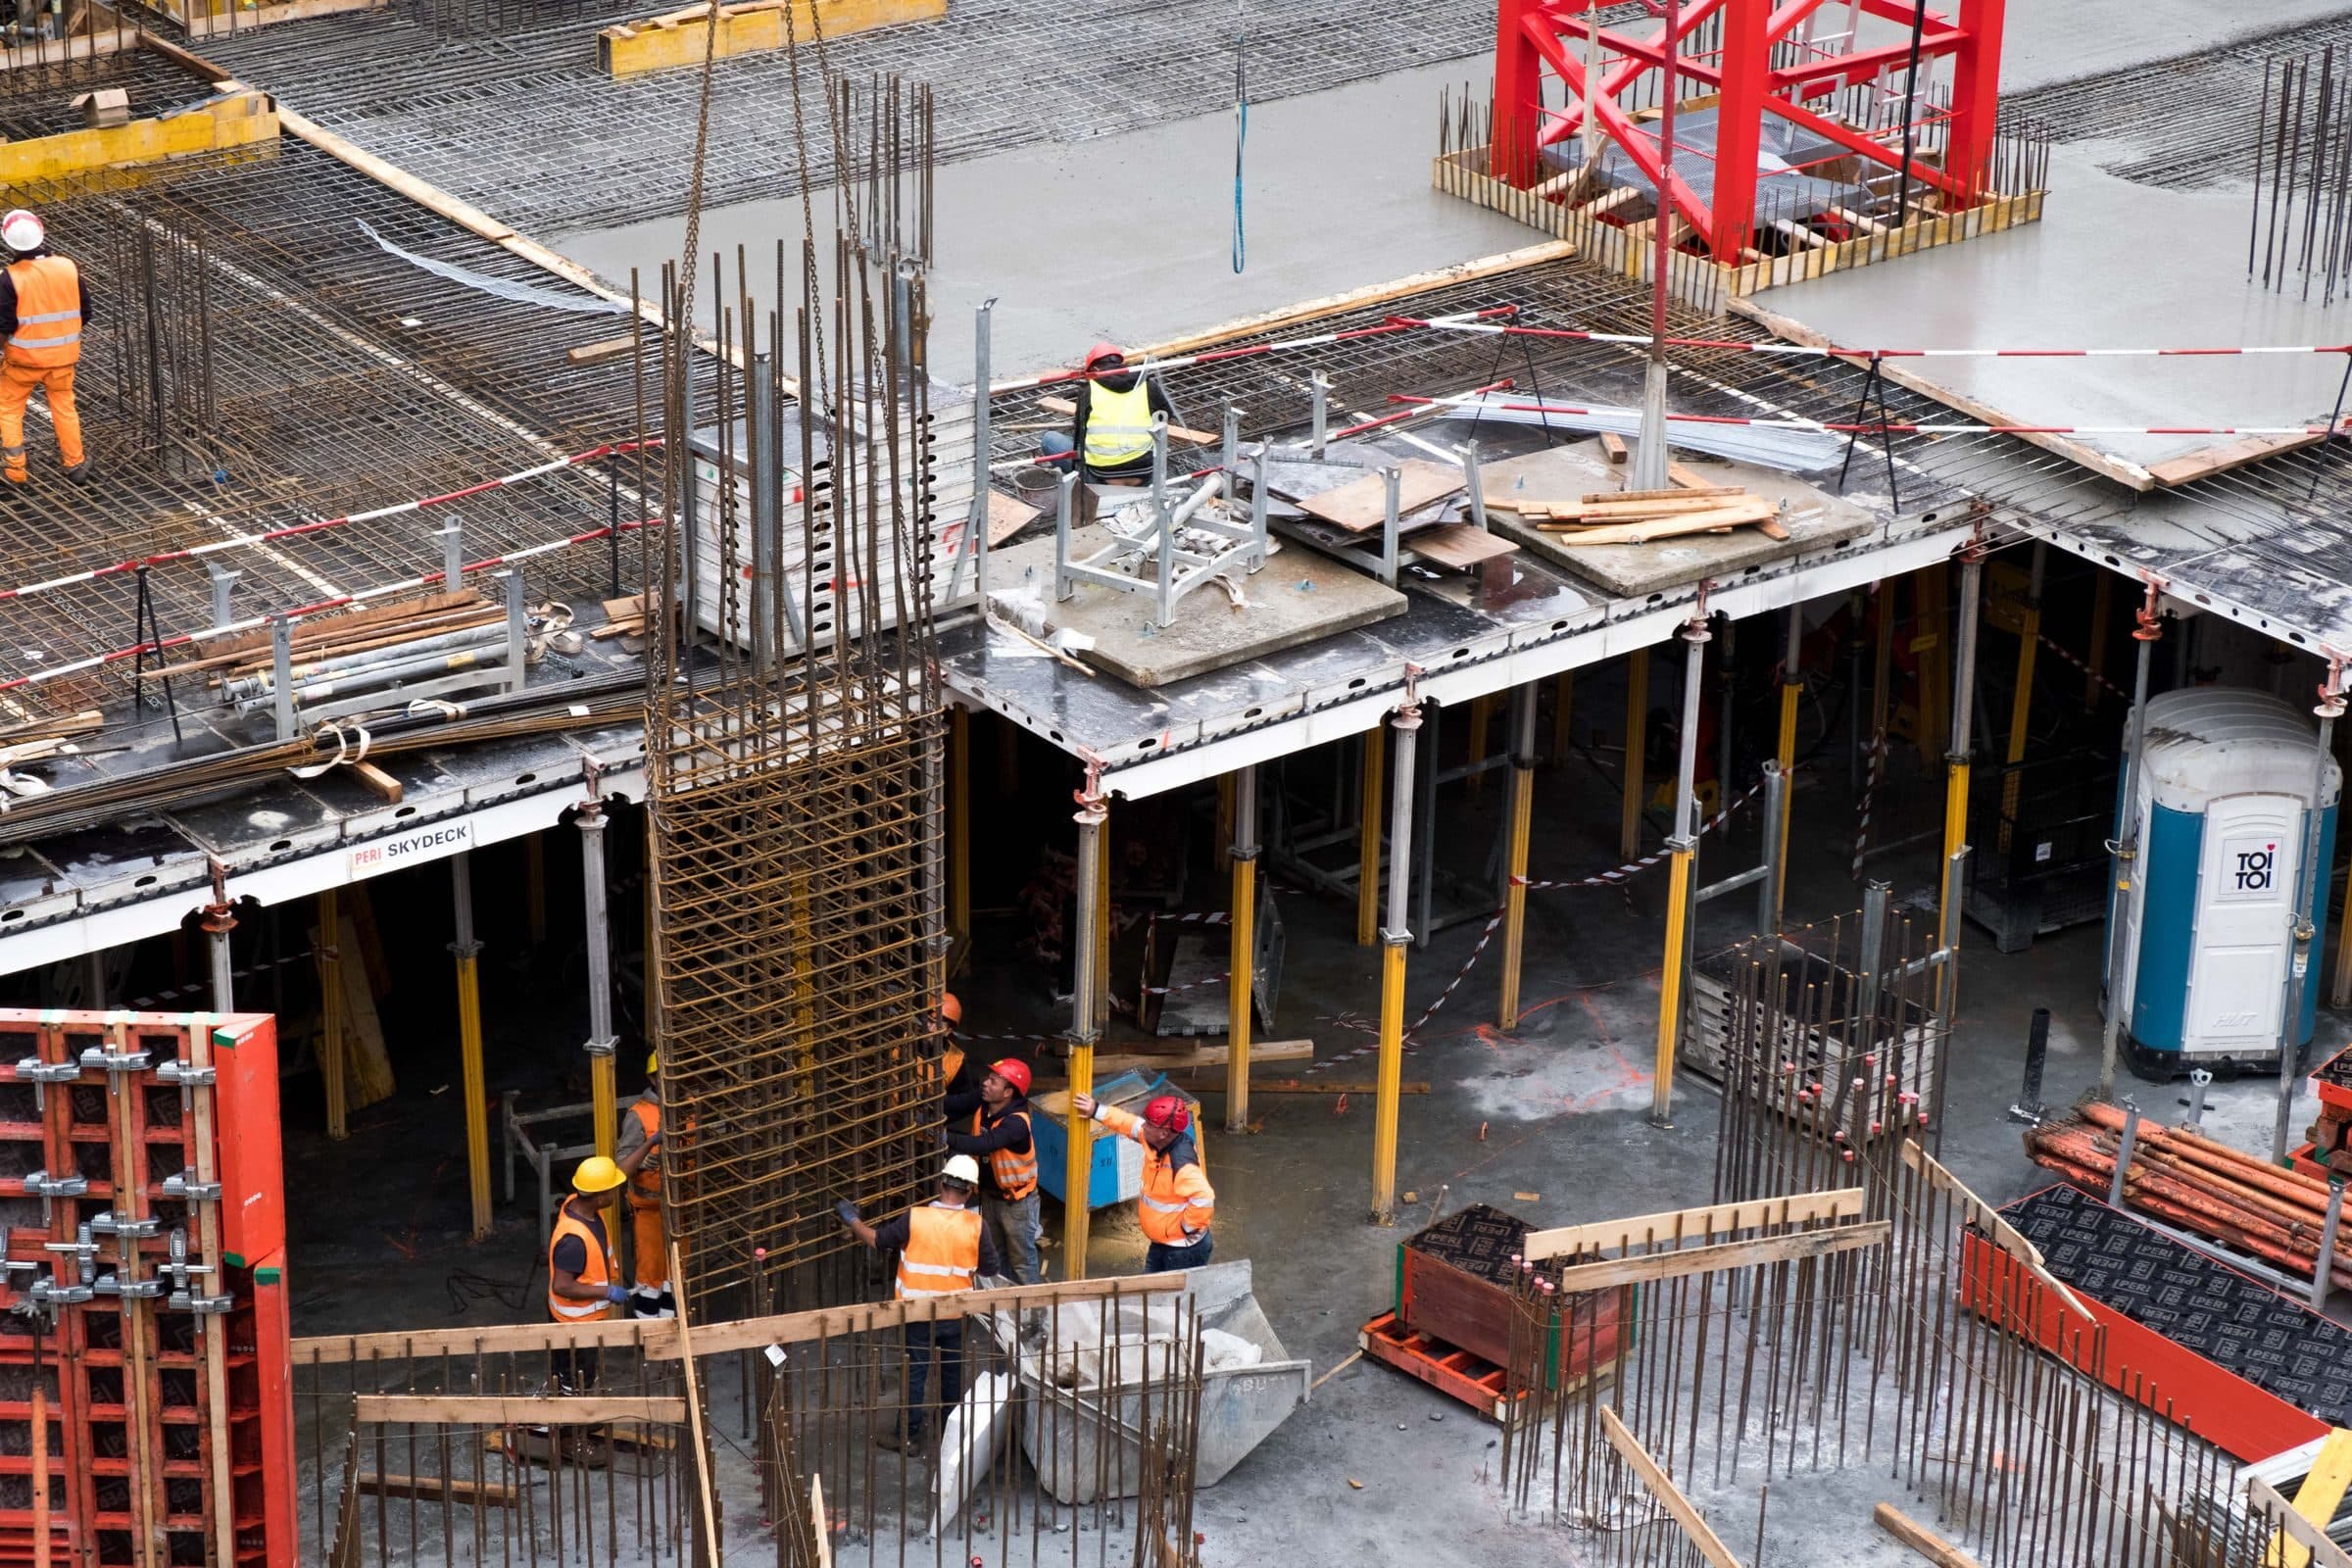
Un carpintero de estructuras cae de una escalera y necesita cirugía y meses de fisioterapia. El tratamiento puede superar seis cifras, y la póliza lo paga sin deducible para el trabajador lesionado.
Salarios perdidos
Una parte de los ingresos mientras el empleado lesionado se recupera.
Beneficios por incapacidad y fallecimiento
Beneficios por una incapacidad permanente o una muerte laboral.
Responsabilidad del empleador
La Parte Dos de la póliza, que responde a determinadas demandas por lesiones.
¿Por qué esta cobertura no es opcional?
Porque la mayoría de los estados la exige al tener un empleado, y ciertas clasificaciones de contratistas con licencia deben tenerla incluso sin empleados. También es la única póliza que responde por su propio personal. Todas las pólizas de responsabilidad de este sitio excluyen expresamente las lesiones de empleados.
¿De dónde sale realmente la prima?
De la nómina por código de clase y del factor de modificación por experiencia. Comparar tarifas solo modifica una parte menor del costo. Revisar la clasificación y la hoja del modificador ANTES de cotizar es donde se encuentra el ahorro y lo que un corredor aporta frente a un cotizador automático.
Negocios para los que puede servir esta cobertura
El negocio que contrata a su primer empleado
La obligación comienza el primer día, no en la primera nómina. Dejamos la póliza en vigor antes de la fecha de inicio para que no exista un período sin seguro.
El contratista que paga subcontratistas 1099
Los subcontratistas sin seguro suelen sumarse a la exposición del negocio contratante durante la auditoría, a veces con un código más caro que su propia cuadrilla. Saberlo antes vale más que cualquier tarifa que pueda comparar.
El negocio que recibió una mala auditoría
Una factura inesperada casi siempre se debe a clasificación o distribución de nómina, no a la tarifa. Leemos la auditoría y la hoja del modificador antes de buscar mercado.
El empleador que nadie quiere cotizar
Las clases difíciles, un modificador alto o una interrupción de cobertura pueden cerrar el mercado estándar. Aún hay opciones, incluido el fondo estatal y mercados especializados.
Cómo se fijan sus límites y deducibles
Empiece por los requisitos de sus contratos y las posibles pérdidas. Compare el costo de límites más altos con lo que podría pagar por su cuenta.
- 01
Empiece por el contrato
Revise los límites de seguro y los endosos que exigen su arrendamiento, sus acuerdos con clientes o el contrato de la obra.
- 02
Después dimensione la exposición
Considere el valor de sus bienes, el trabajo que realiza, las posibles reclamaciones por lesiones y los gastos de defensa legal.
- 03
Después evalúe el costo de subir un nivel
Cuando haya opciones, compare varios límites y deducibles. Una prima más baja puede dejarle más gastos después de una pérdida.
- 04
Después revíselo en cada renovación
Revise los cambios en ingresos, nómina, valores de propiedad y operaciones antes de renovar su cobertura.
Preguntas que nos hacen
¿Es obligatoria la compensación para trabajadores?
Por lo general, sí: en casi todos los estados es obligatoria para prácticamente todo empleador con al menos un empleado, y no tenerla conlleva sanciones importantes.
¿Qué cubre la compensación para trabajadores?
Cubre atención médica, una parte de los salarios perdidos, beneficios por incapacidad y fallecimiento, y responsabilidad del empleador por lesiones y enfermedades laborales.
¿Cómo se calcula la prima?
La prima se basa en la nómina, los códigos de clase de los empleados y el factor de modificación por experiencia, que refleja su historial de reclamos.
¿Qué es un modificador de experiencia?
Compara su historial de reclamos con negocios similares y, según el resultado, aumenta o reduce la prima.
¿Están cubiertos los propietarios y directivos?
Los propietarios únicos y algunos directivos pueden optar por incluirse o excluirse. Lo configuramos según la forma en que dirige el negocio.
¿Cubre una lesión de un cliente?
No. Responde solo por sus empleados. La lesión de un cliente, proveedor o transeúnte corresponde a responsabilidad civil general.
¿Cubre un accidente en un vehículo de la empresa?
Sí cubre la atención médica y salarios perdidos del empleado. El vehículo y lo que deba al otro conductor corresponden a auto comercial.
¿La necesito si todos son contratistas 1099?
Normalmente sí, y este es el malentendido más caro de esta cobertura. Si sus subcontratistas no presentan certificados propios, un auditor puede agregar sus pagos a la exposición. Algunos estados también exigen que ciertos contratistas con licencia tengan cobertura aunque no tengan empleados.
¿Puedo excluirme como propietario?
En muchos casos los propietarios y directivos pueden optar por excluirse, pero no siempre conviene. Excluirse elimina su cobertura médica por una lesión laboral y un plan de salud puede rechazar un reclamo relacionado con el trabajo. Lo revisamos como una decisión real, no como una casilla.
Comience su cotización en línea.
Complete un formulario breve o llámenos. Sin comisiones de corredor.