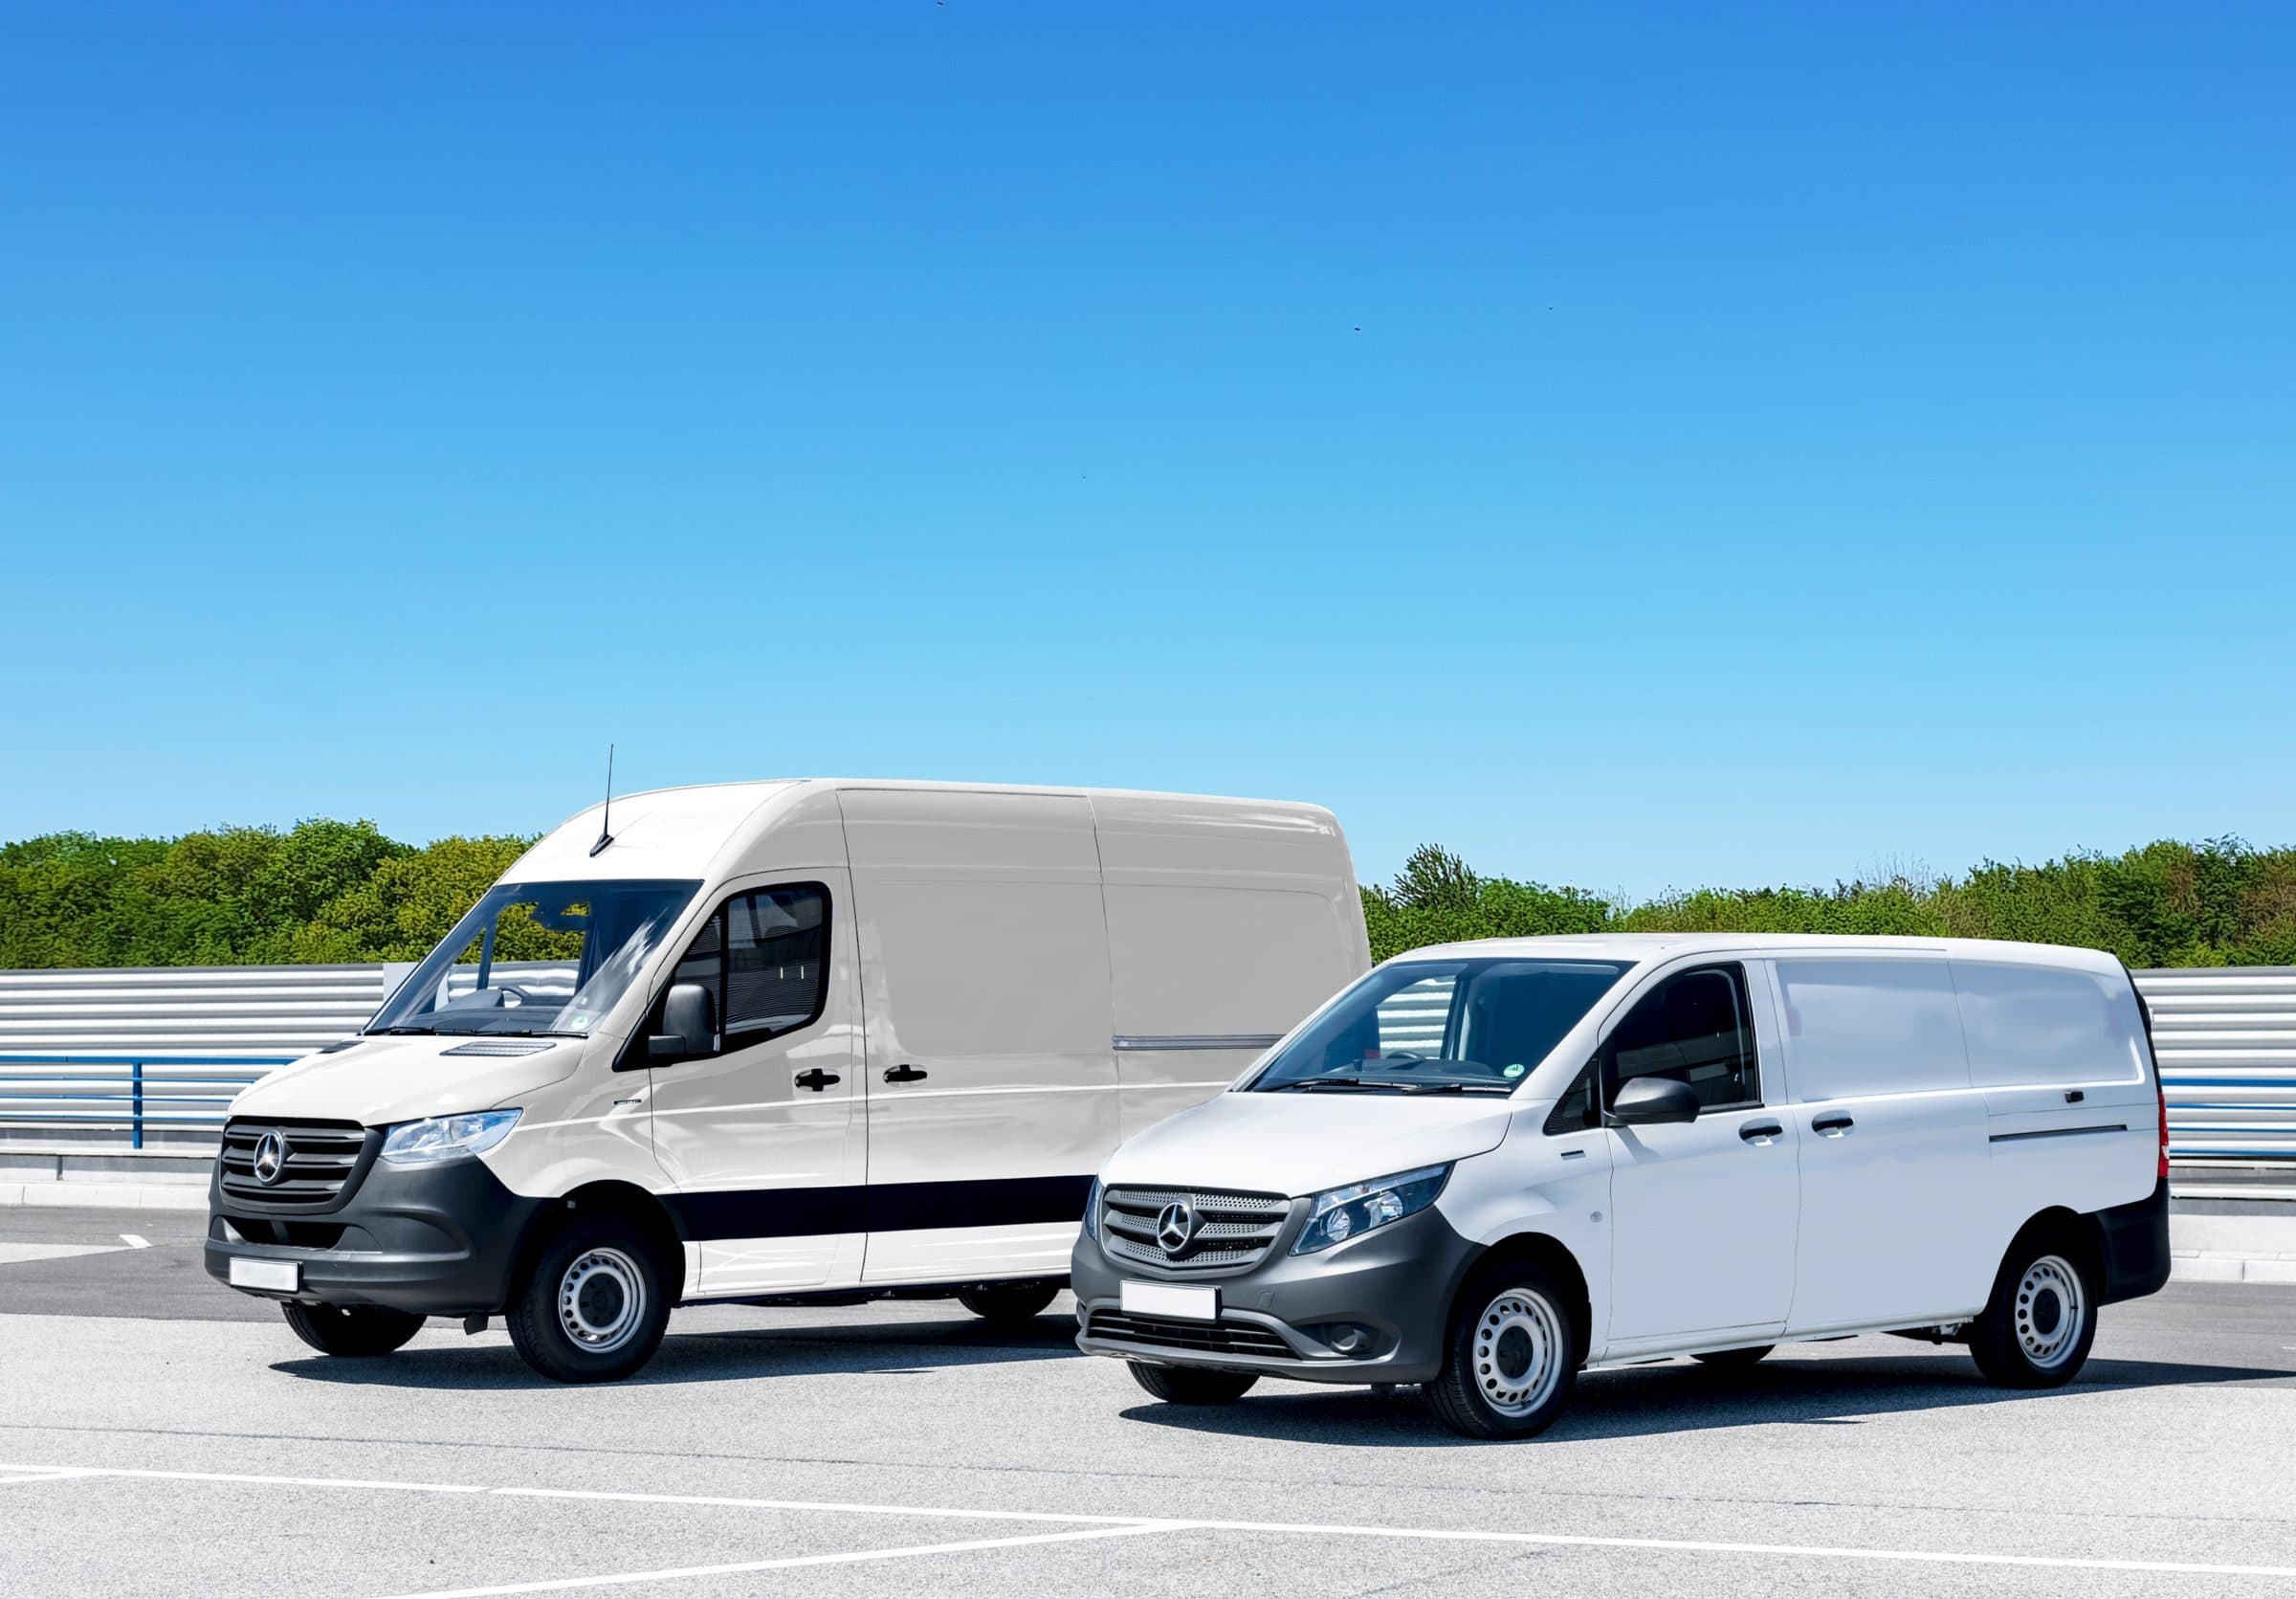
Seguro de Auto Comercial
Asegure los vehículos y conductores de los que depende su empresa. Buscamos entre aseguradoras una cobertura acorde con cómo los usa.
Comparamos el mercado por usted, sin cargos de corredor
Para toda operación que depende de vehículos
- Contratistas y flotas de servicio
- Empresas de reparto
- Comercios con vehículos
- Mayoristas y distribuidores
Qué cambia su prima
Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.
- Número, tipo y valor de los vehículos
- Uso de los vehículos y radio de operación
- Historial de conducción de cada conductor
- Si transporta mercancías y de qué tipo
- Lugar donde se guarda cada unidad
- Límite de responsabilidad y deducibles de daños físicos
- Exposición por autos alquilados y vehículos de empleados
- Historial de pérdidas, incluida la frecuencia de accidentes con culpa
Cómo funciona
Un formulario breve
Unas preguntas sobre su empresa o su casa.
Comparamos el mercado
Comparamos aseguradoras y leemos los formularios línea por línea.
Cotizar y emitir
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Qué puede cubrir esta póliza
Responsabilidad
Lesiones y daños materiales que causa con un vehículo comercial.
Una camioneta de reparto cruza un semáforo e hiere a dos personas. Las facturas médicas, salarios perdidos y defensa pueden superar el valor de una pequeña empresa. Esta cobertura protege el balance frente a esa pérdida.
Daños físicos
Cobertura contra colisión y contra otros riesgos para sus propios vehículos.
Autos alquilados y no propios
Vehículos que alquila o que los empleados conducen para trabajar, pero que el negocio no posee.
Gastos médicos y conductor sin seguro
Cobertura opcional para gastos médicos y lesiones causadas por un conductor sin seguro. Puede agregarse, o rechazarse por escrito donde las reglas estatales lo permiten.
Cómo se fijan sus límites y deducibles
Empiece por los requisitos de sus contratos y las posibles pérdidas. Compare el costo de límites más altos con lo que podría pagar por su cuenta.
- 01
Empiece por el contrato
Revise los límites de seguro y los endosos que exigen su arrendamiento, sus acuerdos con clientes o el contrato de la obra.
- 02
Después dimensione la exposición
Considere el valor de sus bienes, el trabajo que realiza, las posibles reclamaciones por lesiones y los gastos de defensa legal.
- 03
Después evalúe el costo de subir un nivel
Cuando haya opciones, compare varios límites y deducibles. Una prima más baja puede dejarle más gastos después de una pérdida.
- 04
Después revíselo en cada renovación
Revise los cambios en ingresos, nómina, valores de propiedad y operaciones antes de renovar su cobertura.
Preguntas que nos hacen
¿Necesito seguro de auto comercial?
Si usted o sus empleados conducen vehículos propios, alquilados o personales para el negocio, las pólizas personales suelen excluir ese uso y se necesita una póliza de auto comercial.
¿Qué cubre el seguro de auto comercial?
Cubre responsabilidad y daños físicos y, con frecuencia, autos alquilados y no propios, pagos médicos y protección contra conductores sin seguro.
¿Qué es la cobertura para autos alquilados y no propios?
Cubre la responsabilidad derivada de vehículos alquilados y de empleados que usan sus propios autos para trabajar, una brecha que muchas pequeñas empresas pasan por alto.
¿Cuánto cuesta el seguro de auto comercial?
La tarifa refleja el tipo y uso del vehículo, los historiales de conducción, el radio de operación, los límites y si opera un solo vehículo o una flota.
¿Hay requisitos de presentación estatales?
Ciertas operaciones, como los transportistas por contrato, necesitan presentaciones estatales o federales. Gestionamos la presentación que corresponda a su autoridad.
¿Mi póliza de auto personal me cubre si uso el vehículo para trabajar?
Con frecuencia no. Las pólizas personales suelen excluir el uso comercial, y casi siempre el reparto o transporte compartido. Si el vehículo es esencial para generar ingresos, corresponde a una póliza comercial.
¿Cubre a empleados que usan su propio auto para trabajar?
Solo si la póliza incluye autos alquilados y no propios. El seguro personal del empleado es primario, pero el negocio suele figurar también en la demanda y este endoso es el que responde.
¿Cubre la carga que transporto?
No. Los daños a las mercancías corresponden a cobertura de carga para camiones, que se emite por separado.
¿Cubre las lesiones del empleado en un accidente laboral?
La atención médica y salarios perdidos corresponden a compensación para trabajadores. La póliza de auto cubre el vehículo y lo que deba a la otra parte.
Comience su cotización en línea.
Complete un formulario breve o llámenos. Sin comisiones de corredor.