Saltar al contenido
Estructura y pasarelas de acero amarillo en una obra, trabajo que cubre una póliza de riesgo del constructor hasta que el proyecto termina

Seguro de riesgo del constructor

Cubra su obra desde el inicio hasta la terminación. Conseguimos cotizaciones de varias aseguradoras de construcción.

El seguro de riesgo del constructor (builders risk), también llamado seguro durante la construcción, cubre un edificio y sus materiales mientras se construye o se renueva. Los programas que usamos aseguran casas nuevas, casas adosadas, proyectos comerciales y de uso mixto y renovaciones, para el dueño, el contratista general, el desarrollador o un inquilino. Los plazos suelen llegar a 12 meses, con opciones para proyectos más largos.

Quién califica
Casas nuevas, proyectos comerciales ligeros y renovaciones. Blitz asegura al dueño, al contratista general, al desarrollador o al inquilino, así que un dueño de casa con contratista puede comprarlo, mientras que Green Shield no acepta dueños que construyen por su cuenta
Tamaño del proyecto
De $150,000 a $5 millones por estructura en un programa, y hasta $10 millones para construcción de madera en otro
Plazos
De 3 a 12 meses, con opciones para proyectos que duran más de un año
Precio inicial
La prima mínima de Alchemy es de $400 por período de póliza
Programas que usamos
Los programas de riesgo del constructor de Alchemy, Blitz y Green Shield, además de las aseguradoras de riesgo del constructor a las que presenta Alliance Blue

Comparamos el mercado por usted, sin cargos de corredor

  • Alchemy
  • Blitz
  • Green Shield
  • Great American
  • Navigators / The Hartford
  • BTIS
  • Chubb
  • Travelers

Qué asegura el mercado de riesgo del constructor

Propietarios, contratistas y desarrolladores

Pueden solicitarlo dueños, contratistas generales, desarrolladores y constructores de volumen, aunque los requisitos del solicitante varían según el mercado. Algunos programas exigen un contratista general con licencia e historial de experiencia, mientras que otros aceptan a un propietario constructor. El formulario mantiene abiertas todas las rutas.
Programas en línea con topes según el tipo de construcción

Las obras nuevas y renovaciones se pueden cotizar en línea hasta un tope que depende del tipo de construcción. Cada uno fija su propio tope según el tipo de construcción, desde unos 4 millones de dólares en la vía más pequeña hasta 10 millones para estructura de madera en otra. Un proyecto mayor pasa a un corredor para una revisión de mercado aparte, no por esta solicitud.

La ubicación determina la elegibilidad

La dirección del proyecto decide qué programas pueden asegurarlo: el peligro de incendio forestal, la cercanía a un incendio activo, la distancia de la costa y la construcción sobre el agua afectan de manera distinta a cada programa. El corredor verifica la dirección en todas las rutas de compra, en lugar de aplicar a todas el límite de una sola aseguradora.

Un formulario para varios mercados de construcción

Un solo formulario llega a varios mercados de construcción porque pide la construcción, los valores, el cronograma y los datos del sitio que necesitan para cotizar. Las opciones de inundación y terremoto llegan por mercados selectos, y la forma de pagar los reclamos y los límites opcionales para costos indirectos (intereses, permisos, retrasos) varían según la aseguradora.

¿Su proyecto encaja?

Suele encajar

  • Casas, casas adosadas y uso mixto
  • Renovación estructural o estética
  • Propietarios, contratistas y desarrolladores
  • Plazos de 3 meses a más de un año

Se suele rechazar o remitir

  • Construcción sobre el agua
  • Construcción no convencional
  • Quiebra, fraude o incendio provocado reciente
  • Exposición activa a incendio forestal o costa

Cómo funciona

  1. Un formulario breve

    Unas preguntas sobre su empresa o su casa.

  2. Comparamos el mercado

    Comparamos aseguradoras y leemos los formularios línea por línea.

  3. Cotizar y emitir

    Elegimos la mejor póliza y le ayudamos a obtener cobertura.

Protección para la obra mientras se construye

Una solicitud llega a varios mercados de riesgo del constructor, así que nos cuenta sobre el proyecto una sola vez. Comparamos los mercados de riesgo del constructor disponibles y le ayudamos a revisar las opciones.

  • Robo de materiales

    Suele estar cubierto, con un sublímite que varía según el mercado.

  • Incendio y viento

    El viento o el granizo pueden tener su propio deducible.

  • Costos indirectos

    Cobertura opcional para costos como los intereses del préstamo durante un retraso.

  • Inundación y terremoto

    Disponibles como opciones en mercados selectos, según la dirección.

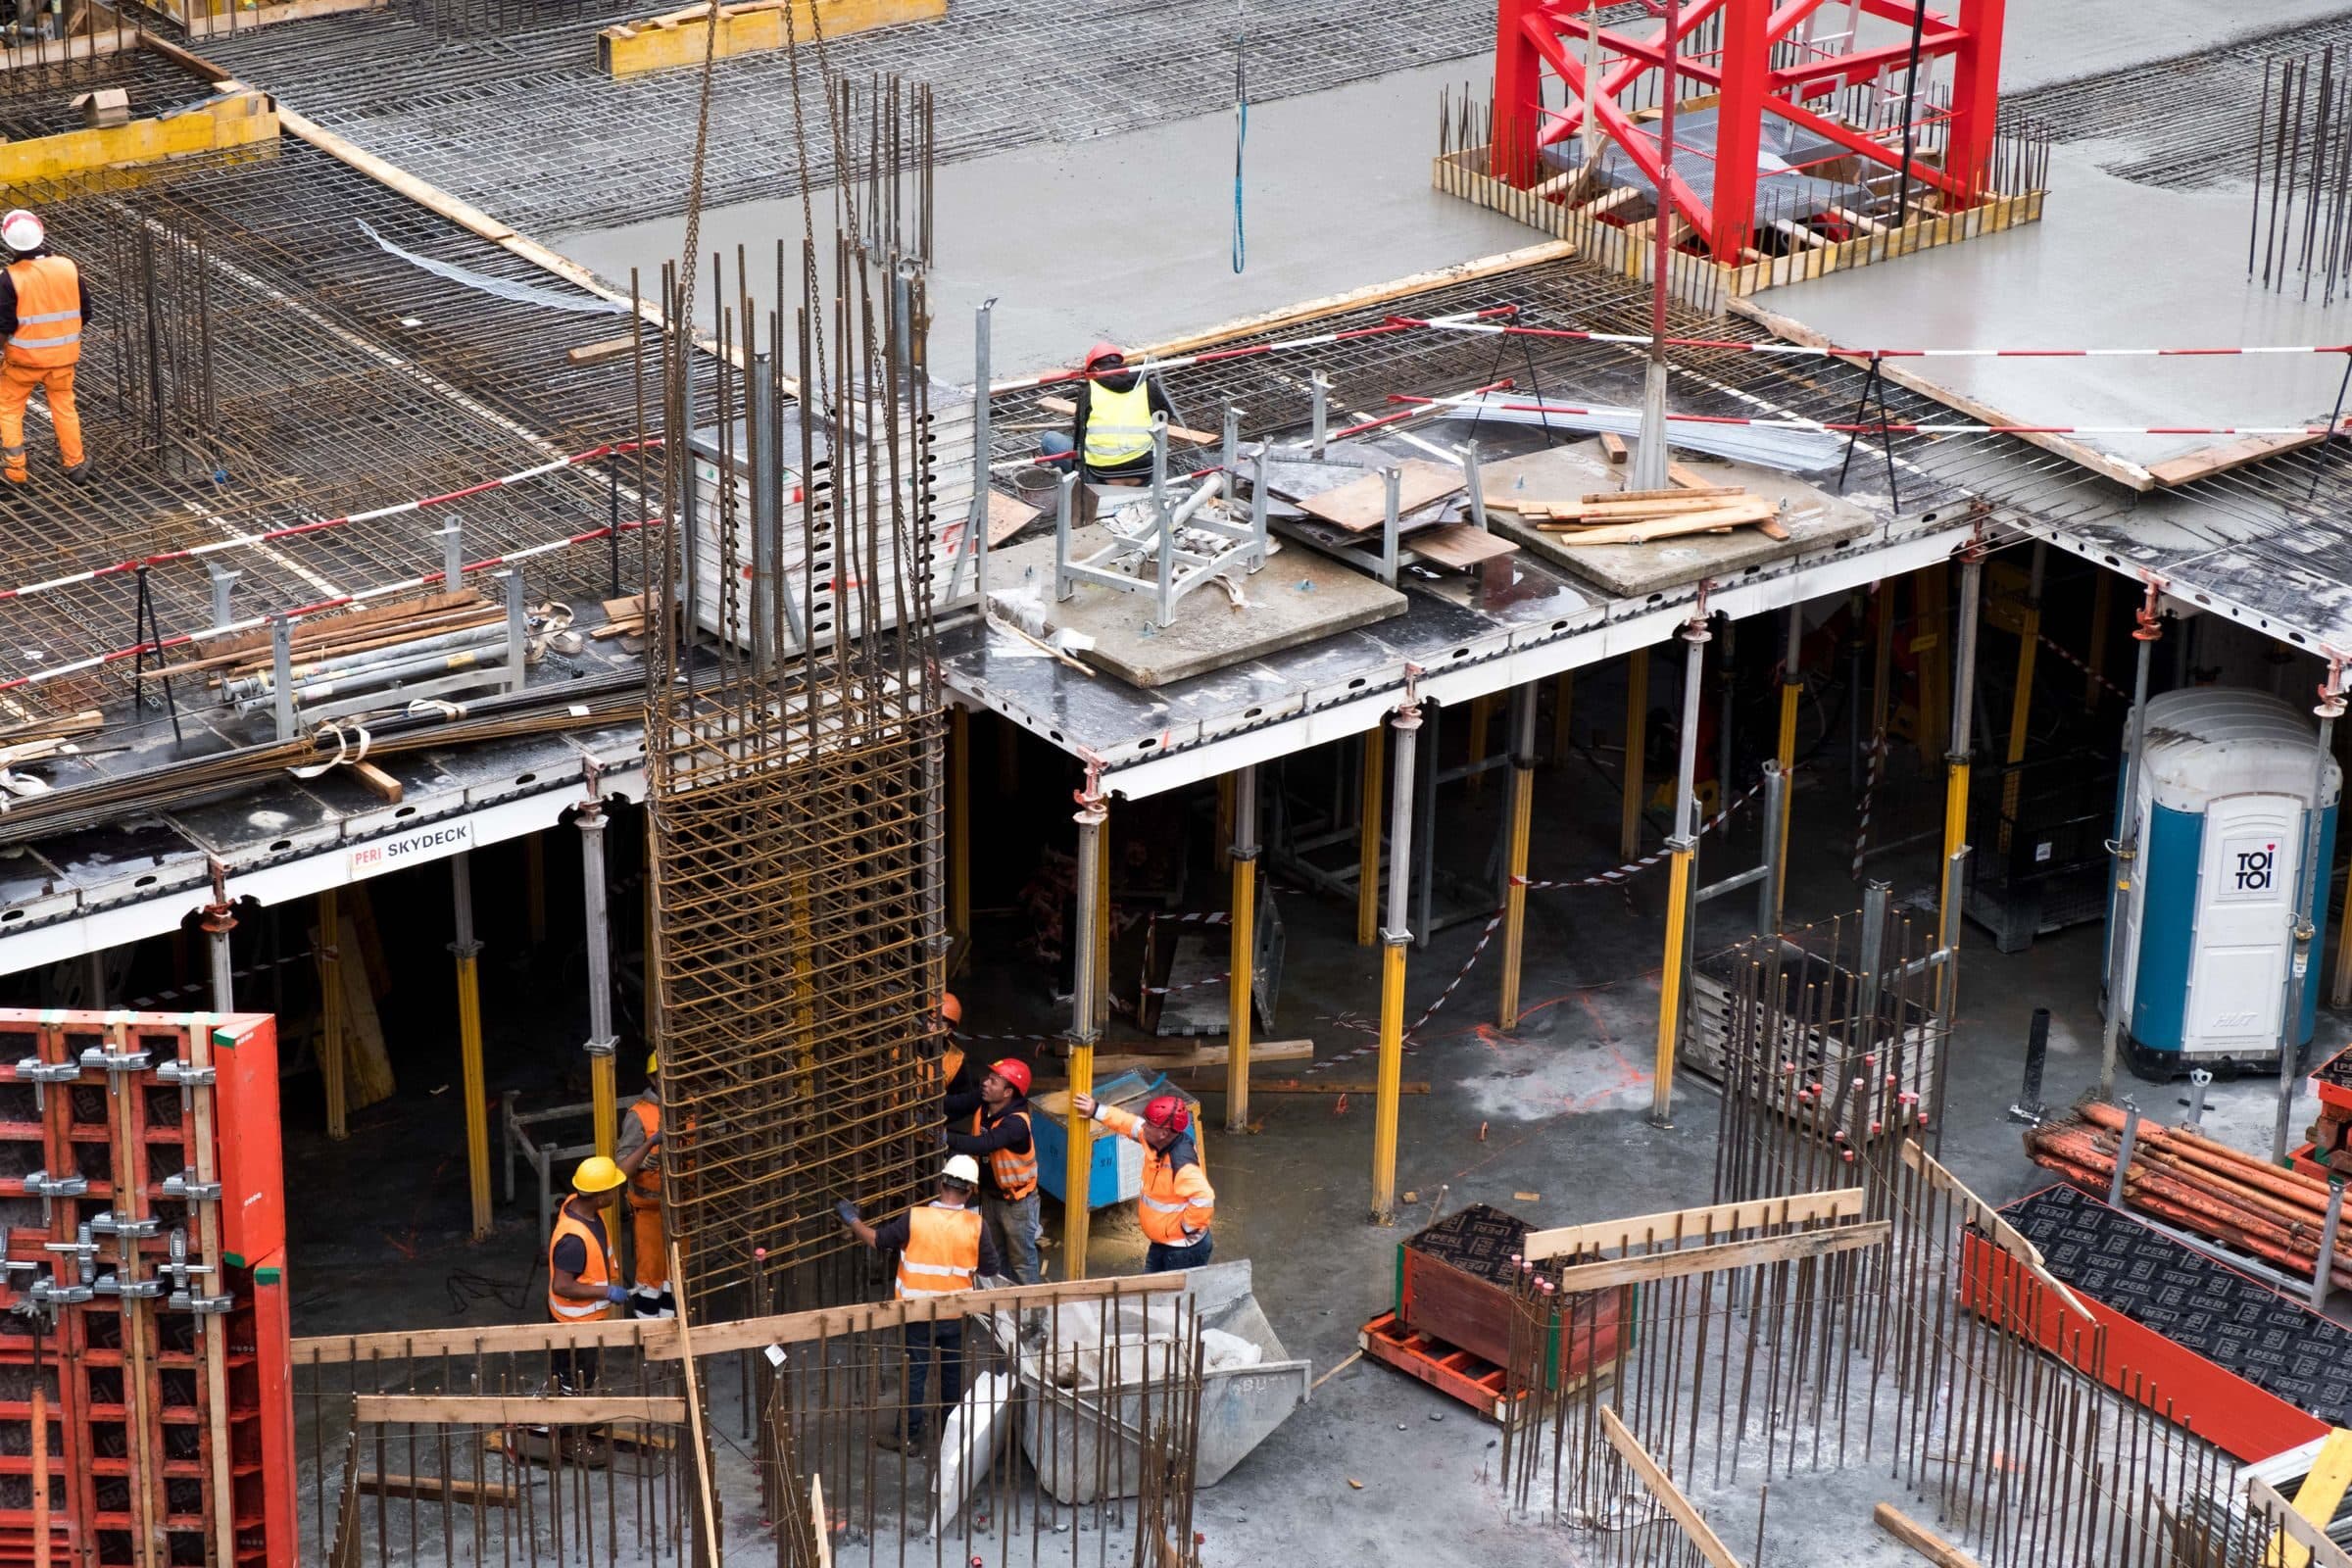
Un equipo levanta una estructura de acero en una obra, un proyecto cubierto por el seguro de riesgo del constructor hasta su terminación

En el California FAIR Plan

La póliza comercial contra incendio del FAIR Plan asegura edificios en construcción, incluida una reconstrucción después de un incendio forestal.

Obra en construcción

El FAIR Plan pide una foto del terreno y aplica un deducible mínimo obligatorio a las obras.

Cotizar solo el FAIR Plan

Reconstruir después de un incendio

Una casa en reconstrucción puede seguir en el FAIR Plan mientras está en construcción, más allá del límite de un año de desocupación.

Ver el California FAIR Plan

Los límites del proyecto varían según el mercado

Cada programa fija su propio límite por tipo de construcción. Un proyecto mayor pasa a un corredor para una revisión de mercado aparte.

  1. 01

    Programa en línea más pequeño

    Hasta $4M

  2. 02

    Construcción de madera, programa más grande

    Hasta $10M

Para constructores y proyectos, entre ellos:

  • Obras residenciales nuevas de 1 a 4 familias
  • Obras residenciales nuevas de alto valor
  • Casas adosadas, subdivisiones y desarrollos de varios edificios
  • Obras nuevas comerciales y de uso mixto
  • Construcción de estructura de madera de hasta $10 millones
  • Ampliaciones, remodelación y renovación de estructuras existentes
  • Proyectos a medio terminar

Qué cambia su prima

Un programa nacional de riesgo del constructor que usamos tiene una prima mínima de $400 por período de póliza. El valor terminado del proyecto, el tipo de construcción, la ubicación y el plazo fijan el precio real a partir de ahí.

  • Valor terminado
  • Tipo de construcción
  • Dirección y condado
  • Clase de protección contra incendios
  • Duración del proyecto
  • Experiencia del constructor

Preguntas que nos hacen

¿El seguro de obra en construcción es lo mismo que el riesgo del constructor?

Sí. Obra en construcción es otro nombre de la misma póliza de transporte interior que cubre un edificio mientras se construye o renueva. Los prestamistas y contratos usan ambos nombres indistintamente.

¿Quién compra el seguro de riesgo del constructor: el propietario o el contratista?

Cualquiera de los dos puede comprarlo, según el mercado. Algunos programas exigen un contratista general con licencia; los propietarios constructores se dirigen a mercados que los aceptan. El formulario permanece abierto para que el corredor pueda encontrar esa coincidencia.

¿Por qué mi prestamista exige el seguro antes de financiar la obra?

Porque la garantía del prestamista es un edificio que todavía no existe. El seguro cubre la estructura, los materiales y el trabajo en curso durante la construcción; por eso el financiamiento se condiciona a comprobar la cobertura antes del primer desembolso.

¿Cómo se cubren las renovaciones frente a las obras nuevas?

Las renovaciones se aseguran en dos partes, el valor del edificio existente y el costo de renovación. Un programa asegura renovaciones mes a mes, hasta 12 meses. Las condiciones de valoración e indemnización varían según el mercado, por lo que el corredor revisa ambas partes de la cobertura propuesta.

¿Cuánto dura la póliza?

Depende del programa. La obra nueva suele tener un plazo de 12 meses, un programa ofrece plazos de 3, 6, 8, 10 o 12 meses, y un proyecto que tardará más de un año también tiene opciones, de hasta unos 30 a 36 meses en una sola póliza en mercados selectos. Facilite el cronograma previsto y confirme el plazo y cualquier extensión en la propuesta concreta.

¿El seguro de riesgo del constructor puede incluir inundación y terremoto?

Sí, mediante mercados selectos. La inundación y el terremoto son opciones, no parte de toda póliza de riesgo del constructor, y que un mercado las ofrezca depende de la dirección del proyecto. Pídalas en la solicitud y el corredor confirma qué incluye cada cotización.

¿Qué puede hacer que un proyecto no sea elegible?

La construcción sobre el agua o no convencional, una quiebra o ejecución hipotecaria reciente y antecedentes de fraude o incendio provocado pueden cerrar programas individuales. El formulario actual recopila esos datos para dirigir y revisar la solicitud; no los trata como rechazos para toda la vía sin evidencia de todos los mercados.

¿Cuándo comienza y termina la cobertura en una obra nueva?

La cobertura empieza en la fecha de vigencia de la póliza y termina con hechos como la terminación u ocupación, así que pida al corredor que confirme ambos. No suponga que recibir materiales o iniciar la solicitud activa el seguro.

¿Qué son los costos indirectos?

Los costos blandos (soft costs) son los que continúan cuando una pérdida cubierta retrasa la obra: intereses del préstamo de construcción, rentas perdidas, nuevos trabajos de ingeniería y nueva presentación de permisos. Son una cobertura opcional con límites que varían según el mercado, no una parte automática de la póliza.

¿Los materiales en el sitio están cubiertos contra robo?

Normalmente sí: el robo de materiales de construcción suele cubrirse con un sublímite. El límite varía según el mercado, por eso el corredor lo confirma en cada cotización.

¿El seguro de riesgo del constructor cubre mi responsabilidad en la obra?

No. El riesgo del constructor cubre el edificio y los materiales. Las lesiones o daños a otras personas en la obra corresponden a responsabilidad civil general, que el contratista compra por separado.

Ver responsabilidad civil general para contratistas

¿Pueden colocar esta cobertura donde está mi negocio?

Ofrecemos cobertura en los estados donde tenemos licencia. Comience una cotización con la dirección de su negocio o riesgo, y le diremos qué mercados pueden asegurar esa ubicación antes de que dedique mucho tiempo a las preguntas.

¿Qué pasa después de comenzar una cotización?

Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.

Comience su cotización en línea.

Complete un formulario breve o llámenos. Sin comisiones de corredor.