Costo promedio del seguro contra terremotos
Nuestra guía sobre las primas promedio por tipo de póliza y qué mueve el precio.
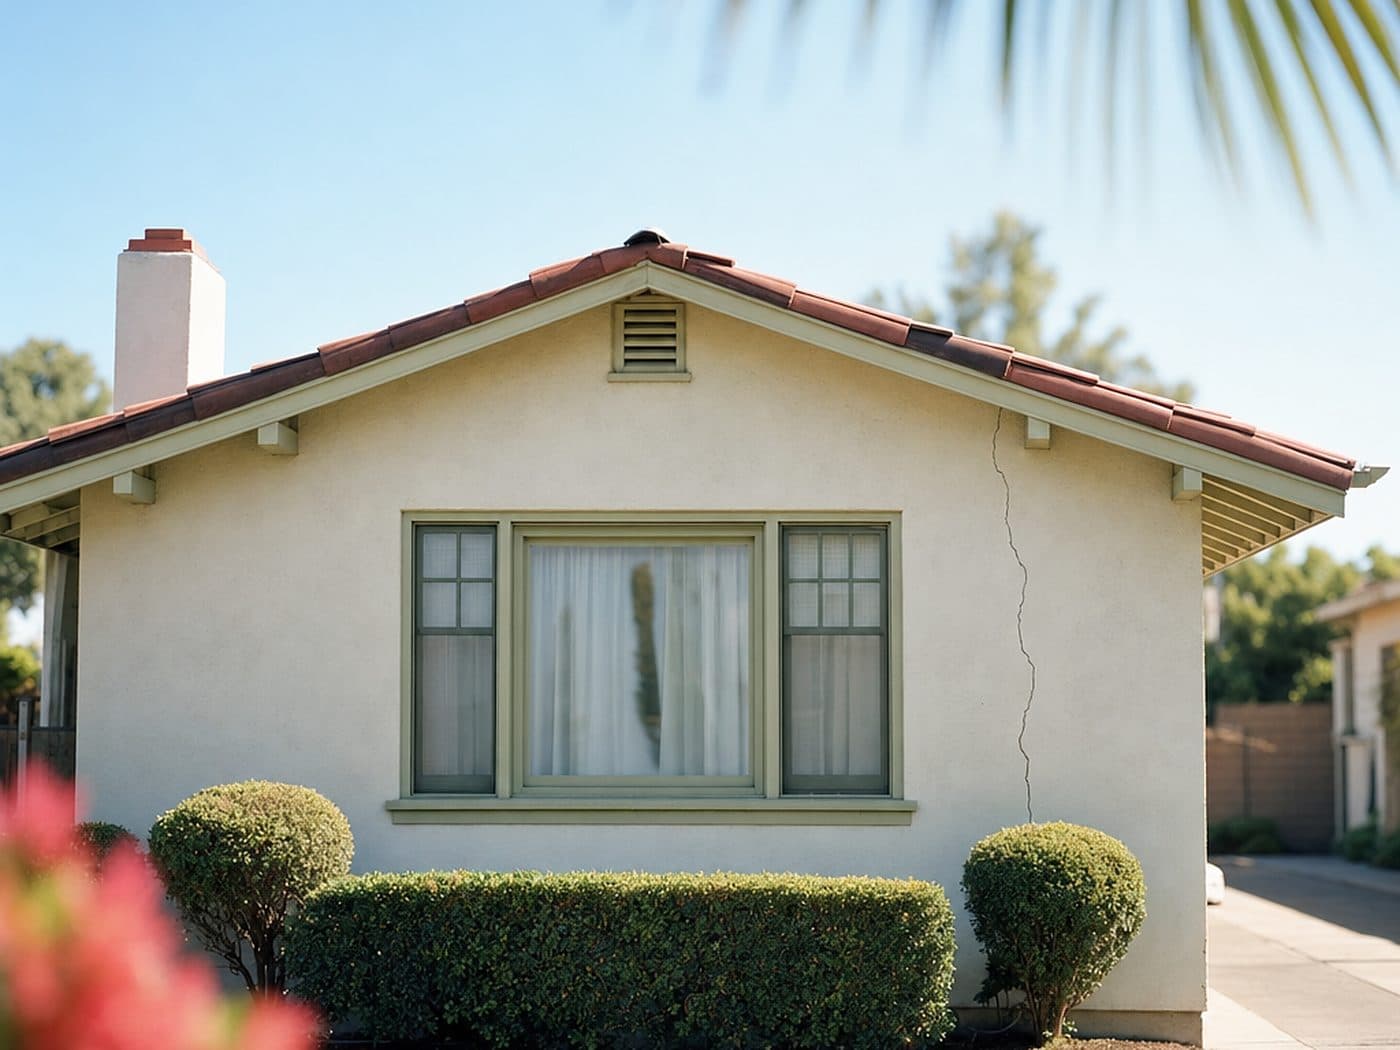
Proteja su casa de los daños por terremoto. Comparamos aseguradoras privadas en precio, deducibles y condiciones.
Reparaciones de la vivienda por daños causados por el movimiento sísmico, sujetas al deducible.
Cobertura para sus pertenencias, normalmente con un límite que usted elige junto con el de la vivienda.
Gastos adicionales de manutención si los daños del terremoto dejan la vivienda inhabitable durante las reparaciones.
Cobertura de las aseguradoras privadas de terremoto con las que trabajamos, comparada en precio, deducible y condiciones. Una póliza de la CEA se contrata mediante una aseguradora de vivienda participante, no mediante esta solicitud.
El FAIR Plan no cubre terremoto. Una póliza del programa estatal de terremotos puede emitirse junto a él.
La póliza CEA se emite como complemento de su póliza del FAIR Plan y necesita su número de póliza. La cotizamos con el FAIR Plan.
Nuestra guía sobre las primas promedio por tipo de póliza y qué mueve el precio.
La estructura, todo lo que contiene y su responsabilidad como propietario del lugar donde ocurrió la pérdida.
Está excluida de todas las pólizas estándar de vivienda en todos los estados, de modo que se compra por separado o no se tiene.
Un límite adicional de responsabilidad sobre las pólizas de vivienda y automóvil que ya tiene, por una fracción de lo que cuesta aumentar cada una.
Ninguna ley lo exige y las pólizas estándar para propietarios excluyen por completo los daños por terremoto. Donde el riesgo sísmico es real, la pregunta es si usted podría pagar una reconstrucción por su cuenta. Para muchos propietarios, la respuesta justifica cotizar la cobertura, incluso con un deducible alto.
Un programa estatal de terremotos es de gestión pública y financiación privada, y sus pólizas se venden mediante aseguradoras de vivienda participantes. Las aseguradoras privadas también pueden ofrecer cobertura contra terremotos, con deducibles, límites y beneficios variables. Cotizamos las aseguradoras privadas con las que trabajamos y le indicamos cuándo conviene comparar lado a lado una cotización del programa estatal de su aseguradora de vivienda.
Estas pólizas aplican un deducible porcentual, con frecuencia entre el 10 y el 25 por ciento del límite de vivienda, en vez de una cantidad fija. En una casa costosa representa una suma importante; por eso la cobertura está diseñada para una reconstrucción catastrófica, no para grietas menores. Hay deducibles más bajos a cambio de una prima mayor.
Sí, se puede cotizar. Una póliza de recompra del deducible le devuelve una parte del deducible de la póliza de terremoto que ya tiene para su casa, después de un terremoto cubierto. El formulario pregunta si tiene una, y luego el tipo de construcción, el año de construcción y el valor de reconstrucción de su póliza actual.
No. Los daños por movimiento sísmico son una exclusión estándar en las pólizas para propietarios. Necesita una póliza de terremoto o un endoso separado. El incendio posterior a un sismo es la excepción, porque el incendio sí es un riesgo cubierto por la propia póliza de vivienda.
El costo depende de la ubicación y el suelo, la antigüedad y construcción de la vivienda, el límite de vivienda y el deducible elegido. Las casas antiguas y cercanas a fallas activas suelen costar más, mientras que un refuerzo sísmico puede reducir la prima. Cotizamos según su propiedad real.
La mayoría de las pólizas permiten agregar bienes personales y pérdida de uso junto con el límite de vivienda. Los bienes personales ayudan a reemplazar el contenido dañado por el sismo, y la pérdida de uso paga gastos adicionales de manutención durante las reparaciones. Usted elige los límites.
Sí. Las pólizas de condominio también excluyen el terremoto, y una póliza privada de terremoto para una unidad de condominio se cotiza según el límite de bienes personales de su póliza de condominio actual. La póliza maestra de la asociación decide qué pasa con el edificio, así que revise si incluye terremoto antes de elegir sus límites.
El incendio lo cubre su póliza para propietarios, no la póliza de terremoto, incluso cuando lo provoca un sismo.
El terreno y los costos para estabilizarlo o volver a nivelarlo generalmente están excluidos.
Las piscinas, las cercas y la mampostería separada suelen estar limitadas o excluidas, según la póliza.
Los daños por agua de una inundación o un tsunami requieren cobertura de inundación separada.
Ofrecemos cobertura en los estados donde tenemos licencia. Comience una cotización con la dirección de su negocio o riesgo, y le diremos qué mercados pueden asegurar esa ubicación antes de que dedique mucho tiempo a las preguntas.
Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.
Complete un formulario breve o llámenos. Sin comisiones de corredor.