Saltar al contenido
La dueña de un café con una tableta detrás del mostrador, un pequeño negocio que cubre una póliza para propietarios de negocios

Seguro para restaurantes y hostelería

Proteja su restaurante o bar de reclamos de clientes, equipos averiados e ingresos perdidos. Buscamos aseguradoras que se ajusten a su servicio.

Comparamos el mercado por usted, sin cargos de corredor

  • USLI
  • The Hartford
  • Travelers
  • Markel
  • Great American
  • AmTrust
  • Philadelphia Insurance Companies
  • Kinsale

Cómo funciona

  1. Un formulario breve

    Unas preguntas sobre su empresa o su casa.

  2. Comparamos el mercado

    Comparamos aseguradoras y leemos los formularios línea por línea.

  3. Cotizar y emitir

    Elegimos la mejor póliza y le ayudamos a obtener cobertura.

La cocina es solo parte del riesgo

  • Responsabilidad por bebidas alcohólicas

    Sirve alcohol y un cliente intoxicado causa daños después de marcharse.

  • Lesiones de clientes

    Un resbalón en un piso mojado o una quemadura en el comedor se convierte en una reclamación de responsabilidad.

  • Deterioro de productos y equipos

    Falla un refrigerador y se pierde inventario, o el equipo de cocina se avería en el peor momento.

  • Propiedad e ingresos

    Un incendio o daño por agua obliga a cerrar la cocina.

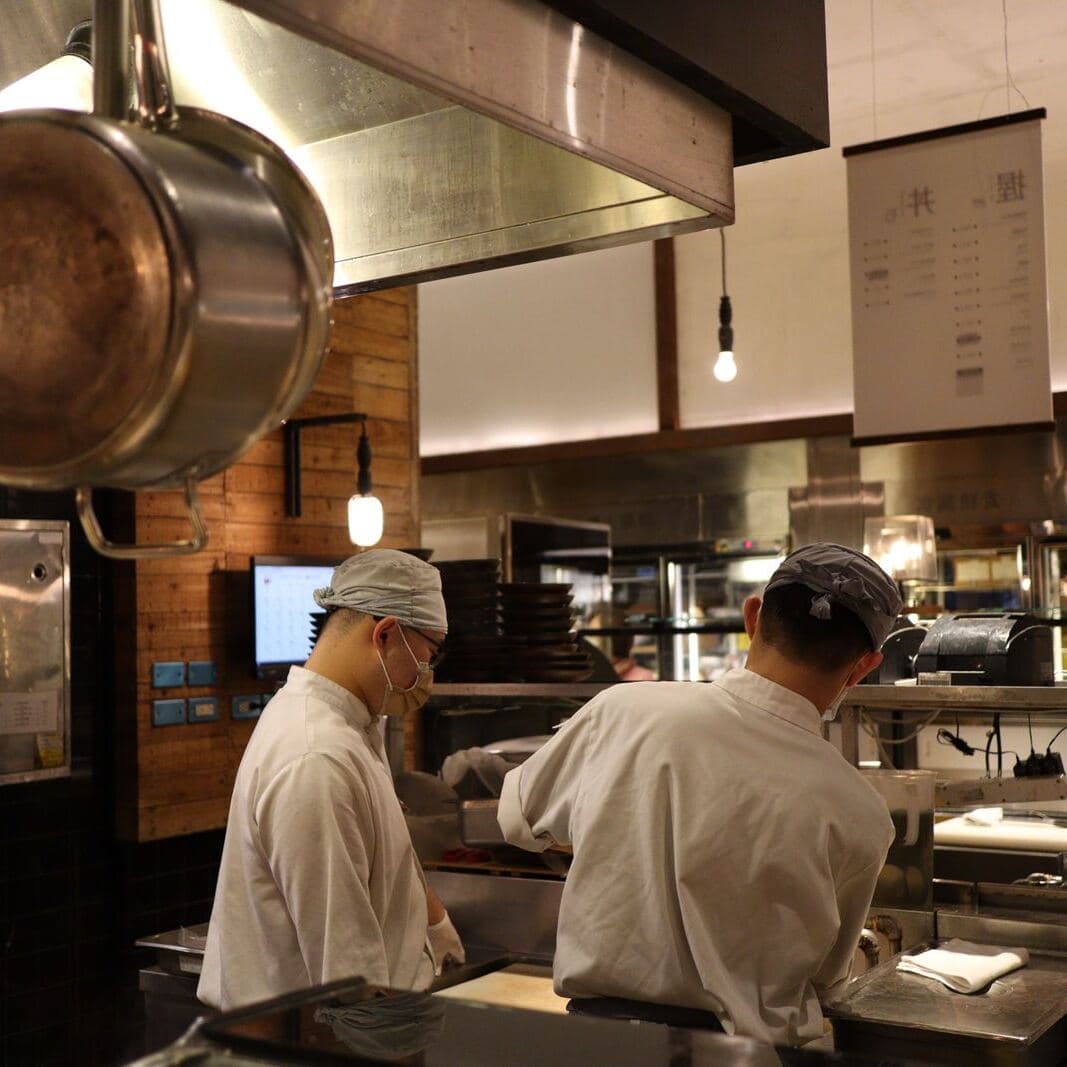
Cocineros trabajan en la cocina de un restaurante

Qué cambia su prima

Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.

  • Ventas de alimentos y bebidas alcohólicas
  • Métodos de cocina y protección contra incendios
  • Nómina, número de asientos y horario de operación
  • Reparto, catering y eventos
  • Valor del edificio, equipos y productos perecederos
  • Historial de reclamaciones y límites solicitados

Cuéntenos cómo sirve comidas y bebidas

  • Restaurantes de servicio completo
  • Servicio rápido e informal
  • Cafés y cafeterías
  • Bares, cervecerías y clubes nocturnos
  • Cervecerías con sala de degustación
  • Bares de vinos y salas de degustación
  • Pizzerías con reparto
  • Camiones de comida y vendedores móviles
  • Servicios de catering y cocinas para eventos
  • Panaderías y tiendas de postres
  • Cocinas fantasma y marcas solo de reparto
  • Bares de jugos y batidos
  • Hoteles con servicio de alimentos
  • Salones de banquetes y recintos para eventos

Cobertura para su restaurante, personal y clientes

Póliza para dueños de negocios (BOP)

Una póliza para dueños de negocios (BOP) suele ser el punto de partida para un solo local: edificio o mejoras del arrendatario, contenido y responsabilidad civil general en un formulario, normalmente con ingresos del negocio incluidos. El tipo de cocina, los intervalos de limpieza de campanas y conductos y la hora de cierre influyen en la elegibilidad. Una aseguradora que acepta comida rápida informal puede rechazar el mismo espacio si se le añade un bar nocturno.

Responsabilidad civil general

Un cliente resbala en un piso mojado, un mesero derrama una bebida caliente o un letrero en la acera golpea a alguien. La responsabilidad civil general paga la defensa y la indemnización de reclamaciones cubiertas como esas. Las exposiciones por bebidas alcohólicas, agresión y lesiones, y reparto corresponden a coberturas o endosos separados. Ahí es donde más difieren las pólizas para restaurantes.

Propiedad comercial

Las mejoras del arrendatario, los equipos de cocina y refrigeración, los muebles y el inventario son los bienes que realmente posee un restaurante. La mayoría pertenecen al inquilino y no al propietario. El deterioro de productos y la avería de equipos son coberturas separadas que responden cuando falla un refrigerador o compresor. El contrato de arrendamiento determina el punto de partida para fijar el límite, no los metros cuadrados.

Compensación para trabajadores

Las cocinas producen quemaduras, cortes y resbalones. El personal de atención al público sufre lesiones por levantar peso y caídas. La compensación para trabajadores paga tratamiento médico y reemplazo salarial, y la mayoría de los estados la exige desde el primer empleado. La nómina de un restaurante cambia con rapidez, por lo que el importe de la póliza y el de la auditoría rara vez coinciden a menos que se revisen durante el año.

Líneas excedentes y de superávit

Los bares, clubes nocturnos, horarios tardíos, entretenimiento en vivo y una proporción elevada de ventas de alcohol pueden sacar una operación del apetito estándar. Las aseguradoras de líneas de superávit suscriben esos riesgos y fijan el precio de cada operación. Las condiciones de responsabilidad por bebidas alcohólicas y agresión y lesiones varían mucho entre formularios, por lo que es importante comparar las cotizaciones lado a lado.

Preguntas que nos hacen

¿Qué pólizas se suelen evaluar para restaurantes y hostelería?

El programa adecuado depende de la operación, pero las coberturas que evaluamos con mayor frecuencia son Póliza para dueños de negocios (BOP), Responsabilidad civil general, Propiedad comercial, Compensación para trabajadores y Líneas excedentes y de superávit. Confirmamos qué exposiciones existen antes de recomendar una póliza, para que no pague por una cobertura solo porque aparece en una lista estándar.

¿Qué información se necesita para cotizar el seguro de restaurantes y hostelería?

Tenga preparados las ventas, la nómina, el número de asientos, los equipos de cocina, el servicio de bebidas alcohólicas, las operaciones de reparto, el valor del edificio y los equipos, y los reportes de siniestralidad. Una solicitud completa permite que las aseguradoras evalúen la cuenta según la operación real y reduce las preguntas de seguimiento antes de que puedan cotizar.

¿Pueden ayudarme si una aseguradora estándar ya rechazó la solicitud?

Con frecuencia, sí. Un rechazo no garantiza que otra aseguradora cotice, pero indica hasta dónde llegó el mercado estándar. Revisamos el motivo, mejoramos la solicitud cuando los hechos lo permiten y acudimos a mercados especializados cuando corresponde.

¿Cómo comparan las cotizaciones que reciben?

Comparamos el formulario de cobertura, los límites, deducibles, exclusiones, la solidez financiera de la aseguradora, los requisitos para emitir la cobertura y el costo total. La prima más baja no es la mejor opción si el formulario elimina la protección que el negocio necesita.

Comience su cotización en línea.

Complete un formulario breve o llámenos. Sin comisiones de corredor.