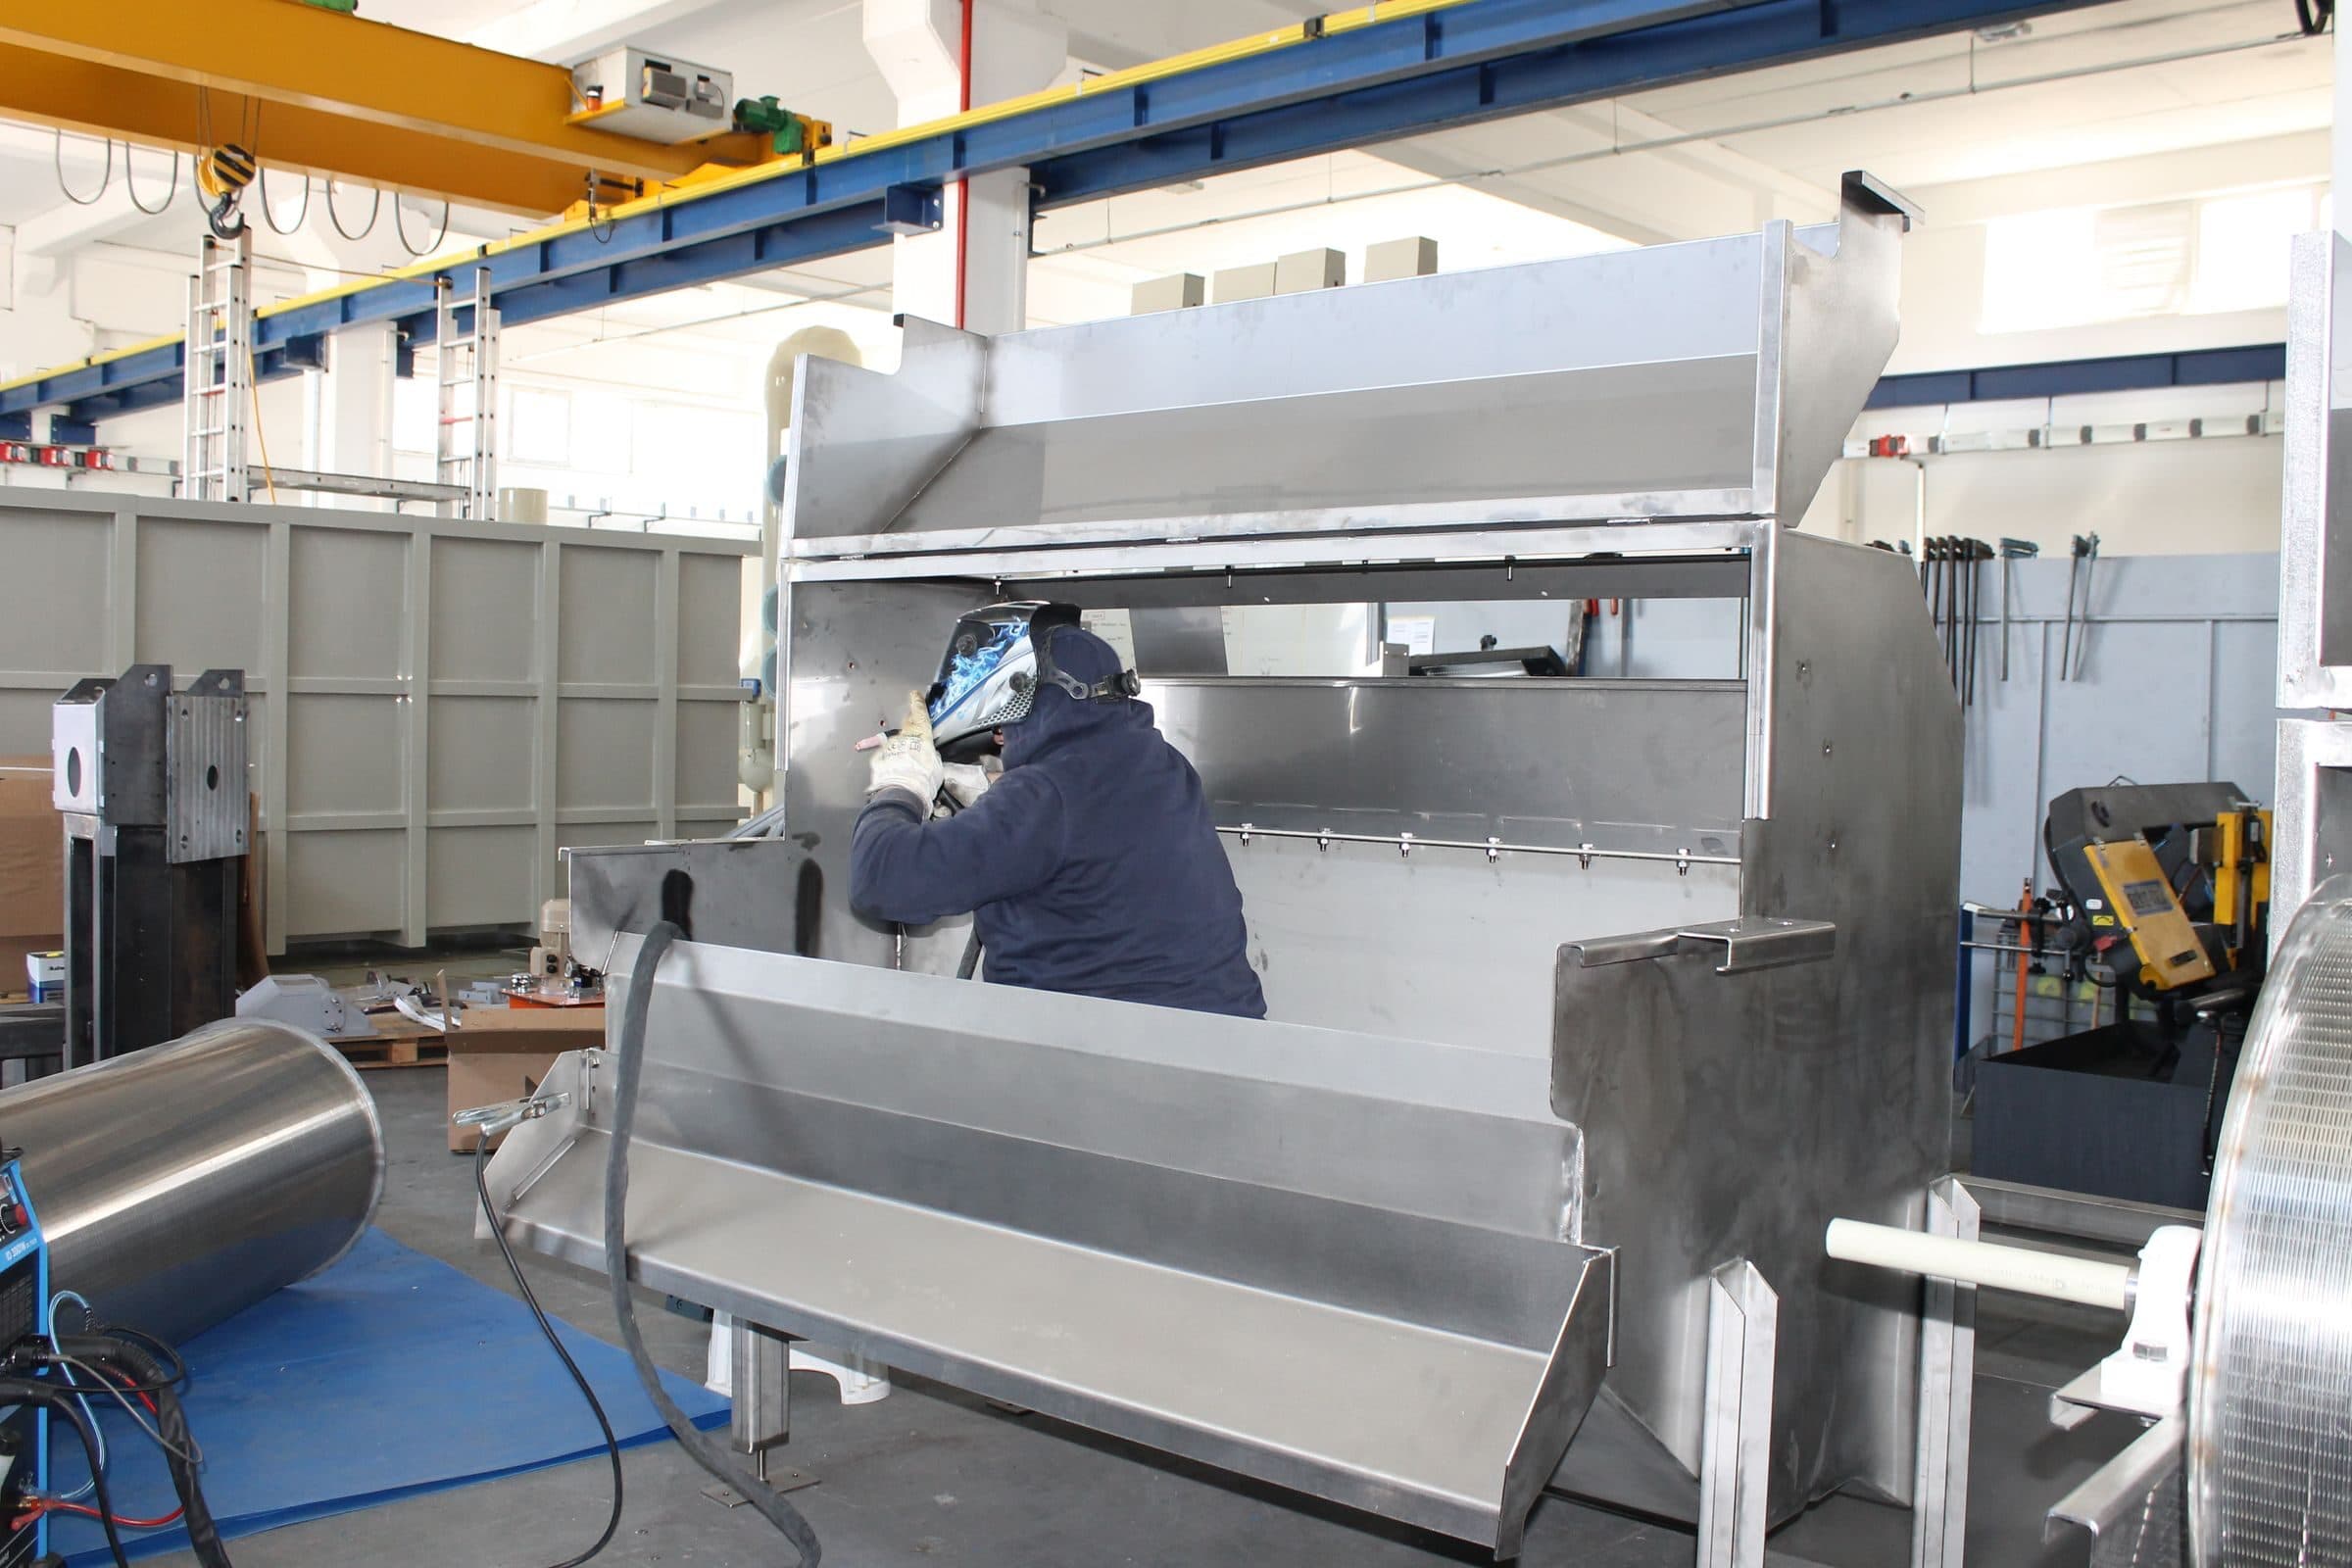
Seguro de Líneas Excedentes y de Superávit
Consiga cobertura para su negocio aunque una aseguradora estándar le haya dicho que no. Buscamos por usted en mercados especializados de líneas excedentes.
Comparamos el mercado por usted, sin cargos de corredor
Para riesgos que necesitan suscripción especializada
- Operaciones nuevas o inusuales
- Empresas de mayor peligro
- Ubicaciones difíciles
- Empresas con historial de pérdidas complejo
Qué cambia su prima
Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.
- El peligro que rechazó el mercado estándar y por qué
- Su clase de negocio e historial de pérdidas
- Ingresos, nómina o valores de propiedad, según la cobertura
- El límite y la retención necesarios
- Impuestos y cargos de líneas excedentes de su estado, mostrados por separado
Cómo funciona
Un formulario breve
Unas preguntas sobre su empresa o su casa.
Comparamos el mercado
Comparamos aseguradoras y leemos los formularios línea por línea.
Cotizar y emitir
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Qué puede cubrir esta póliza
Riesgos difíciles de colocar
Clases y exposiciones que las aseguradoras admitidas rechazan.
Operaciones de alta peligrosidad
Oficios de mayor riesgo y operaciones inusuales que cotizan mercados especializados.
Empresas nuevas o inusuales
Empresas emergentes y modelos de negocio poco comunes que no tienen una tarifa estándar.
Términos y límites personalizados
Cobertura adaptada cuando las pólizas estándar no encajan.
Preguntas que nos hacen
¿Qué es el seguro de líneas excedentes y de superávit?
Cubre riesgos que las aseguradoras admitidas estándar rechazan y se coloca en mercados especializados no admitidos creados para exposiciones difíciles.
¿Cuál es la diferencia entre aseguradoras admitidas y no admitidas?
Las admitidas cuentan con el fondo estatal de garantía y usan tarifas presentadas. Las no admitidas fijan precios con flexibilidad, pero no tienen ese respaldo, por lo que su solidez financiera es esencial.
¿Cuándo necesita una empresa cobertura E&S?
Cuando las aseguradoras admitidas rechazan el riesgo por su clase, peligrosidad, tamaño, historial de pérdidas o novedad. Un corredor de líneas excedentes lo coloca entonces en mercados especializados.
¿Es seguro el seguro de líneas excedentes?
Las aseguradoras no admitidas no cuentan con el fondo estatal de garantía, por lo que importa su solidez financiera. Un corredor revisa la elegibilidad y la calificación de AM Best antes de considerar cualquier colocación no admitida. La solicitud de esta página va a un programa de líneas excedentes que asegura la responsabilidad civil general de comercios y empresas de servicios, y un riesgo fuera de él es una conversación aparte con el corredor.
¿Hay impuestos o cargos adicionales?
El estado cobra un impuesto de líneas excedentes y, a menudo, un cargo de registro (stamping fee) sobre las colocaciones no admitidas. Un corredor le explica ese costo antes de buscar una colocación no admitida.
¿Una póliza de líneas excedentes es menos segura que una admitida?
Es distinta, no necesariamente peor. Las aseguradoras de líneas excedentes no tienen el respaldo del fondo estatal, por lo que importa más su propia solidez financiera y le explicamos con qué aseguradora colocamos el riesgo y por qué. A cambio, el formulario y los criterios de suscripción son mucho más flexibles y a menudo son la única forma de asegurar un riesgo difícil.
¿Por qué mi cotización incluye un impuesto y cargo adicional?
La prima de líneas excedentes lleva un impuesto estatal y un cargo de registro (stamping fee) que no tiene la prima admitida. Se muestran por separado en la factura, no ocultos en la tarifa.
Comience su cotización en línea.
Complete un formulario breve o llámenos. Sin comisiones de corredor.