Edificios existentes en renovación
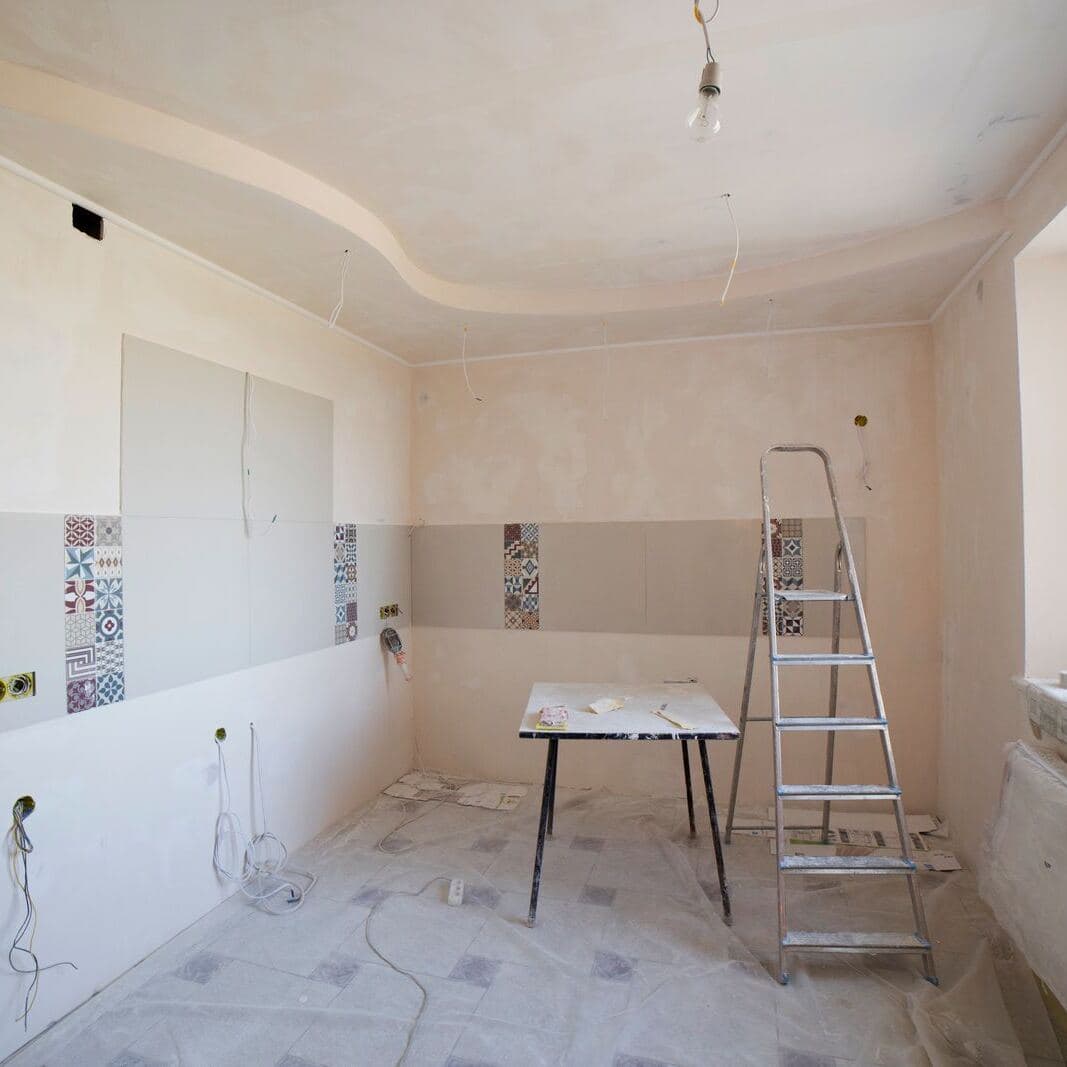
Cubre edificios residenciales y comerciales sometidos a renovaciones estructurales o no estructurales, tanto para el propietario como para el contratista que realiza el trabajo.
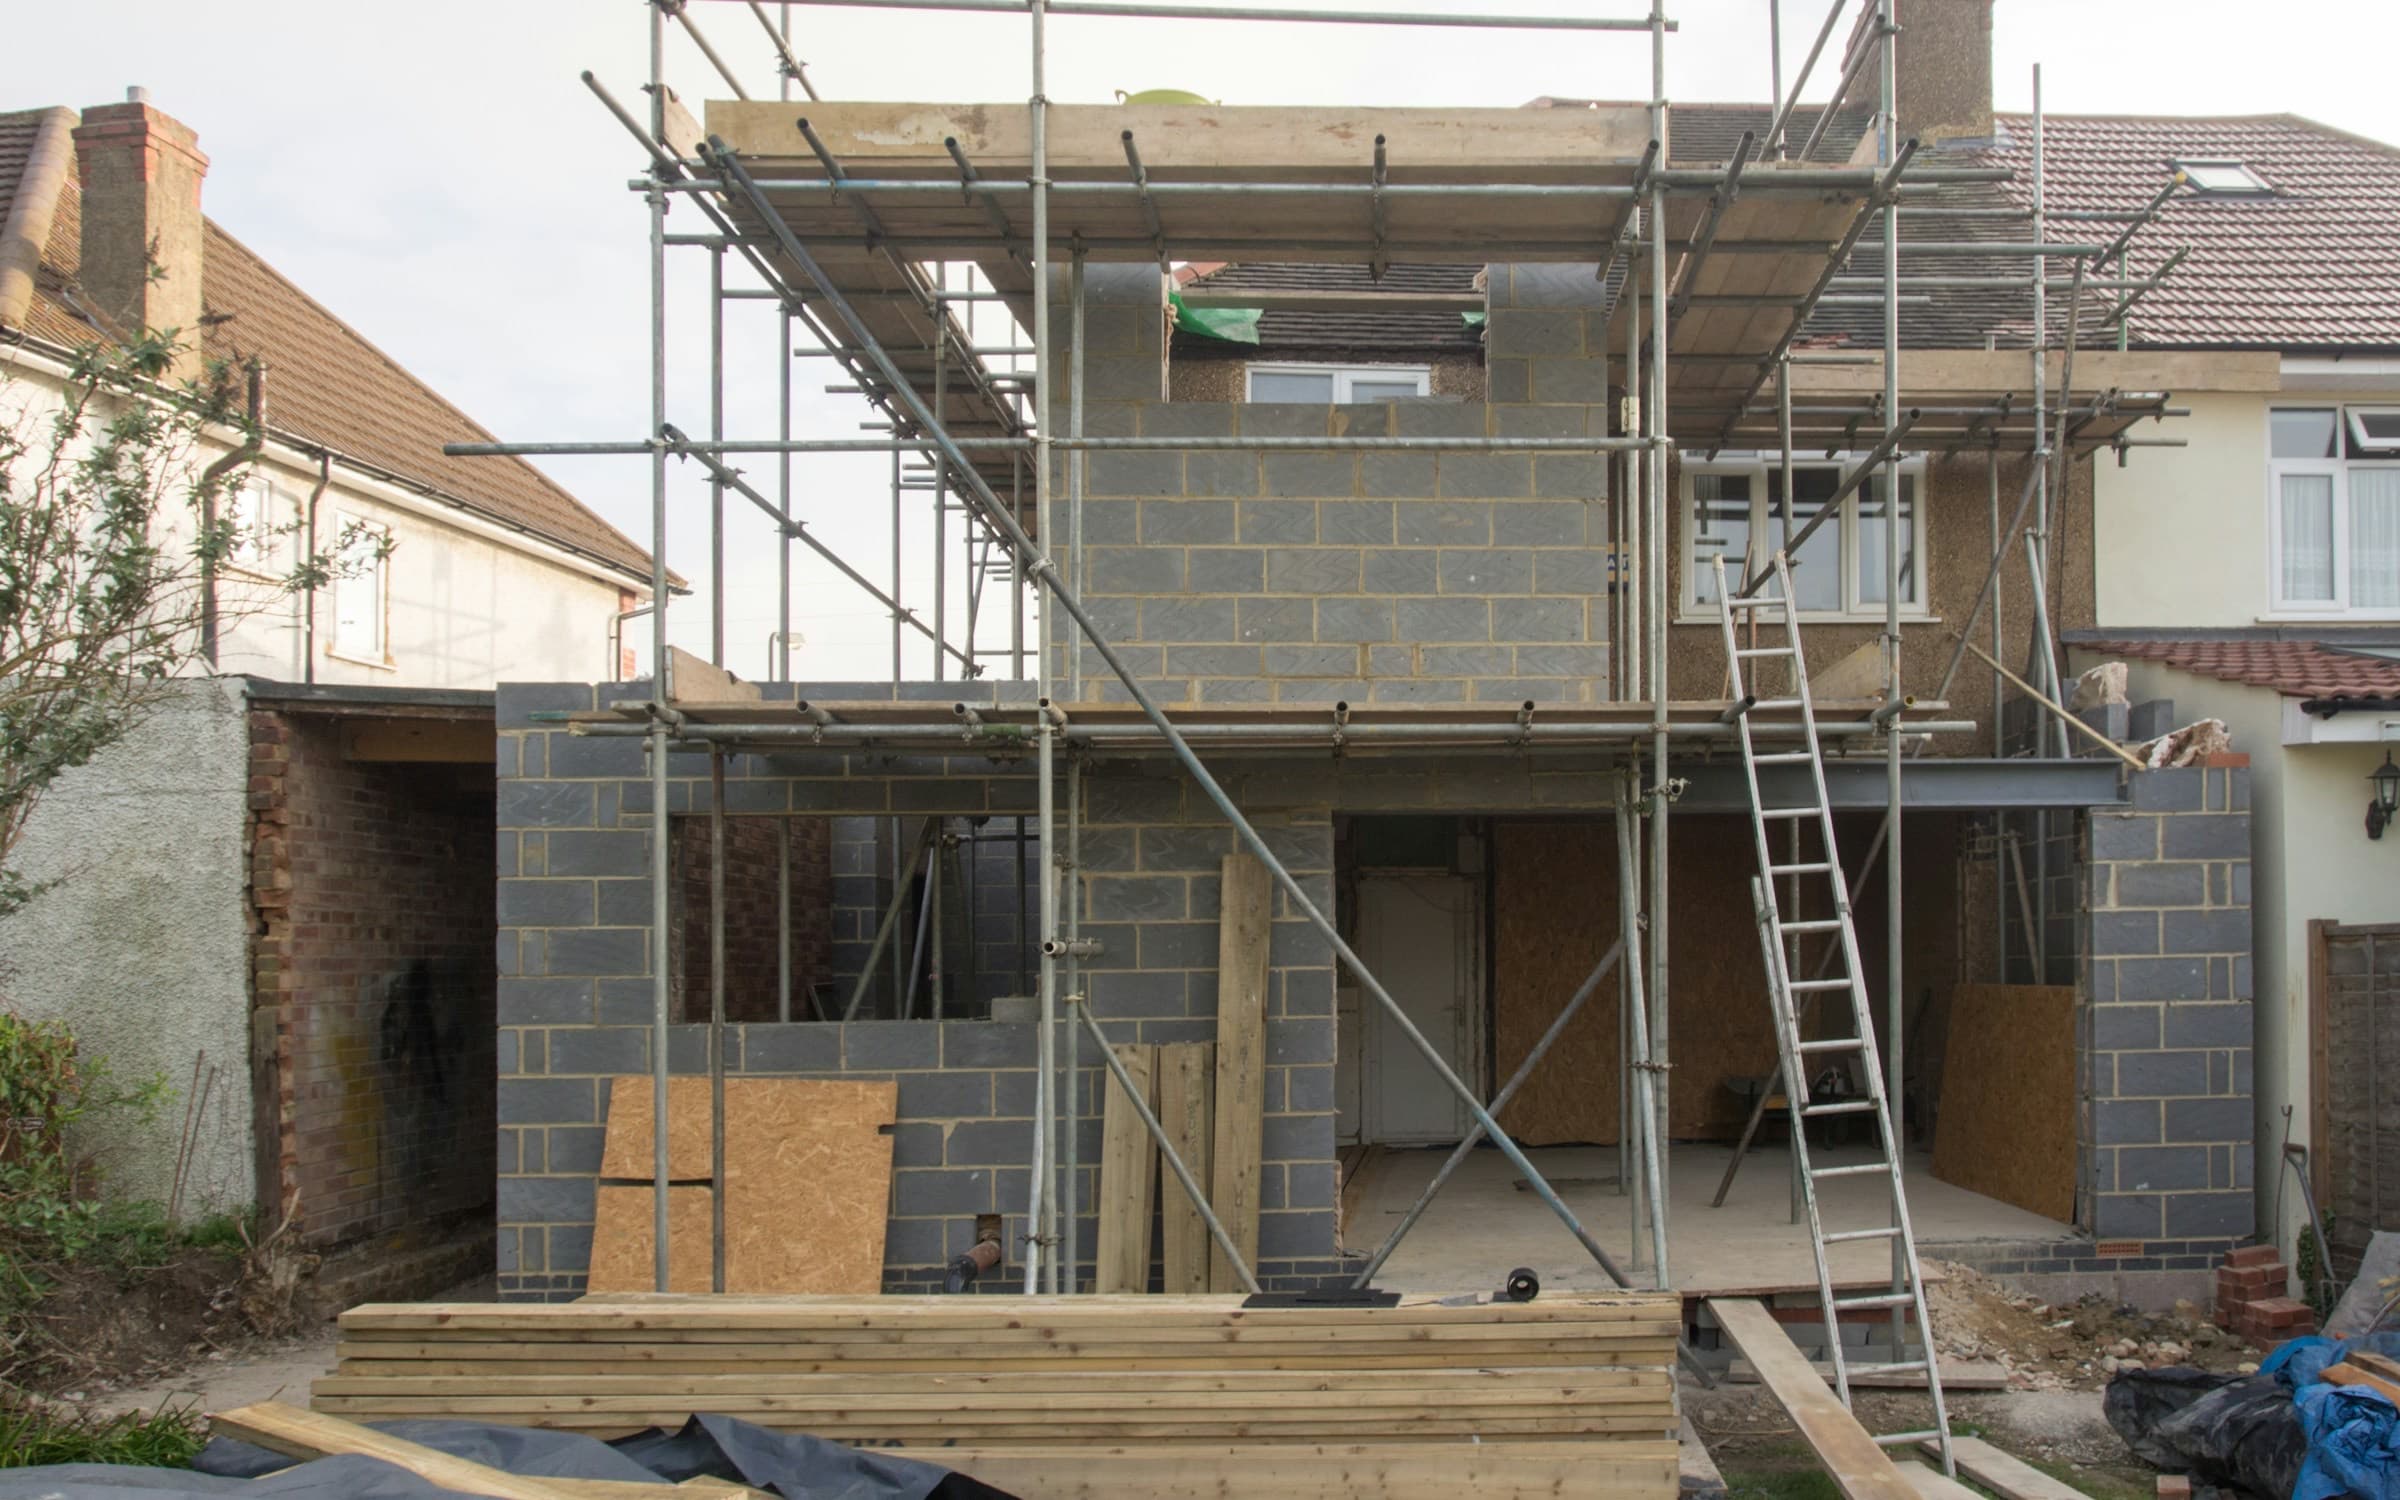
Proteja el edificio existente y la obra nueva mientras renueva. Solicitamos cotizaciones para su proyecto.
El seguro de renovación cubre un edificio existente y la obra nueva mientras se renueva, para el dueño o para el contratista que hace el trabajo. Los programas que usamos aseguran renovaciones residenciales y comerciales, estructurales o no, incluidas las ampliaciones de un segundo piso. Un programa emite plazos de renovación de un mes en un mes, hasta 12 meses.
Cubre edificios residenciales y comerciales sometidos a renovaciones estructurales o no estructurales, tanto para el propietario como para el contratista que realiza el trabajo.
Se pueden asegurar proyectos de hasta $5 millones, según el mercado, y los plazos y extensiones varían según el mercado. Un programa ofrece plazos de 3, 6, 9 y 12 meses, ampliables a 18, con el costo de renovación programado junto con el límite del edificio existente.
El estado del edificio decide adónde puede ir, y los edificios condenados o previstos para demolición quedan fuera de los programas actuales. La licencia del contratista y quién realiza el trabajo varían según el mercado; el corredor dirige esas respuestas sin aplicar a todos la restricción de un solo programa.
Las pólizas de renovación pueden incluir la opción de costo de reemplazo para el edificio existente, robo de materiales de construcción, vandalismo y daños maliciosos, ampliaciones de un segundo piso, reparaciones después de una pérdida y proyectos ya iniciados.
Unas preguntas sobre su empresa o su casa.
Comparamos aseguradoras y leemos los formularios línea por línea.
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Una renovación se cotiza con tres datos: el valor y estado del edificio existente, el costo de la obra prevista y quién la realizará. Estos datos ayudan al corredor a comparar las condiciones que puede considerar cada mercado.
Indique el valor del edificio existente por separado del costo declarado de renovación. La cobertura solicitada y las condiciones de valoración propuestas requieren su propia revisión.
Describa reparaciones, ampliaciones y cambios estructurales. Identifique quién realiza la obra y si los contratistas tienen las licencias exigidas para ella.
Prepare la fecha de inicio, la finalización prevista y los datos de cualquier obra ya iniciada. Los plazos y extensiones de la póliza dependen del mercado y requieren confirmación.
Describa la ampliación y cualquier obra estructural. El corredor revisa el alcance con los mercados disponibles.
Comience aquí para un edificio nuevo o un proyecto que necesite una revisión más amplia de riesgo del constructor.
Describa un edificio comercial vacío e indique cualquier obra prevista durante la revisión de desocupación.
El programa nacional que emite plazos de renovación mes a mes tiene una prima mínima de $400 por período de póliza. El valor del edificio existente, el costo de la renovación y el plazo fijan el precio real a partir de ahí.
El seguro de renovación es un seguro de riesgo del constructor para obras en un edificio existente. Su solicitud separa el valor del edificio del costo del proyecto y pregunta por cambios estructurales, ocupación y estado. Para un edificio nuevo, comience con la solicitud de riesgo del constructor.
Cualquiera de los dos puede comprarlo, porque la solicitud puede describir a un propietario o a un contratista. Identifique la función del solicitante y la empresa que realiza la obra para que el corredor revise el asegurado que corresponde y los requisitos del proyecto.
El plazo depende del mercado y del proyecto, y un programa emite plazos de renovación de un mes en un mes, hasta 12 meses. Indique la fecha prevista de finalización y pida al corredor que confirme el plazo propuesto y las condiciones para ampliarlo.
El robo de materiales puede cubrirse, y es una cobertura que debe revisar con el corredor. Pregunte qué materiales, ubicaciones, límites y deducibles incluye la póliza propuesta antes de contar con esa protección.
Se puede solicitar una ampliación de segundo piso: describa la ampliación y cualquier obra estructural en la solicitud. El corredor revisa el alcance, el estado y los plazos con los mercados disponibles. Iniciar la solicitud no confirma la aceptación del proyecto.
Ofrecemos cobertura en los estados donde tenemos licencia. Comience una cotización con la dirección de su negocio o riesgo, y le diremos qué mercados pueden asegurar esa ubicación antes de que dedique mucho tiempo a las preguntas.
Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.
Un corredor con licencia puede revisar con usted la elegibilidad y las condiciones de la póliza.