Saltar al contenido

Seguro contra terremotos para condominios y asociaciones de propietarios

Agregue la cobertura contra terremotos que excluye la póliza maestra de su asociación. Cotizamos para asociaciones de condominios y HOA.

Comparamos el mercado por usted, sin cargos de corredor

  • ICAT
  • QBE
  • RLI
  • ICW Group
  • Zurich
  • Palomar
  • DUAL
  • Great American

Qué asegura el mercado de terremotos

Construidos en 1950 o después

Los edificios de estructura de madera, revestimiento de ladrillo, mampostería reforzada, acero y concreto reforzado califican desde 1950; los de concreto tilt-up, desde 1980. Los edificios incluidos en el registro histórico se colocan en otro mercado.
Valores al costo total de reemplazo

Los valores del edificio y su contenido se declaran al 100 por ciento del costo de reemplazo, y las pólizas se emiten por los límites totales sin coaseguro. Es la causa más común de que una solicitud se detenga, por lo que el corredor revisa primero cada valor.

Comunidades de aproximadamente hasta $24 millones

Se aceptan calendarios con valores totales asegurados de aproximadamente 21 a 24 millones de dólares, según la ubicación de los edificios. El corredor distribuye las comunidades más grandes entre mercados adicionales.

Un formulario especializado que cubre más que el temblor

Se emite como una póliza de diferencia en condiciones que cubre terremoto, fugas de rociadores, pérdidas consiguientes y cimientos, con inundación opcional fuera de las zonas de mayor riesgo de inundación.

¿Sus edificios encajan?

Suele encajar

  • Madera y mampostería
  • Acero y concreto reforzado
  • Valores a reposición total
  • Inundación opcional, casi todas las zonas

Se suele rechazar o remitir

  • Edificios del registro histórico
  • Concreto inclinado anterior a 1980
  • Valores bajo el costo de reposición

Cómo funciona

  1. Un formulario breve

    Unas preguntas sobre su empresa o su casa.

  2. Comparamos el mercado

    Comparamos aseguradoras y leemos los formularios línea por línea.

  3. Cotizar y emitir

    Elegimos la mejor póliza y le ayudamos a obtener cobertura.

Lo que las juntas descubren después de que tiembla la tierra

Una póliza maestra típica de una asociación cubre incendio y los demás riesgos que enumera, pero deja fuera el terremoto. Hasta que esa brecha se asegure o se rechace formalmente, la responsabilidad queda en manos de la junta; cada vez más propietarios, compradores y prestamistas preguntan cuál decisión tomó.

  • La exclusión de la póliza maestra es el problema central

    Su póliza maestra no cubre los daños por terremoto, aunque los edificios tendrán que reconstruirse de todos modos. Una póliza separada contra terremotos cierra esa brecha, con su propio límite y un deducible porcentual que en este mercado va del 2 al 20 por ciento.

  • La junta responde por la decisión en cualquier caso

    Ninguna ley obliga a una asociación a comprar seguro contra terremotos, pero la junta debe responder por su decisión en reuniones presupuestarias y documentos informativos. Una cotización real sobre sus edificios convierte esa conversación en una decisión documentada, tanto si contrata la cobertura como si la rechaza.

  • La cotización depende de los edificios, no del papeleo

    El suscriptor evalúa el año de construcción, el tipo de construcción, la cantidad de edificios y unidades, y los valores al costo total de reemplazo. Los valores inferiores al costo de reemplazo detienen más solicitudes que cualquier otro factor, por lo que su corredor los revisa antes de enviar nada al mercado.

  • Cada propietario necesita su propia póliza

    El interior, el contenido y la derrama de un propietario van en una póliza personal contra terremotos junto con la HO-6. Funciona mejor cuando la asociación tiene una póliza maestra contra terremotos.

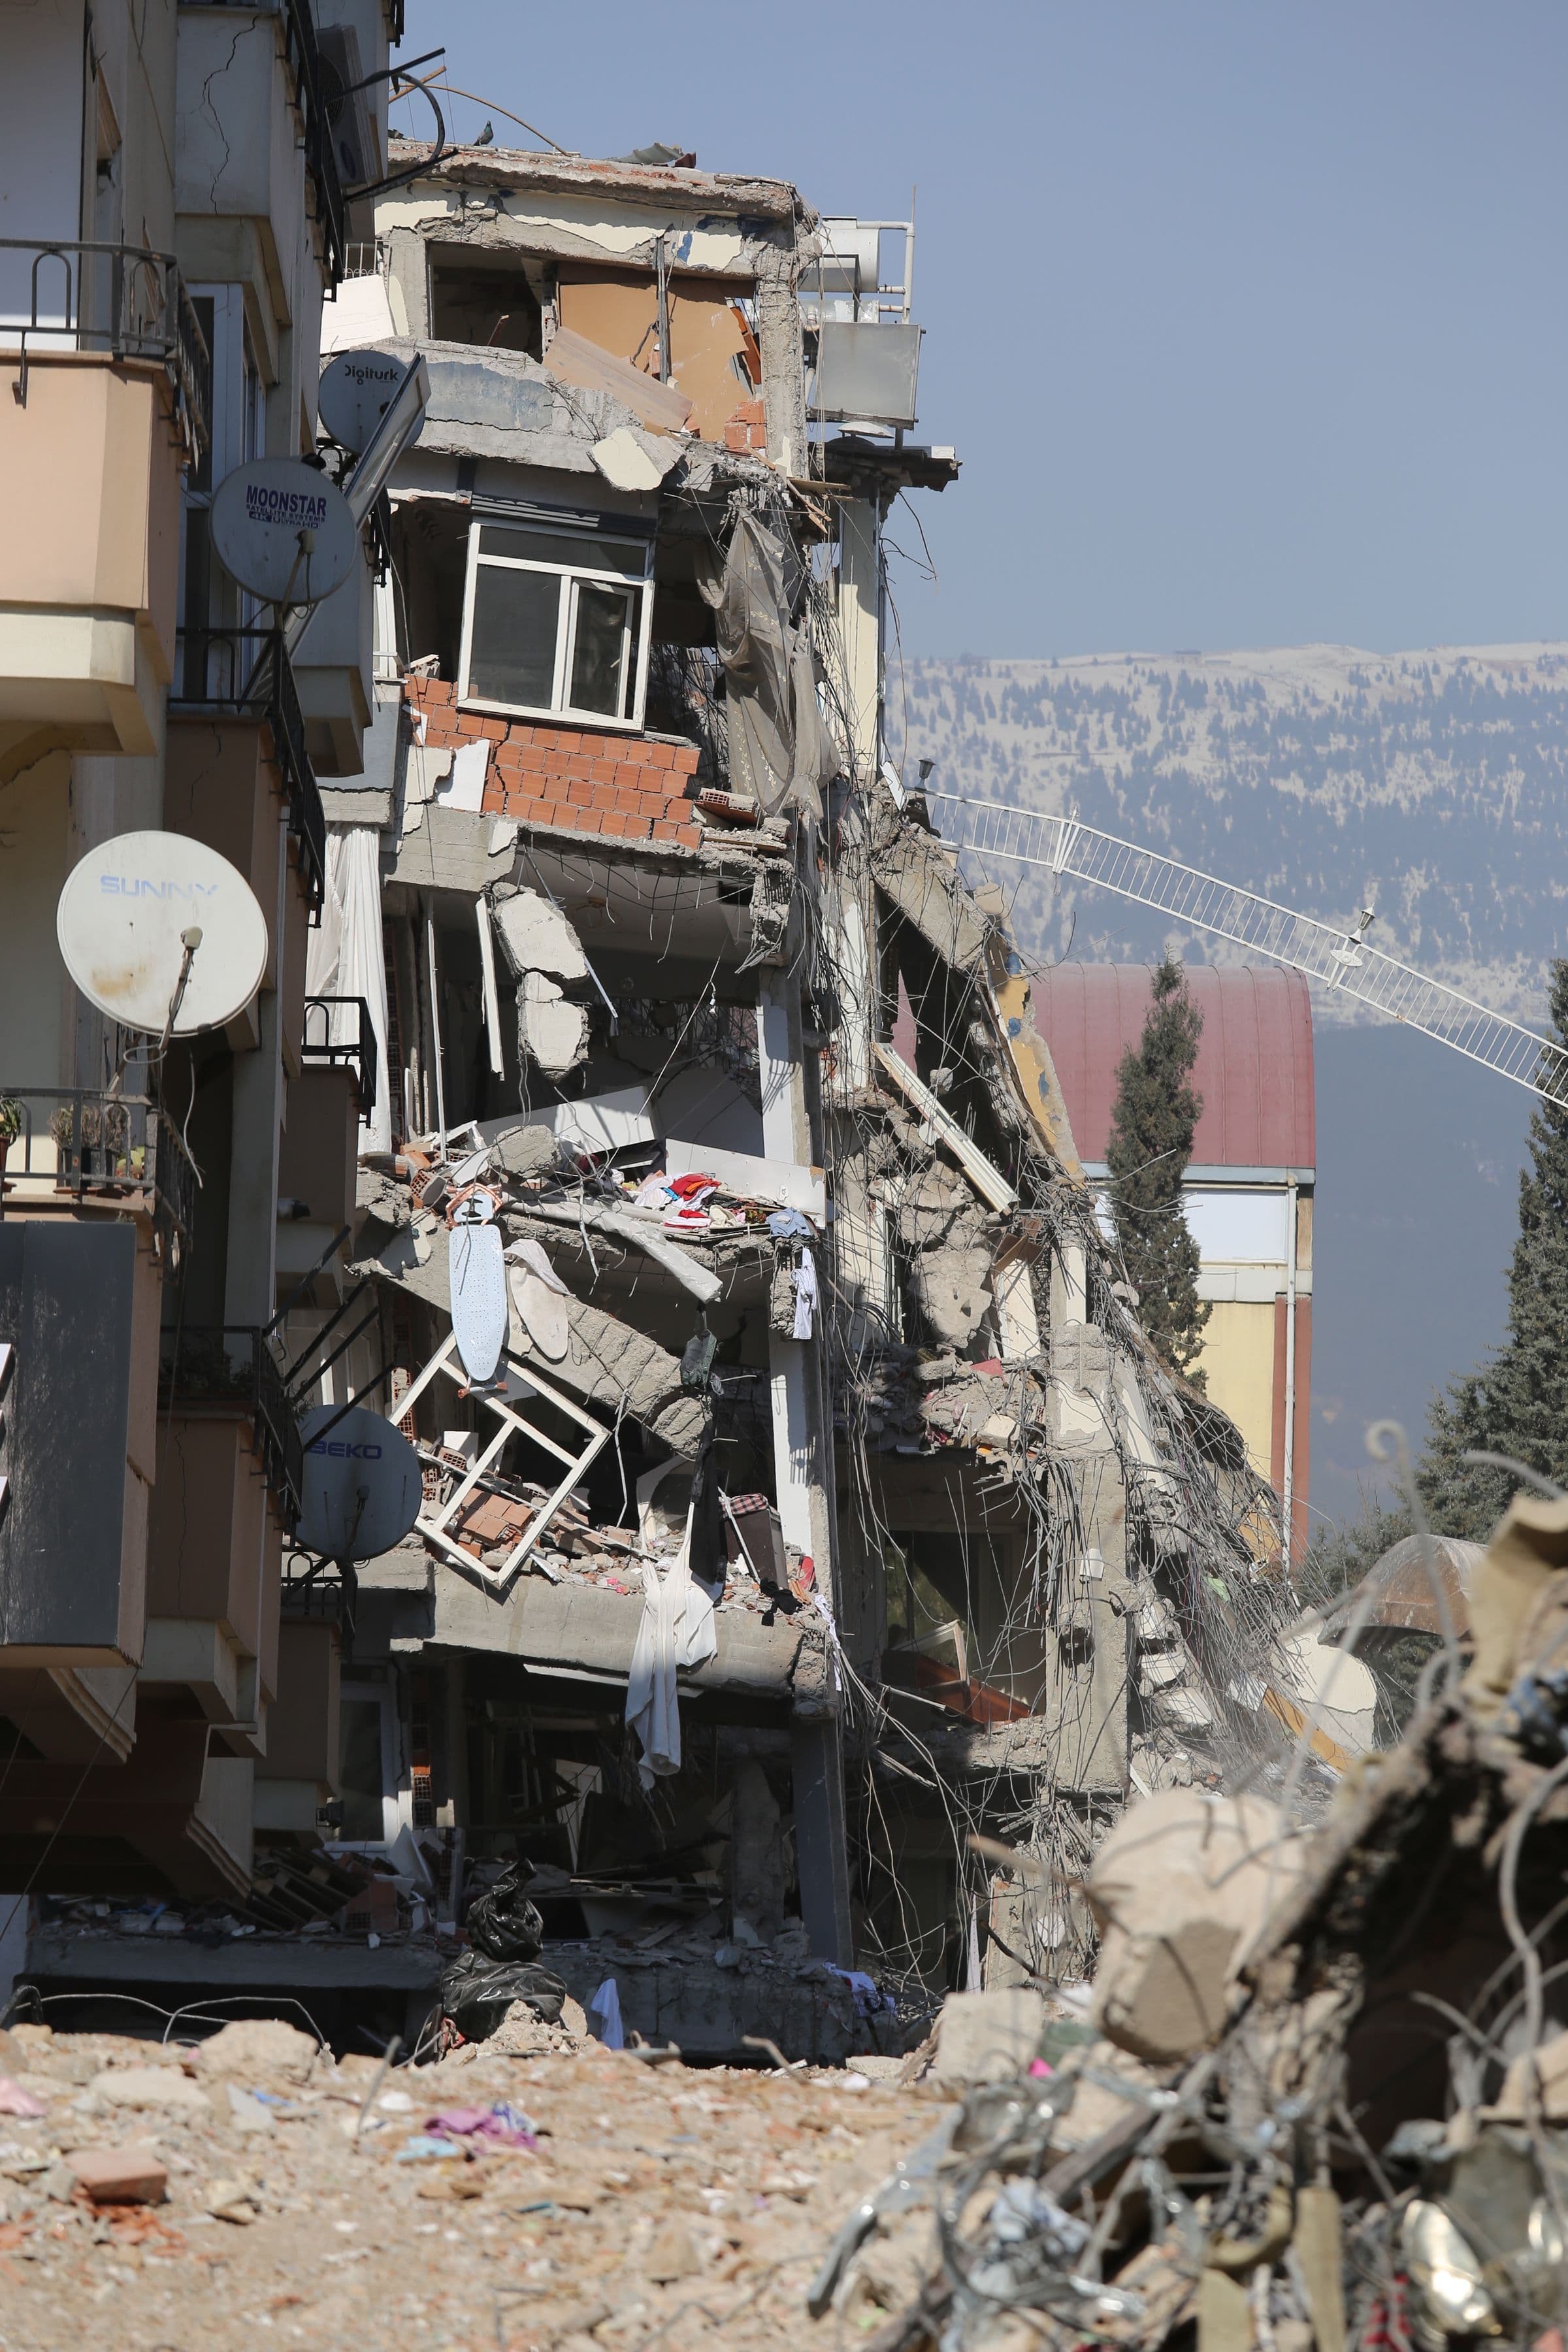
Un edificio de condominios con balcones superpuestos

Lo que suscribe el programa

  1. 01

    Edificios construidos desde 1950

    Concreto inclinado desde 1980.

  2. 02

    Valores al 100% del costo de reposición

    Edificio y contenido, sin coaseguro.

  3. 03

    Valor asegurado total de la comunidad

    Unos $24M. Según dónde estén los edificios.

Para asociaciones y propietarios de inmuebles habitacionales, entre ellos:

  • Asociaciones de condominios
  • Asociaciones de casas adosadas y desarrollos planificados
  • Propietarios de edificios de apartamentos
  • Edificios de uso mixto con viviendas
  • Cooperativas de vivienda
  • Viviendas colectivas e institucionales

Qué cambia su prima

Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.

  • Tipo de construcción y año de construcción; la construcción tilt-up se revisa por separado
  • Cantidad de edificios, pisos y unidades
  • Valores del edificio al costo total de reemplazo
  • Ubicación y suelo, con tarifa según el código postal
  • Deducible porcentual que elige la junta, generalmente del 2 al 20 por ciento
  • Obras de refuerzo, como anclajes, arriostramiento y refuerzo de pisos blandos

Preguntas que nos hacen

¿El seguro de la asociación de propietarios cubre terremotos?

Casi nunca. La póliza maestra básica de la asociación excluye los daños por terremoto; por eso el seguro contra terremotos para asociaciones se compra por separado, con su propio límite y deducible porcentual.

¿Es obligatorio el seguro contra terremotos?

Ninguna ley obliga a una asociación a comprarlo. La junta evalúa la exposición, y una cotización documentada respalda su decisión en reuniones presupuestarias y documentos informativos, cualquiera que sea esa decisión.

¿Qué es un seguro de diferencia en condiciones (DIC)?

Es el tipo de póliza que suele usarse para la cobertura comercial contra terremotos. Una póliza DIC complementa la póliza maestra y cubre riesgos que los formularios estándar excluyen, principalmente el terremoto; a menudo incluye fugas de rociadores por terremoto e inundación opcional en el mismo formulario.

¿Qué necesita la asociación para obtener una cotización contra terremotos?

El año y tipo de construcción, la cantidad de edificios y unidades, y los valores de los edificios al costo de reemplazo. Un corredor con licencia revisa cada valor antes de enviar la solicitud, porque la infravaloración es una de las causas más frecuentes de demora.

¿Qué deducible debe esperar la junta?

Las pólizas contra terremotos para asociaciones usan un deducible porcentual de entre el 2 y el 20 por ciento de los valores asegurados. La junta elige el nivel que se ajuste a sus reservas y la cotización compara las opciones.

Mi asociación no tiene seguro contra terremotos. ¿Qué ocurre después de un sismo?

La asociación sigue obligada a reconstruir lo que sus documentos de gobierno le asignan. Por eso, los daños suelen volver a los propietarios como una derrama especial, y cada uno paga parte de la reparación. Una cotización real convierte ese escenario en una cifra sobre la cual la junta puede actuar antes del primer temblor.

Soy dueño de una sola unidad. ¿Necesito esta póliza?

No. El propietario de una unidad cubre las mejoras interiores, el contenido y la derrama por pérdidas sísmicas mediante una póliza personal contra terremotos contratada junto con la HO-6. Esa cobertura de derramas funciona mejor cuando la asociación mantiene por encima una póliza maestra contra terremotos. Llame al número indicado y un corredor con licencia lo dirigirá correctamente.

Comience su cotización en línea.

Complete un formulario breve o llámenos. Sin comisiones de corredor.

Hable con un especialista