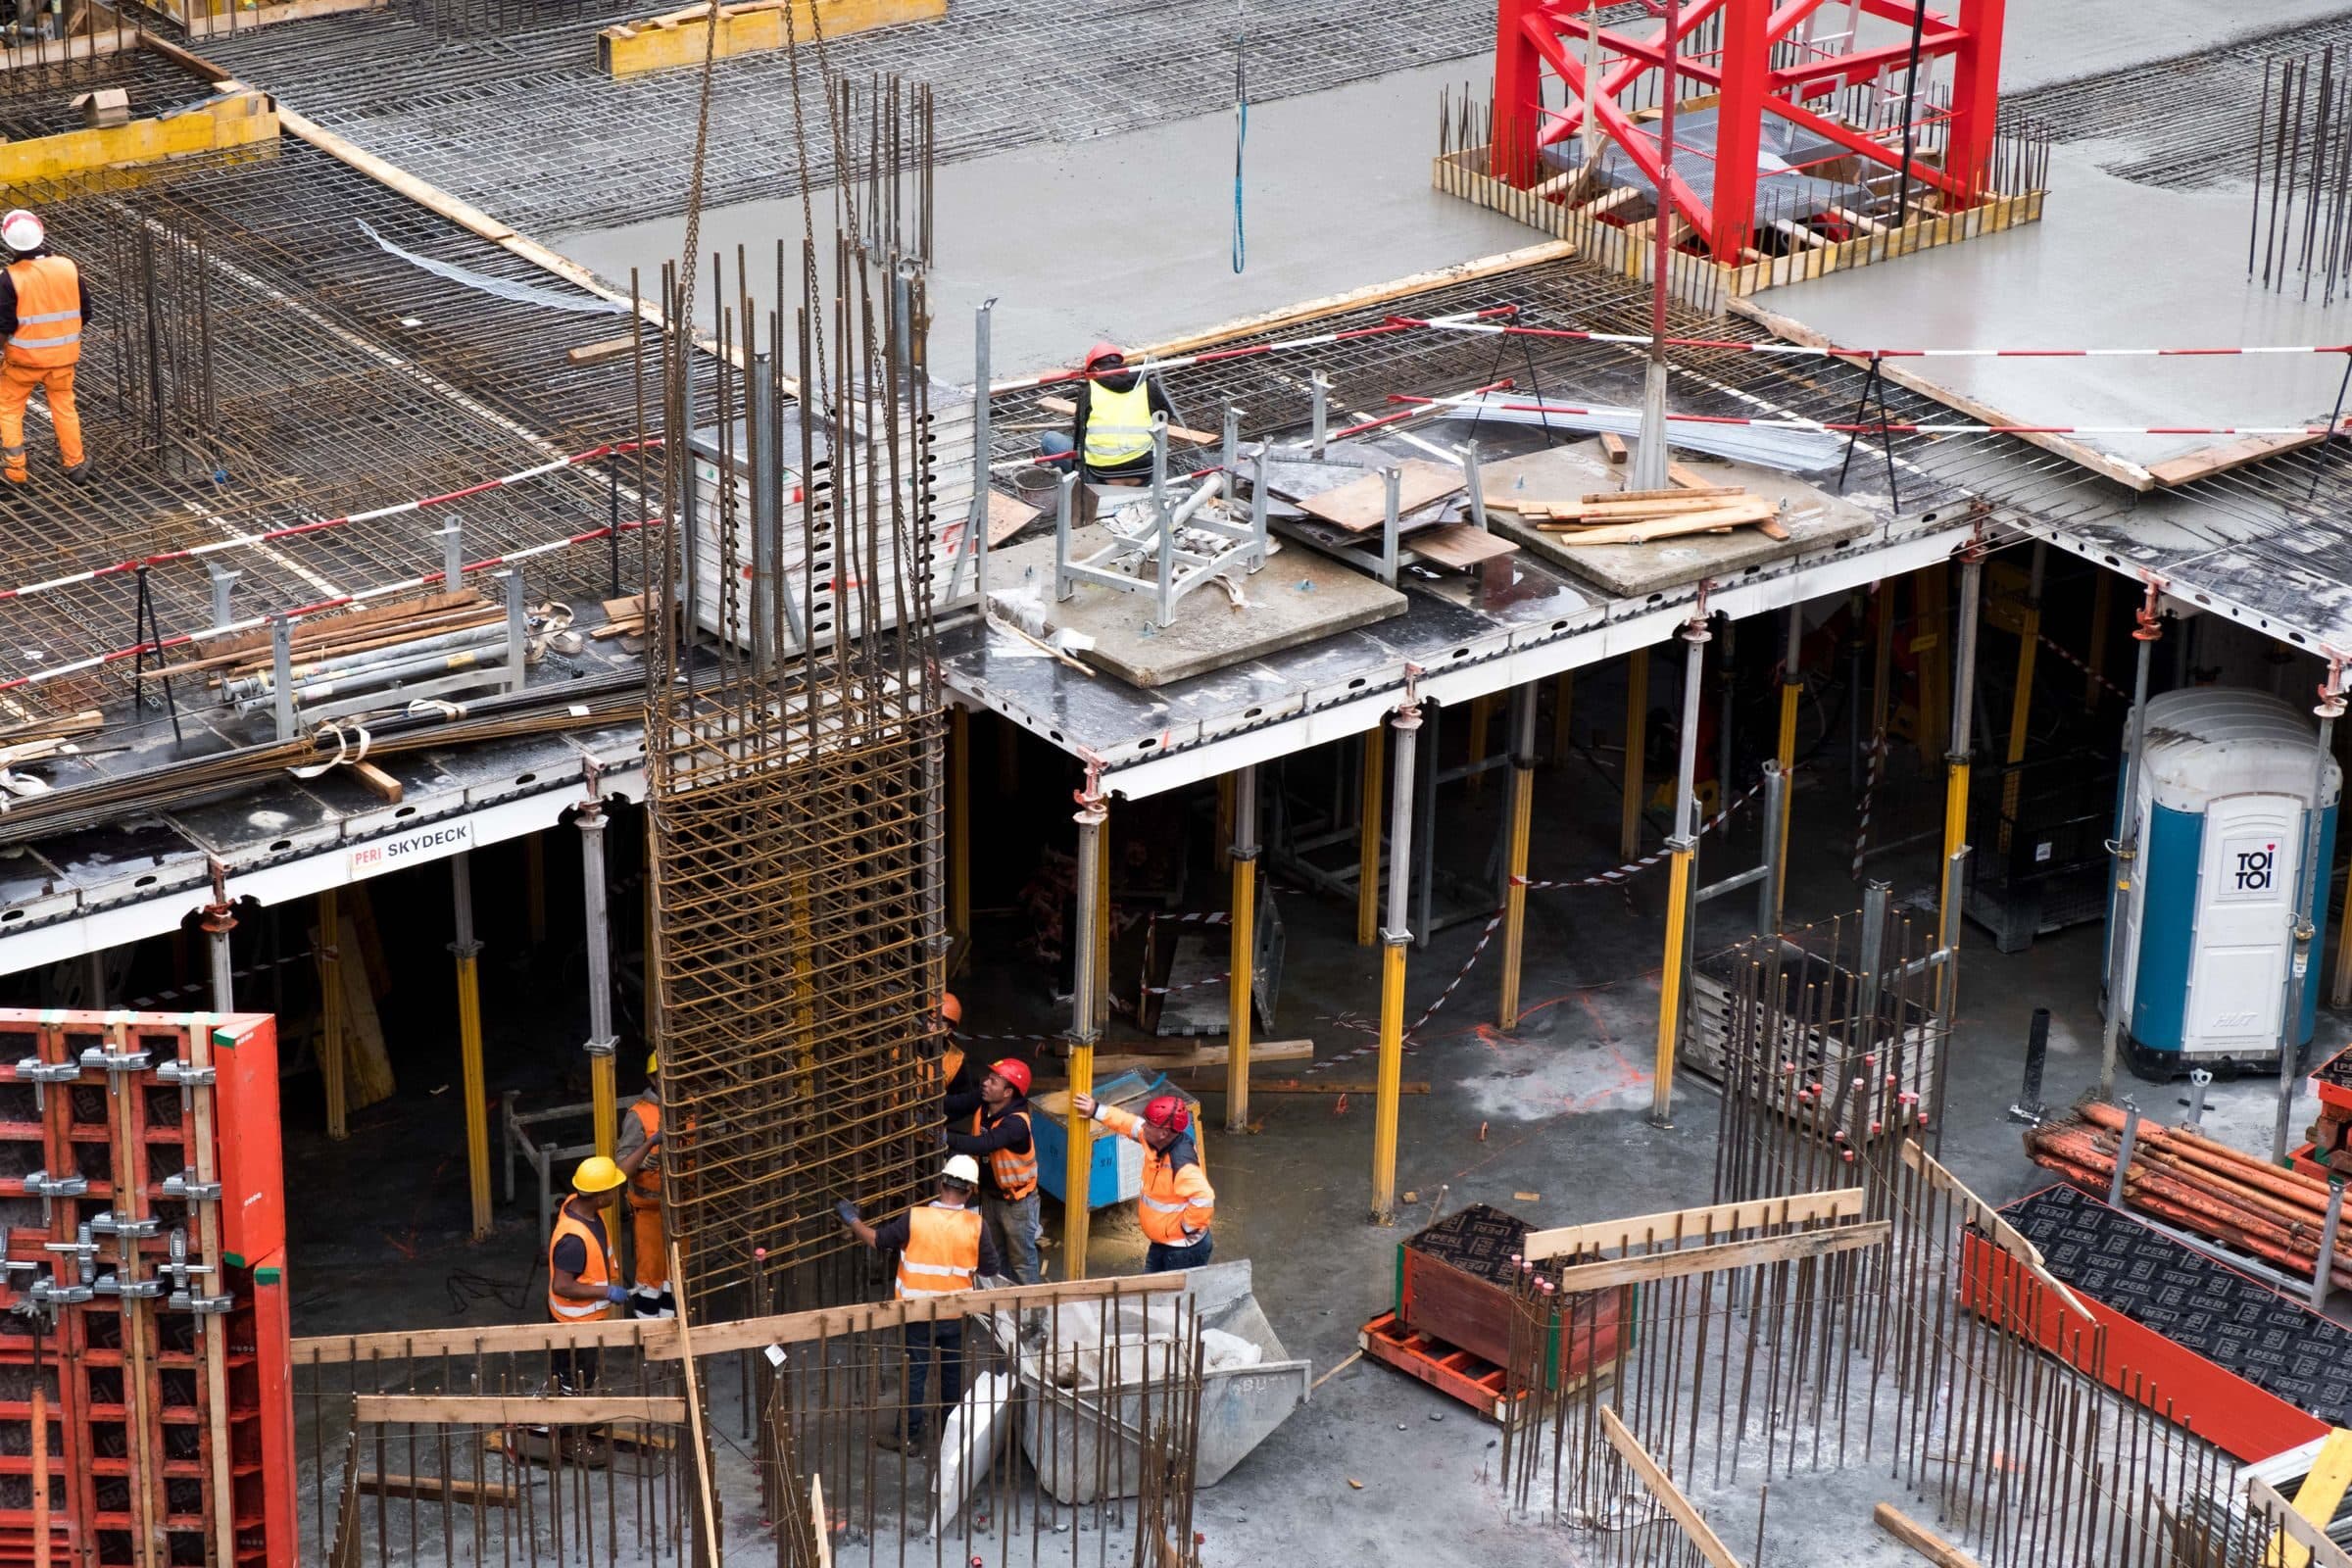
El seguro de compensación de trabajadores (workers' compensation) en California se cotiza por cada $100 de nómina, así que el costo sigue a su nómina y a los códigos de clase de sus empleados. En todo el mercado, las aseguradoras cobraron un promedio de $1.56 por cada $100 de nómina en 2025, y la tarifa consultiva de prima pura (advisory pure premium rate) del Comisionado de Seguros para pólizas que empiezan el 1 de septiembre de 2026 o después es de $1.65, un 6.6% más.[1][2] Con el promedio de 2025, un negocio con $300,000 de nómina pagaría unos $4,680 al año, pero una oficina administrativa paga mucho menos que ese promedio y un techador mucho más.
Esta guía es para un empleador de California que está cotizando una primera póliza, una renovación o una cotización que le parece demasiado alta. Explica cómo se calcula la prima, qué significan las cifras de 2026, las multas por no tener seguro, qué aseguradoras aceptan a empleadores pequeños y cómo la auditoría fija el costo final. Cuando esté listo, pida una cotización de workers' comp y la cotizaremos con varias aseguradoras.
¿Cómo se calcula la prima de workers' comp en California?
La nómina de cada empleado va a un código de clase, y cada clase tiene una tarifa por cada $100 de nómina. La fórmula básica:
Prima = (nómina ÷ 100) × tarifa de la clase × modificador de experiencia × ajustes de calificación, más pequeños cargos estatales.
El código de clase hace la mayor parte del trabajo. El WCIRB publica una tarifa consultiva de prima pura para cada una de unas 500 clases, que cubre los reclamos esperados y el costo de manejarlos.[1] Cada aseguradora registra sus propias tarifas encima de eso, agregando sus gastos y su ganancia, y esas tarifas registradas son las que le cobran. "The adopted rate is advisory, meaning that insurance companies are not bound by it and are free to set their own rates."[2]
Después de la tarifa vienen dos ajustes. Los empleadores más grandes reciben un modificador de experiencia que compara sus reclamos con los de otros en las mismas clases. Las aseguradoras también aplican créditos o recargos por programas de seguridad, experiencia y administración. Nuestras guías sobre los códigos de clase de California y el modificador de experiencia explican ambos.
¿Qué significan las cifras de 2026 para mi prima?
Muestran hacia dónde va el mercado. El Comisionado adoptó una tarifa consultiva promedio de prima pura de $1.65 por cada $100 de nómina para pólizas que empiezan el 1 de septiembre de 2026 o después, un aumento del 6.6% sobre 2025. El WCIRB había propuesto 10.4%.[2]
Lo que los empleadores pagan en realidad se ha mantenido más bajo. El Departamento reporta una tarifa promedio cobrada de $1.56 en 2025, menor que $1.58 en 2024 y $1.60 en 2023. Eso fue alrededor de 37.1% por debajo de la tarifa manual promedio registrada por la industria de $2.48 al 1 de enero de 2026, lo que muestra cuánto descuentan los créditos de calificación las tarifas registradas.[1]
Esos créditos pueden no durar. El Departamento reporta índices combinados por año de accidente por encima del 100% durante seis años, y de 129% para el año de accidente 2025, el más alto desde 2002.[1] Cuando las aseguradoras pierden dinero en reclamos, los créditos se reducen al renovar aunque la tarifa consultiva no se mueva mucho.
Esto es lo que significan los promedios sobre $300,000 de nómina. Son promedios de todas las clases, no su tarifa:
| Tarifa usada | Por cada $100 de nómina | Prima anual sobre $300,000 |
|---|---|---|
| Tarifa promedio cobrada en 2025[1] | $1.56 | $4,680 |
| Tarifa consultiva de prima pura de 2026[2] | $1.65 | $4,950 |
| Tarifa manual promedio registrada, 1 de enero de 2026[1] | $2.48 | $7,440 |
Una clase administrativa queda muy por debajo de estos promedios y las clases de construcción muy por encima. Por eso un solo código de clase equivocado puede mover su factura más que cualquier crédito.
¿Necesito workers' comp si tengo un solo empleado?
Sí. La sección 3700 del Labor Code exige a todo empleador, excepto al estado, asegurar el pago de la compensación, ya sea con una aseguradora autorizada o con un certificado de autoaseguro.[6] No hay un número mínimo de empleados.
Las multas son fuertes. Cuando el estado emite una orden de paro, también impone $1,500 por empleado, o el doble de la prima que debió pagar si estuvo sin seguro más de una semana en el último año, lo que sea mayor.[3] No asegurar a sabiendas es un delito menor con una multa de al menos $10,000 y hasta el doble de la prima que se debía.[4]
Los contratistas tienen reglas adicionales. Un contratista con licencia debe mantener registrado un certificado de workers' comp ante la CSLB, y los licenciatarios C-8, C-20, C-22, C-39 y D-49 lo necesitan aunque no tengan empleados.[7] A partir del 1 de enero de 2028, ese requisito se extiende a casi todos los licenciatarios.[7]
¿Qué aseguradoras aceptan a empleadores pequeños en California?
Varias aseguradoras admitidas del mercado de Menlo aceptan en línea a empleadores pequeños de California, lo que permite cotizar rápido las clases comunes:
| Aseguradora | Lo que publica |
|---|---|
| AmTrust | Más de 500 clases elegibles, más de 350 que se pueden contratar en línea. Negocios nuevos elegibles en la mayoría de las clases. Facturación Pay-As-You-Owe[8] |
| Chubb Small Business | Casi 400 clases. Límites de responsabilidad patronal de hasta $1 millón. Inclusión o exclusión de dueños y directivos, renuncia de subrogación[9] |
| THREE (Berkshire Hathaway) | Una póliza "that includes all of the coverage a business needs", emitida por Berkshire Hathaway Direct Insurance Company, para pequeños negocios en sus industrias objetivo[10] |
| Pie | Pago según nómina real sin depósito inicial[5] |
Los negocios que rechazan las aseguradoras para pequeños negocios, y las cuentas más grandes, van al mercado completo, incluido el State Compensation Insurance Fund.
¿Cómo cambia la auditoría mi costo final?
La prima que paga al principio se basa en su nómina estimada. Al terminar la póliza, la aseguradora audita su nómina real por clase y le cobra o le devuelve la diferencia. Si contrató gente o subió sueldos durante el año, espere un cobro. Nuestra guía de la auditoría de workers' comp explica el proceso.
La facturación según nómina real evita la sorpresa. Pie la describe como sin depósito inicial y con primas basadas en "your actual payroll, not an estimate", cobradas automáticamente, lo que evita un cobro adicional después de la auditoría si su negocio crece.[5] AmTrust ofrece un plan parecido, Pay-As-You-Owe.[8]
¿Cómo puedo bajar el costo de mi workers' comp?
Primero, asigne bien las clases. El personal de oficina que nunca sale al campo va en la clase administrativa, no en la clase principal de su oficio, y la división de la nómina debe estar documentada. Después:
- Lleve registros de nómina por clase para que el auditor vea la división.
- Reporte bien a los dueños. Los directivos y dueños pueden incluirse o excluirse según las reglas de su tipo de entidad.
- Empiece un programa escrito de seguridad y de regreso al trabajo. Ayuda a obtener créditos y a tener menos reclamos.
- Reporte las lesiones rápido. La atención temprana mantiene pequeños los reclamos, y los reclamos definen el modificador de experiencia.
- Compare varias aseguradoras en cada renovación, porque cada una registra sus propias tarifas y créditos.
Puede estimar una prima con nuestra calculadora de workers' comp antes de pedir cotizaciones.
Preguntas frecuentes
¿Cuánto cuesta workers' comp por empleado en California?
Depende del sueldo y la clase de cada empleado. Con la tarifa promedio cobrada en 2025 de $1.56 por cada $100, un empleado que gana $50,000 cuesta unos $780 al año, pero un empleado de oficina cuesta mucho menos y un trabajador de construcción mucho más.[1]
¿Por qué subió mi tarifa de workers' comp en California en 2026?
¿La tarifa consultiva de prima pura es lo que pago?
No. Solo cubre las pérdidas esperadas y el manejo de reclamos, y las aseguradoras no están obligadas a usarla. Usted paga la tarifa registrada de la aseguradora después de sus créditos y de cualquier modificador de experiencia.[2]
¿Cuál es el workers' comp más barato en California?
No hay una aseguradora que sea la más barata para todos, porque cada una registra sus propias tarifas por clase y sus créditos. Clases y nómina correctas, un buen historial de reclamos y cotizaciones de varias aseguradoras dan el precio más bajo.
Esta guía es información general basada en la ley de California y en datos del Departamento de Seguros publicados en 2026. Las tarifas las fija la documentación registrada de cada aseguradora, y los términos de su póliza son los que valen. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia que puede recibir una comisión por una colocación.
Referencias
- 1.California Department of Insurance. “Proposed Decision: September 1, 2026 Workers' Compensation Claims Cost Benchmark and Advisory Pure Premium Rates, REG-2026-00002.” Consultado 2026-09-27. https://www.insurance.ca.gov/0400-news/0100-press-releases/2026/upload/Workers-Comp-Proposed-Decision-7-10-26.pdf ↩
- 2.California Department of Insurance. “Commissioner Lara takes action to maintain stable workers' compensation market amid rising costs (July 10, 2026).” Consultado 2026-09-27. https://www.insurance.ca.gov/0400-news/0100-press-releases/2026/release024-2026.cfm ↩
- 3.California Legislative Information. “Labor Code section 3722.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=3722.&lawCode=LAB ↩
- 4.California Legislative Information. “Labor Code section 3700.5.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=3700.5.&lawCode=LAB ↩
- 5.Pie Insurance. “Pay-as-you-go with Pie Insurance.” 2022. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Pie/Pie-Insurance-Pay-as-You-Go.pdf ↩
- 6.California Legislative Information. “Labor Code section 3700.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=3700.&lawCode=LAB ↩
- 7.California Legislative Information. “Business and Professions Code section 7125 (current version and version operative January 1, 2028).” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=7125.&lawCode=BPC ↩
- 8.AmTrust. “Workers' Compensation sell sheet (MKT5403).” 2024. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/AmTrust/ANA_Workers-Compensation_Sell-Sheet_MKT5403.pdf ↩
- 9.Chubb. “ChubbSmallBusiness.com: Workers' Compensation.” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Chubb%20Commercial/ChubbSmallBusiness.com_WC_2_13.pdf ↩
- 10.THREE by Berkshire Hathaway. “Target Industries.” Consultado 2026-09-27. https://www.dropbox.com/scl/fi/2xs8qqoep4ikzbl1w6px7/THREE-s-Target-Industries.pdf?rlkey=8acznhbtbu9p4h0pbb88yx62m&st=0g7ir7dn&e=2&dl=0 ↩