Reembolso de deducibles
Recupere los deducibles de su casa y su auto.
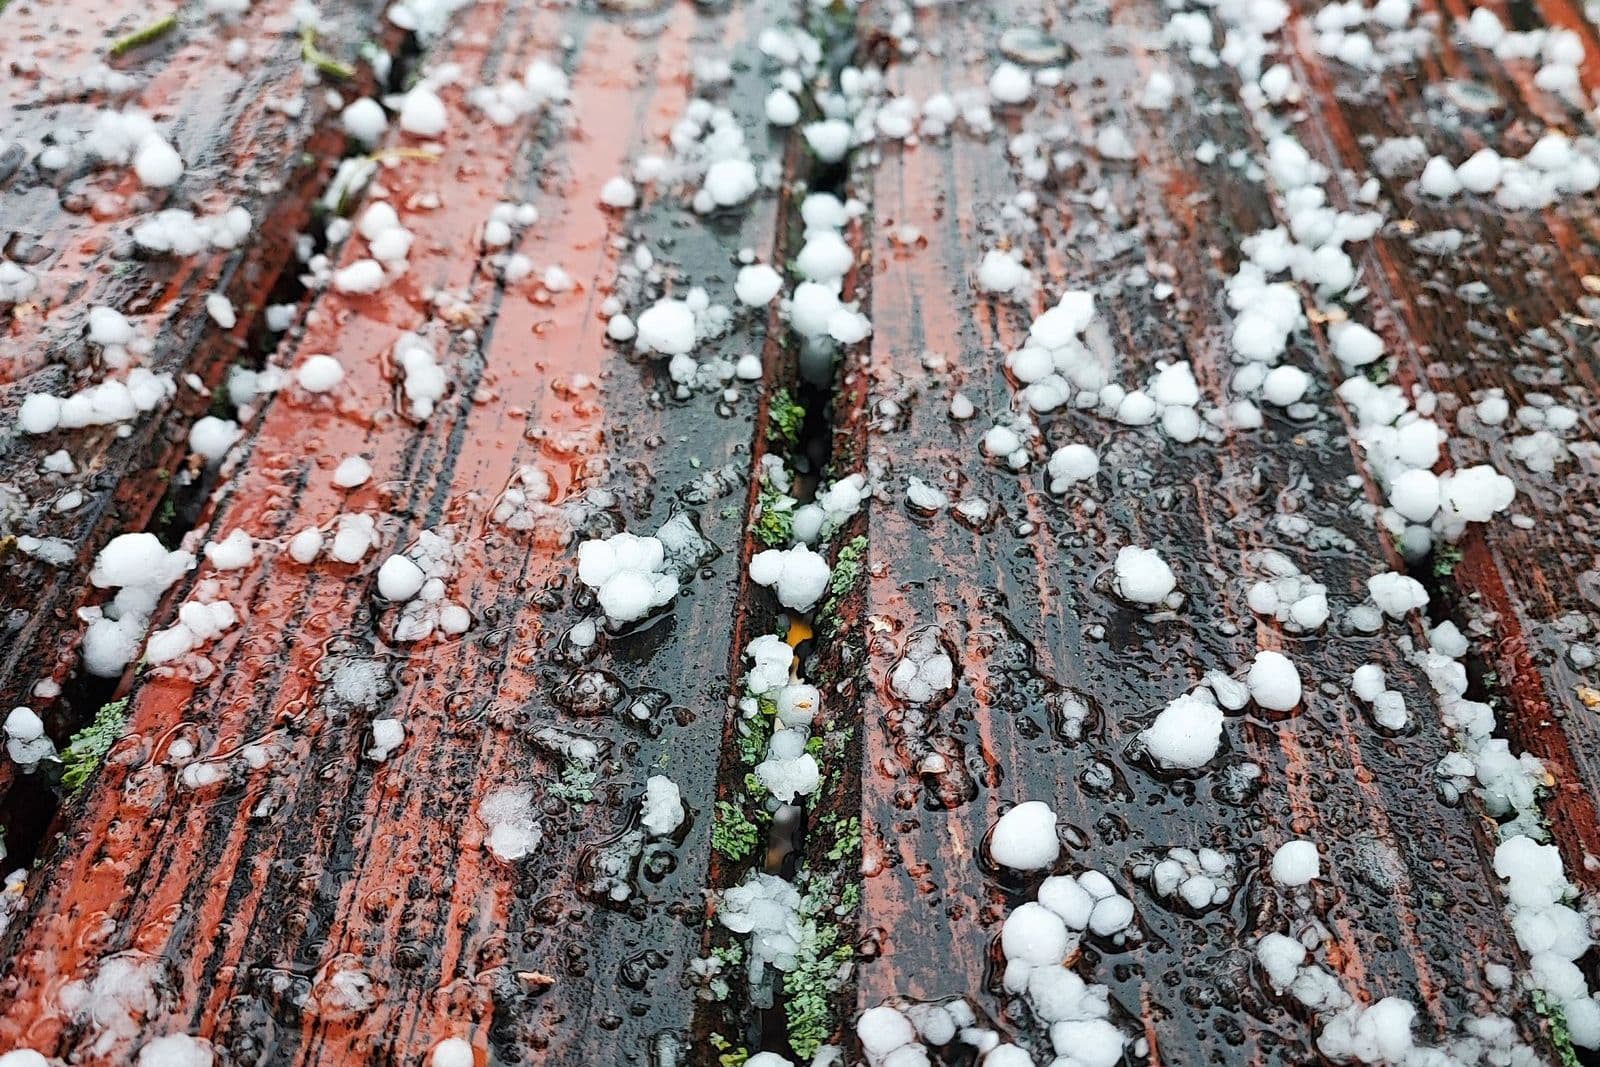
Muchas pólizas de hogar tienen un deducible aparte por viento, granizo o huracán, y puede llegar a decenas de miles de dólares. Una reducción del deducible baja lo que usted paga después de una tormenta a tan solo $5,000. Díganos dónde vive y un corredor con licencia le contactará. Actualmente en California.
Unas preguntas sobre su empresa o su casa.
Comparamos aseguradoras y leemos los formularios línea por línea.
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Así funciona. Una tormenta rompe las ventanas y daña el techo, y los daños llegan a $100,000. La póliza de hogar tiene un deducible por tormenta de $30,000. Con la reducción, el propietario paga $5,000 para empezar las reparaciones y la reducción paga los otros $25,000.
Su póliza de hogar tiene un deducible alto por viento, granizo o huracán, y pagarlo la semana después de una tormenta le costaría.
Su casa está asegurada por al menos $250,000 para reconstruirla.
Los límites llegan hasta $1 millón por póliza.
Puede bajar su deducible por tormenta a tan solo $5,000 por evento.
Recupere los deducibles de su casa y su auto.
Proteja la vivienda y lo que hay en ella.
No. Paga una pérdida cubierta por su póliza de hogar aunque no se alcance el deducible.
Normalmente sí, si está asegurada por al menos $250,000 para reconstruirla. Se ofrece en los 50 estados, incluido California.
El número de su póliza de hogar y el nombre de su aseguradora de hogar.
Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.
Un corredor con licencia puede revisar con usted la elegibilidad y las condiciones de la póliza.