Saltar al contenido
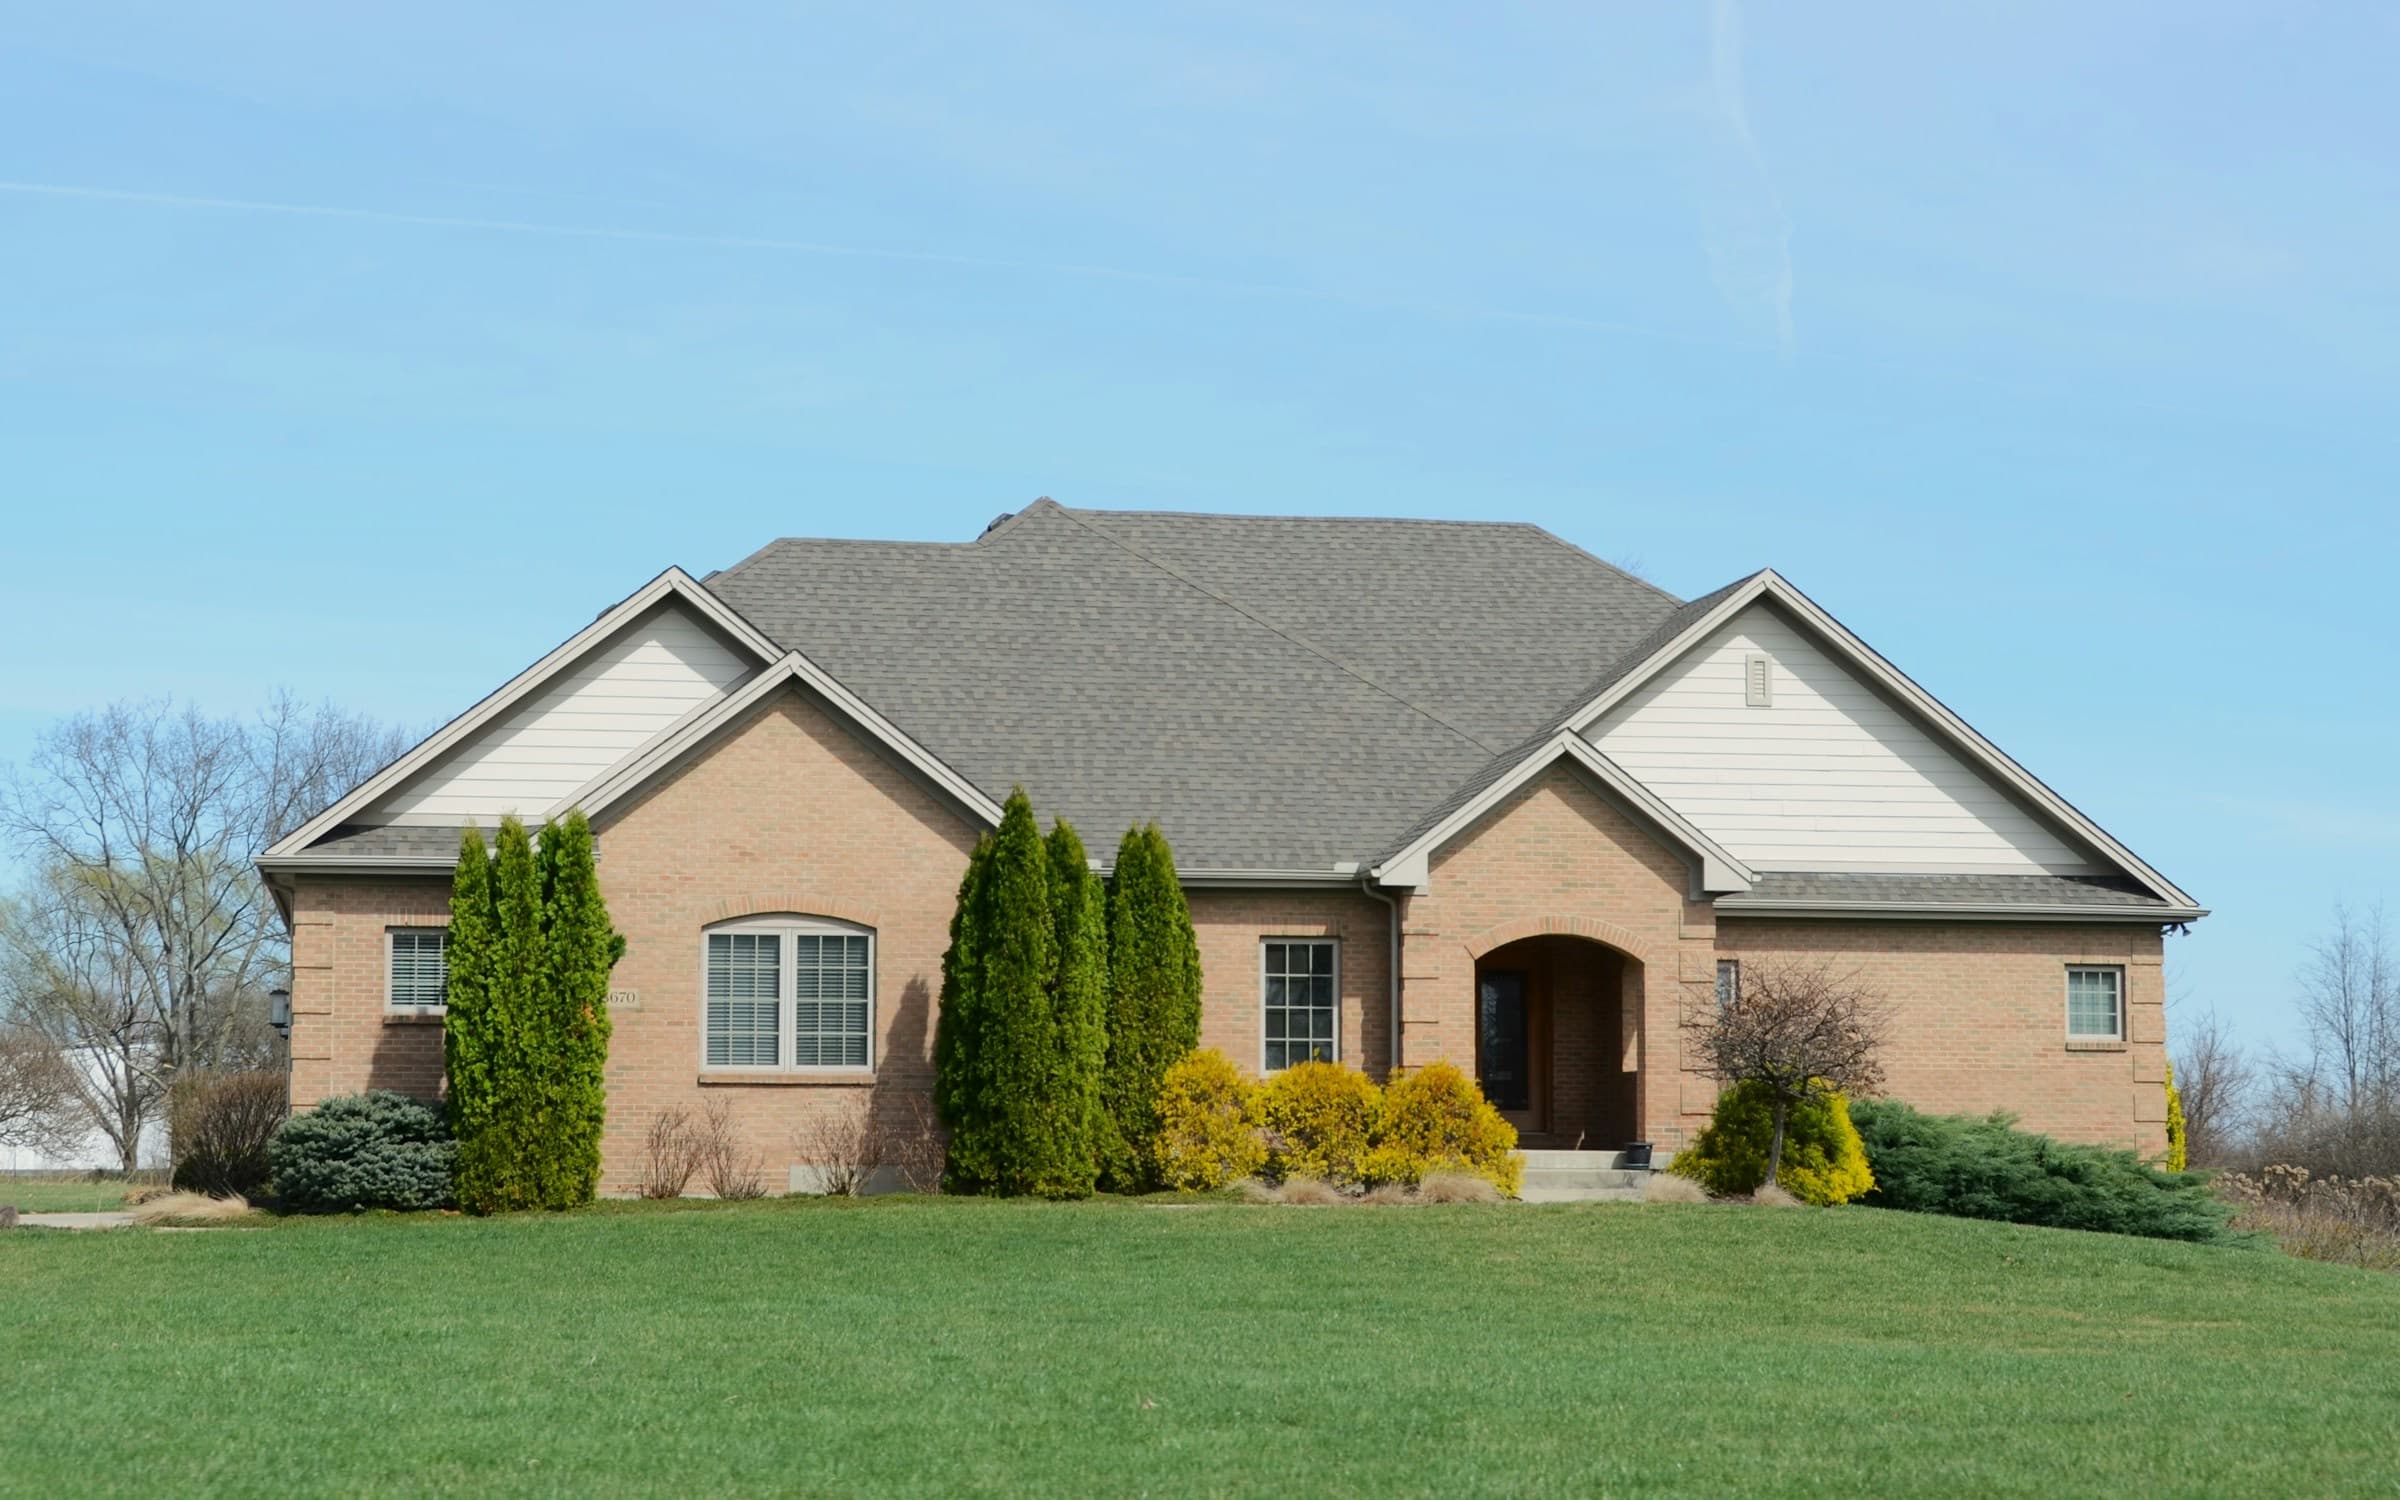
Una casa unifamiliar de ladrillo sobre un amplio césped, el tipo de vivienda de alquiler o segunda casa que asegura una póliza de vivienda contra incendio

Seguro contra incendio para viviendas

Asegure el alquiler, la segunda vivienda o la casa antigua que rechazan las aseguradoras estándar. Solicitamos cotizaciones por usted.

El seguro de vivienda contra incendio (dwelling fire) cubre una casa en la que usted no vive todo el año, como una vivienda en alquiler, una segunda casa, un alquiler de corto plazo o una casa antigua que las aseguradoras regulares rechazan. Se emite en el formulario básico DP1 o en el más amplio DP3, y se puede agregar responsabilidad civil. Un programa que usamos asegura viviendas de hasta $1.25 millones.

Quién califica
Viviendas de alquiler de 1 a 4 familias, segundas casas y casas de temporada, alquileres de corto plazo con revisión y casas antiguas con sistemas actualizados
Límites habituales
Vivienda hasta $1.25 millones en un programa, con responsabilidad civil de hasta $1 millón
Formularios
El DP1 básico o el DP3 más amplio
Programas que usamos
Programas especializados de vivienda, y el California FAIR Plan cuando todos los mercados la rechazan

Comparamos el mercado por usted, sin cargos de corredor

  • Green Shield
  • Aegis
  • Delos
  • Foremost
  • Pacific Specialty
  • Mercury Insurance
  • Markel
  • Kinsale

Qué asegura el mercado de incendio para viviendas

Viviendas de una a cuatro familias que otros rechazan

El seguro de vivienda contra incendio asegura casas de temporada y secundarias, alquileres de corto plazo y vacacionales, viviendas ocupadas por inquilinos y propiedades antiguas que las aseguradoras estándar evitan por su ocupación, antigüedad o tamaño.
Formularios DP1 y DP3, solos o en paquete

Las pólizas se emiten en el formulario básico DP1 o en el más amplio DP3. Se puede añadir responsabilidad civil por lesiones en la propiedad, lo que hace que una póliza contra incendio para viviendas sea más completa que una póliza básica de arrendador.

El estado de la vivienda determina la ruta

La plomería, el cableado, los paneles de fusibles, la condena del inmueble y los daños estructurales existentes pueden restringir programas individuales. El corredor los revisa antes de elegir el mercado, en lugar de aplicar la regla de una aseguradora a todas las cotizaciones.

Las coberturas que necesita un alquiler

Una póliza de vivienda contra incendio puede cubrir la Cobertura A para la vivienda, otras estructuras, bienes personales, valor justo de alquiler y gastos adicionales de vivienda, con escalas de sublímites para vandalismo, robo, daños por agua y moho en el formulario DP3.

¿Su vivienda encaja?

Suele encajar

  • Casas de temporada y segundas
  • Casas ocupadas por inquilinos
  • Casas antiguas, con revisión
  • Alquiler de corto plazo, con revisión

Se suele rechazar o remitir

  • Condenada o por demoler
  • Daño estructural existente
  • Casas de tierra, domo o pilotes
  • Edificios comerciales convertidos
  • Desalojos en curso

Cómo funciona

  1. Un formulario breve

    Unas preguntas sobre su empresa o su casa.

  2. Comparamos el mercado

    Comparamos aseguradoras y leemos los formularios línea por línea.

  3. Cotizar y emitir

    Elegimos la mejor póliza y le ayudamos a obtener cobertura.

Por qué el mercado estándar rechaza su alquiler

Las pólizas estándar rechazan una vivienda que no es su residencia principal, que se alquila a corto plazo o que simplemente es antigua, en cuanto uno de esos datos no encaja. El seguro contra incendio para viviendas existe precisamente para esas situaciones.

  • El alquiler de corto plazo puede provocar un rechazo

    Las pólizas estándar para propietarios y arrendadores excluyen la actividad de alquiler de corto plazo, y esa brecha en un alquiler vacacional exige un formulario diseñado para ella. El mercado de ocupaciones no estándar con el que trabajamos revisa la ocupación en vez de rechazarla de entrada.

  • Los sistemas antiguos impiden la cobertura estándar

    La plomería galvanizada, los paneles de 100 amperios o un techo al final de su vida útil impiden muchas cotizaciones estándar. El mercado especializado los cotiza según bandas de antigüedad y opciones de deducible en lugar de responder con un rechazo absoluto.

  • La ocupación cambia el formulario

    Una vivienda ocupada por el propietario, por un inquilino, de temporada o de alquiler de corto plazo se asegura de forma distinta. Declarar una ocupación incorrecta en una póliza estándar puede invalidar una reclamación. El corredor ajusta primero la ocupación al formulario.

  • Se puede añadir responsabilidad civil

    La responsabilidad del predio se añade a la póliza de propiedad, con límites de $25,000 a $1 millón.

Una casa entre colinas boscosas, una segunda casa o vivienda de alquiler asegurada con una póliza de vivienda contra incendio

En el California FAIR Plan

Esta solicitud cotiza la póliza de vivienda del FAIR Plan junto a los demás mercados de incendio para vivienda.

Alquilada, de temporada o desocupada

El FAIR Plan asegura viviendas de 1 a 4 unidades alquiladas, de temporada o desocupadas hasta un año, hasta $3 millones por ubicación.

Cotizar solo el FAIR Plan

Renta perdida, no responsabilidad civil

Se puede agregar el valor justo de alquiler hasta el 50% del límite de la vivienda. La responsabilidad civil del arrendador necesita otra póliza, como una DIC.

Ver FAIR Plan + DIC

Qué cubre una póliza de incendio para vivienda

Suele estar cubierto

  • La vivienda

    Con el formulario básico DP1 o el más amplio DP3.

  • Otras estructuras

    Estructuras separadas en el lote.

  • Bienes personales

    Sus pertenencias guardadas en la vivienda.

  • Valor justo de alquiler

    La renta que pierde mientras se repara una pérdida cubierta.

No cubierto, y dónde encontrarlo

Pensada según el uso de la vivienda

  1. 01

    Unidades familiares por vivienda

    1 a 4

  2. 02

    Formularios de póliza

    DP1 o DP3

  3. 03

    Deducible para otros riesgos

    $1K a $10K. Normalmente, según el mercado.

Para propietarios de viviendas, entre ellos:

  • Casas de temporada y residencias secundarias
  • Alquileres de corto plazo y vacacionales, sujetos a revisión
  • Casas de una a cuatro familias ocupadas por inquilinos
  • Viviendas antiguas con sistemas actualizados
  • Unidades de condominio fuera de programas estándar
  • Casas prefabricadas, sujetas a revisión

Qué cambia su prima

Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.

  • Ocupación: propietario, inquilino, temporada o alquiler de corto plazo
  • Tipo de construcción y antigüedad del edificio
  • Bandas de antigüedad del techo y clase de protección
  • Límite de responsabilidad y pagos médicos
  • Deducible para todos los demás riesgos, de $1,000 a $10,000

Preguntas que nos hacen

¿Qué es una póliza DP3?

La DP3 es el formulario amplio de propiedad para viviendas: cubre la vivienda contra riesgos abiertos y ofrece opciones como robo, vandalismo y sublímites por daños de agua. La DP1 es el formulario básico que cubre una lista determinada de riesgos.

¿Puedo asegurar un alquiler de corto plazo?

Sí, puede revisarse. La ocupación de alquiler de corto plazo o vacacional se dirige al mercado de ocupaciones no estándar con el que trabajamos, precisamente la ocupación que excluyen las pólizas estándar de arrendador. Todavía no hay en línea un mercado dedicado a alquileres vacacionales, así que declare la ocupación con exactitud y espere que el corredor confirme qué mercado puede cotizarla.

¿El seguro contra incendio para viviendas incluye responsabilidad?

Sí, puede incluirla. La responsabilidad del predio se añade a la póliza de propiedad con límites de 25 mil a un millón de dólares, además de pagos médicos de mil a diez mil dólares.

¿Qué puede hacer que una vivienda no sea elegible?

La condena del inmueble y los daños graves existentes son los impedimentos comunes más fuertes. La plomería, el cableado, los paneles de fusibles, la ocupación y la exposición a incendios forestales varían según el mercado; esas respuestas orientan la ruta en lugar de terminar automáticamente la cotización.

¿Cómo se cubre el valor justo de alquiler?

Si una pérdida cubierta vuelve inhabitable la vivienda, la cobertura de valor justo de alquiler paga la renta perdida mientras se repara. Una póliza básica de propiedad no lo hace.

¿Y si ningún mercado acepta la casa?

El FAIR Plan de California emite una póliza de incendio de riesgos nombrados para viviendas de 1 a 4 unidades que las aseguradoras estándar rechazan, también en zonas de incendios forestales. Una póliza DIC puede cubrir lo que deja fuera, como robo, daños por agua y responsabilidad civil.

Ver el California FAIR Plan

¿Pueden colocar esta cobertura donde está mi negocio?

Ofrecemos cobertura en los estados donde tenemos licencia. Comience una cotización con la dirección de su negocio o riesgo, y le diremos qué mercados pueden asegurar esa ubicación antes de que dedique mucho tiempo a las preguntas.

¿Qué pasa después de comenzar una cotización?

Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.

Comience su cotización en línea.

Complete un formulario breve o llámenos. Sin comisiones de corredor.