Casas en zonas de incendios forestales
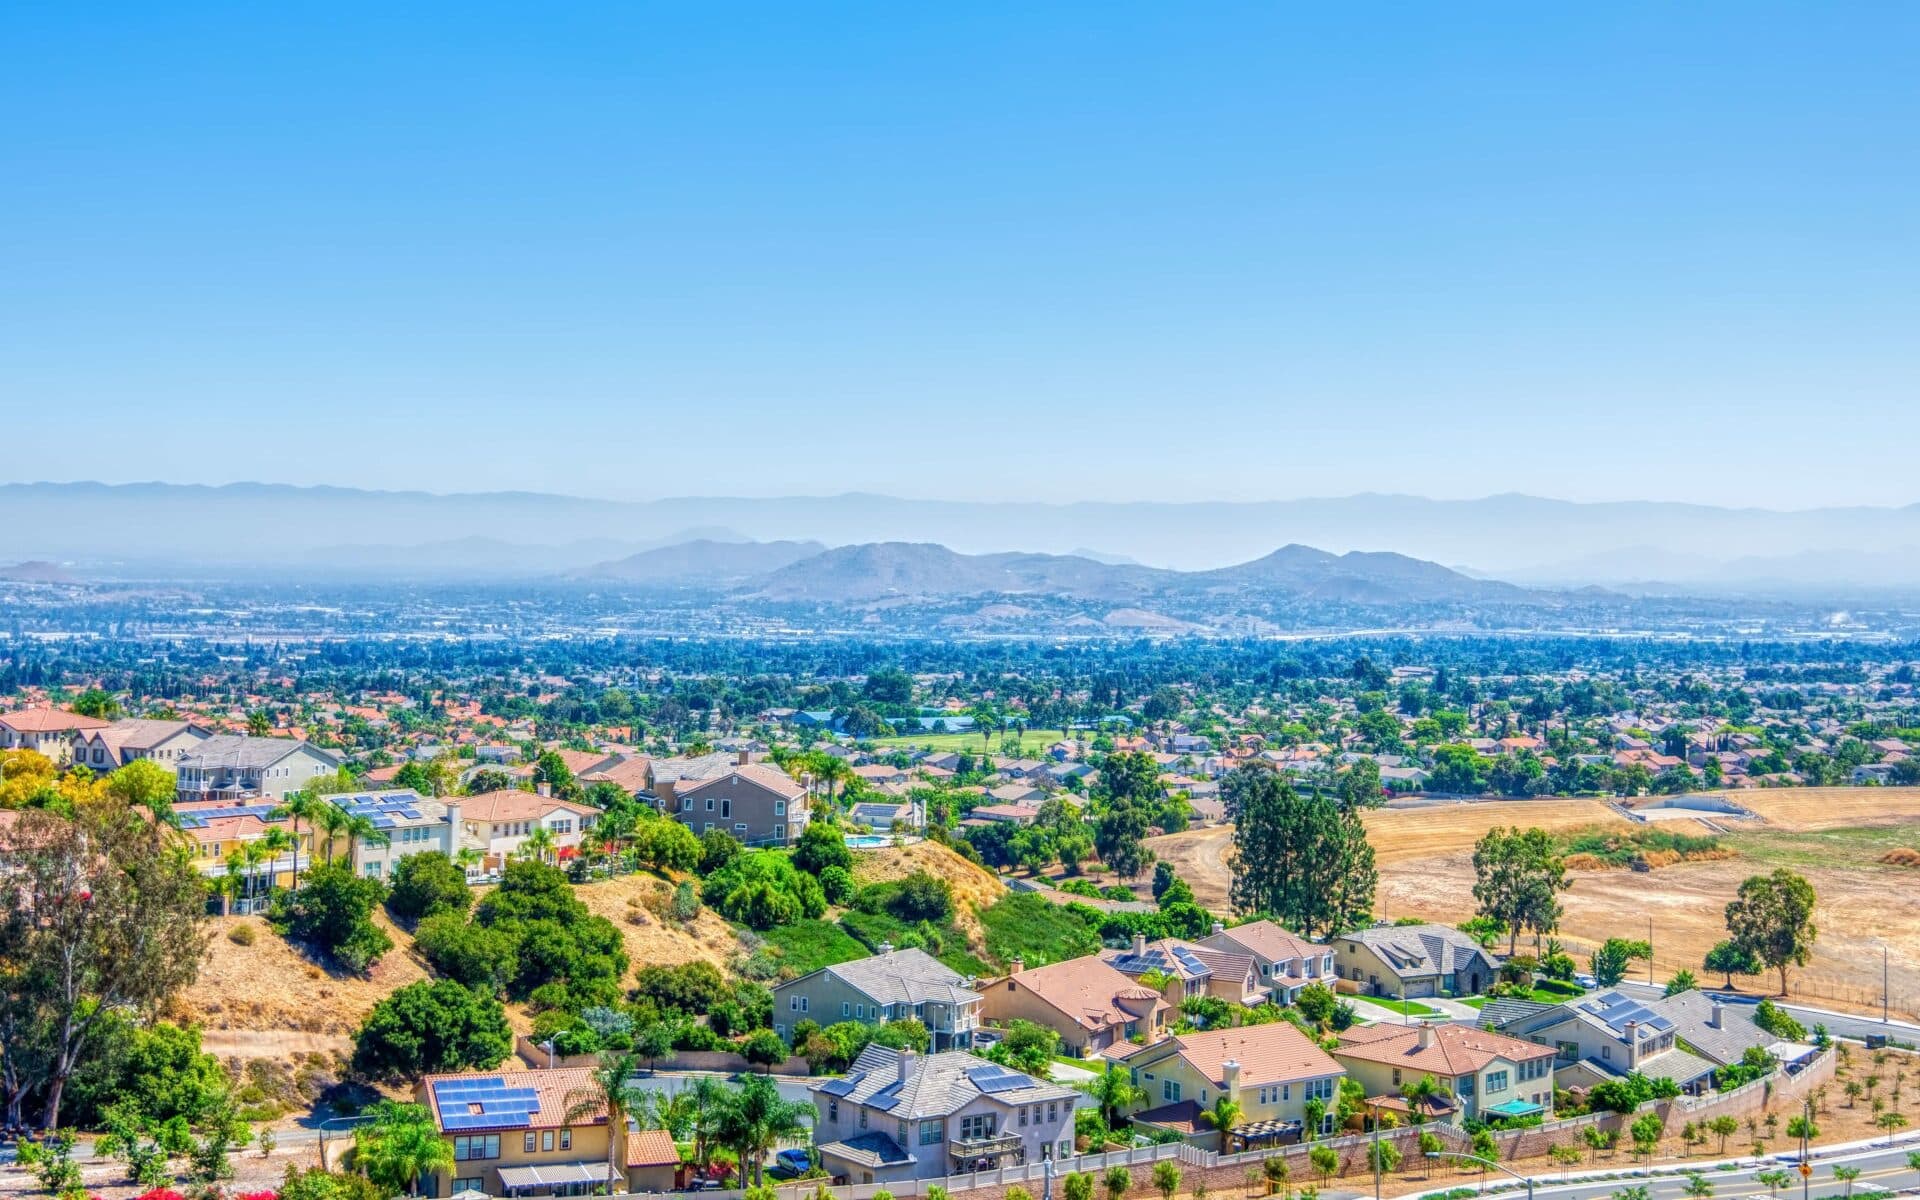
Las casas en zonas de incendios forestales califican, porque las aseguradoras estándar suelen rechazar casas cerca de maleza y bosque. El FAIR Plan no rechaza ni recarga una casa por el lugar donde está.
Cubra lo que el FAIR Plan deja fuera. Cotizamos el FAIR Plan para incendio y una póliza DIC para gran parte de lo demás.
Cuando las aseguradoras regulares rechazan una casa en California, una solución común son dos pólizas. El California FAIR Plan cubre incendio, rayo, explosión interna y humo hasta $3 millones por casa, y una póliza DIC cubre gran parte de lo que el FAIR Plan deja fuera, como daños por agua, robo y responsabilidad civil. Cotizamos las dos al mismo tiempo para que encajen.
El California FAIR Plan es el asegurador de último recurso del estado para viviendas que las aseguradoras regulares no cubren, y solo paga por incendio y algunas causas nombradas. Una póliza DIC (diferencia en condiciones) es una segunda póliza de una aseguradora privada que agrega gran parte de lo que el FAIR Plan deja fuera, como daños por agua, robo y responsabilidad civil.
Póliza del FAIR Plan
Incendio y rayo, incluidos los incendios forestales
Explosión interna y humo
Cobertura extendida, opcional
Vandalismo, opcional
Hasta $3 millones por vivienda
Póliza DIC
Daños por agua
Robo
Derrumbe
Responsabilidad civil personal
Gastos de evacuación
Avería de equipos
Las casas en zonas de incendios forestales califican, porque las aseguradoras estándar suelen rechazar casas cerca de maleza y bosque. El FAIR Plan no rechaza ni recarga una casa por el lugar donde está.
El FAIR Plan es la aseguradora de último recurso del estado, para dueños que no consiguieron cobertura en otro lugar. Su corredor confirma que el mercado estándar dijo que no antes de presentar la solicitud.
El FAIR Plan asegura viviendas de 1 a 4 unidades, también alquiladas, de temporada o desocupadas. El mercado DIC acepta cualquier ocupación, incluidos los alquileres vacacionales.
El FAIR Plan cubre hasta $3 millones por vivienda. Los límites de vivienda de la DIC llegan hasta $3 millones junto a una póliza del FAIR Plan, según el mercado.
Empiece la solicitud en esta página. Su corredor confirma que el mercado estándar dijo que no y prepara ambas solicitudes.
El FAIR Plan pide 2 o 3 fotos con fecha de los últimos 7 días que muestren el número de la dirección, la casa y el techo. Puede pedir una inspección en su lugar, que tarda de 2 a 3 semanas.
La suscripción del FAIR Plan revisa la solicitud y envía la cotización a su corredor por correo electrónico. La DIC se cotiza en línea junto a ella.
El FAIR Plan le factura a usted, no al corredor. Pague dentro de 30 días, de contado o a plazos. La cobertura empieza el día después del pago.
Conviene que un solo corredor cotice las dos pólizas, porque dos pólizas de dos aseguradoras pueden dejar un vacío o pagar dos veces lo mismo. Su corredor solicita ambas a la vez y comprueba que encajen.
El límite de vivienda de la DIC sigue al límite del FAIR Plan, así la casa queda asegurada por el mismo valor en ambas.
La cobertura del FAIR Plan empieza el día después de que usted paga. Su corredor inicia la DIC el mismo día.
Cada póliza tiene su propio deducible. Compare ambos antes de elegir.
El FAIR Plan pide 2 o 3 fotos de los últimos 7 días. Su corredor las sube con la solicitud.
El FAIR Plan también cubre alquileres, condominios, casas móviles y edificios comerciales.
Cotice solo el FAIR Plan, para una vivienda o cualquier otra propiedad.
Qué hacer cuando su aseguradora deja una casa en zona de incendios.
Una vivienda de 1 a 4 unidades que alquila o usa parte del año.
Sus pertenencias en una unidad de condominio.
Varias aseguradoras privadas venden una póliza DIC para acompañar al FAIR Plan, y el Departamento de Seguros publica una lista. Cotizamos la DIC con Green Shield y Aegis junto a su solicitud del FAIR Plan, para que los límites y las fechas coincidan.
Es la aseguradora de último recurso del estado para seguro básico de propiedad, para casas y edificios que las aseguradoras estándar no aceptan. La póliza de vivienda cubre incendio, rayo, explosión interna y humo, hasta $3 millones por ubicación.
Solo paga por las causas de pérdida que nombra. No cubre robo, daños por agua ni responsabilidad civil personal, y el FAIR Plan no vende una póliza que los cubra. Una póliza DIC está hecha para llenar esos vacíos.
DIC, que significa diferencia en condiciones, es una póliza de vivienda separada que excluye el incendio y cubre lo que el FAIR Plan deja fuera, como daños por agua, derrumbe, robo y responsabilidad civil. La cobertura exacta depende del mercado y de las opciones que elija.
Unos 5 días hábiles una vez que el FAIR Plan tiene las fotos, que es su meta de revisión. Si pide una inspección en lugar de fotos, cuente con 2 a 3 semanas. La cotización llega a su corredor por correo electrónico.
Usted le paga directamente al FAIR Plan. Factura al asegurado, nunca al corredor. Puede pagar de contado, en 3 pagos o en 11 pagos, y la cobertura empieza el día después del pago. Pague dentro de 30 días o la cotización vence. La póliza DIC se factura por separado.
Sí. El FAIR Plan da descuentos por un techo con clasificación de incendio Clase A, aleros cerrados, respiraderos resistentes a brasas, ventanas mejoradas, espacio despejado alrededor de la casa, y por casas en un sitio Firewise USA o en una Fire Risk Reduction Community. Cuéntele a su corredor lo que ya hizo.
No. El terremoto y la inundación son solicitudes separadas. Una póliza de la California Earthquake Authority puede emitirse junto a una póliza del FAIR Plan, y su corredor puede revisar la inundación por separado.
Ofrecemos cobertura en los estados donde tenemos licencia. Comience una cotización con la dirección de su negocio o riesgo, y le diremos qué mercados pueden asegurar esa ubicación antes de que dedique mucho tiempo a las preguntas.
Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.
Un corredor con licencia puede revisar con usted la elegibilidad y las condiciones de la póliza.