Sin renovación por incendios forestales
Muchas aseguradoras ya no renuevan casas cerca de maleza y bosque. El FAIR Plan no rechaza ni recarga una casa por el lugar donde está.
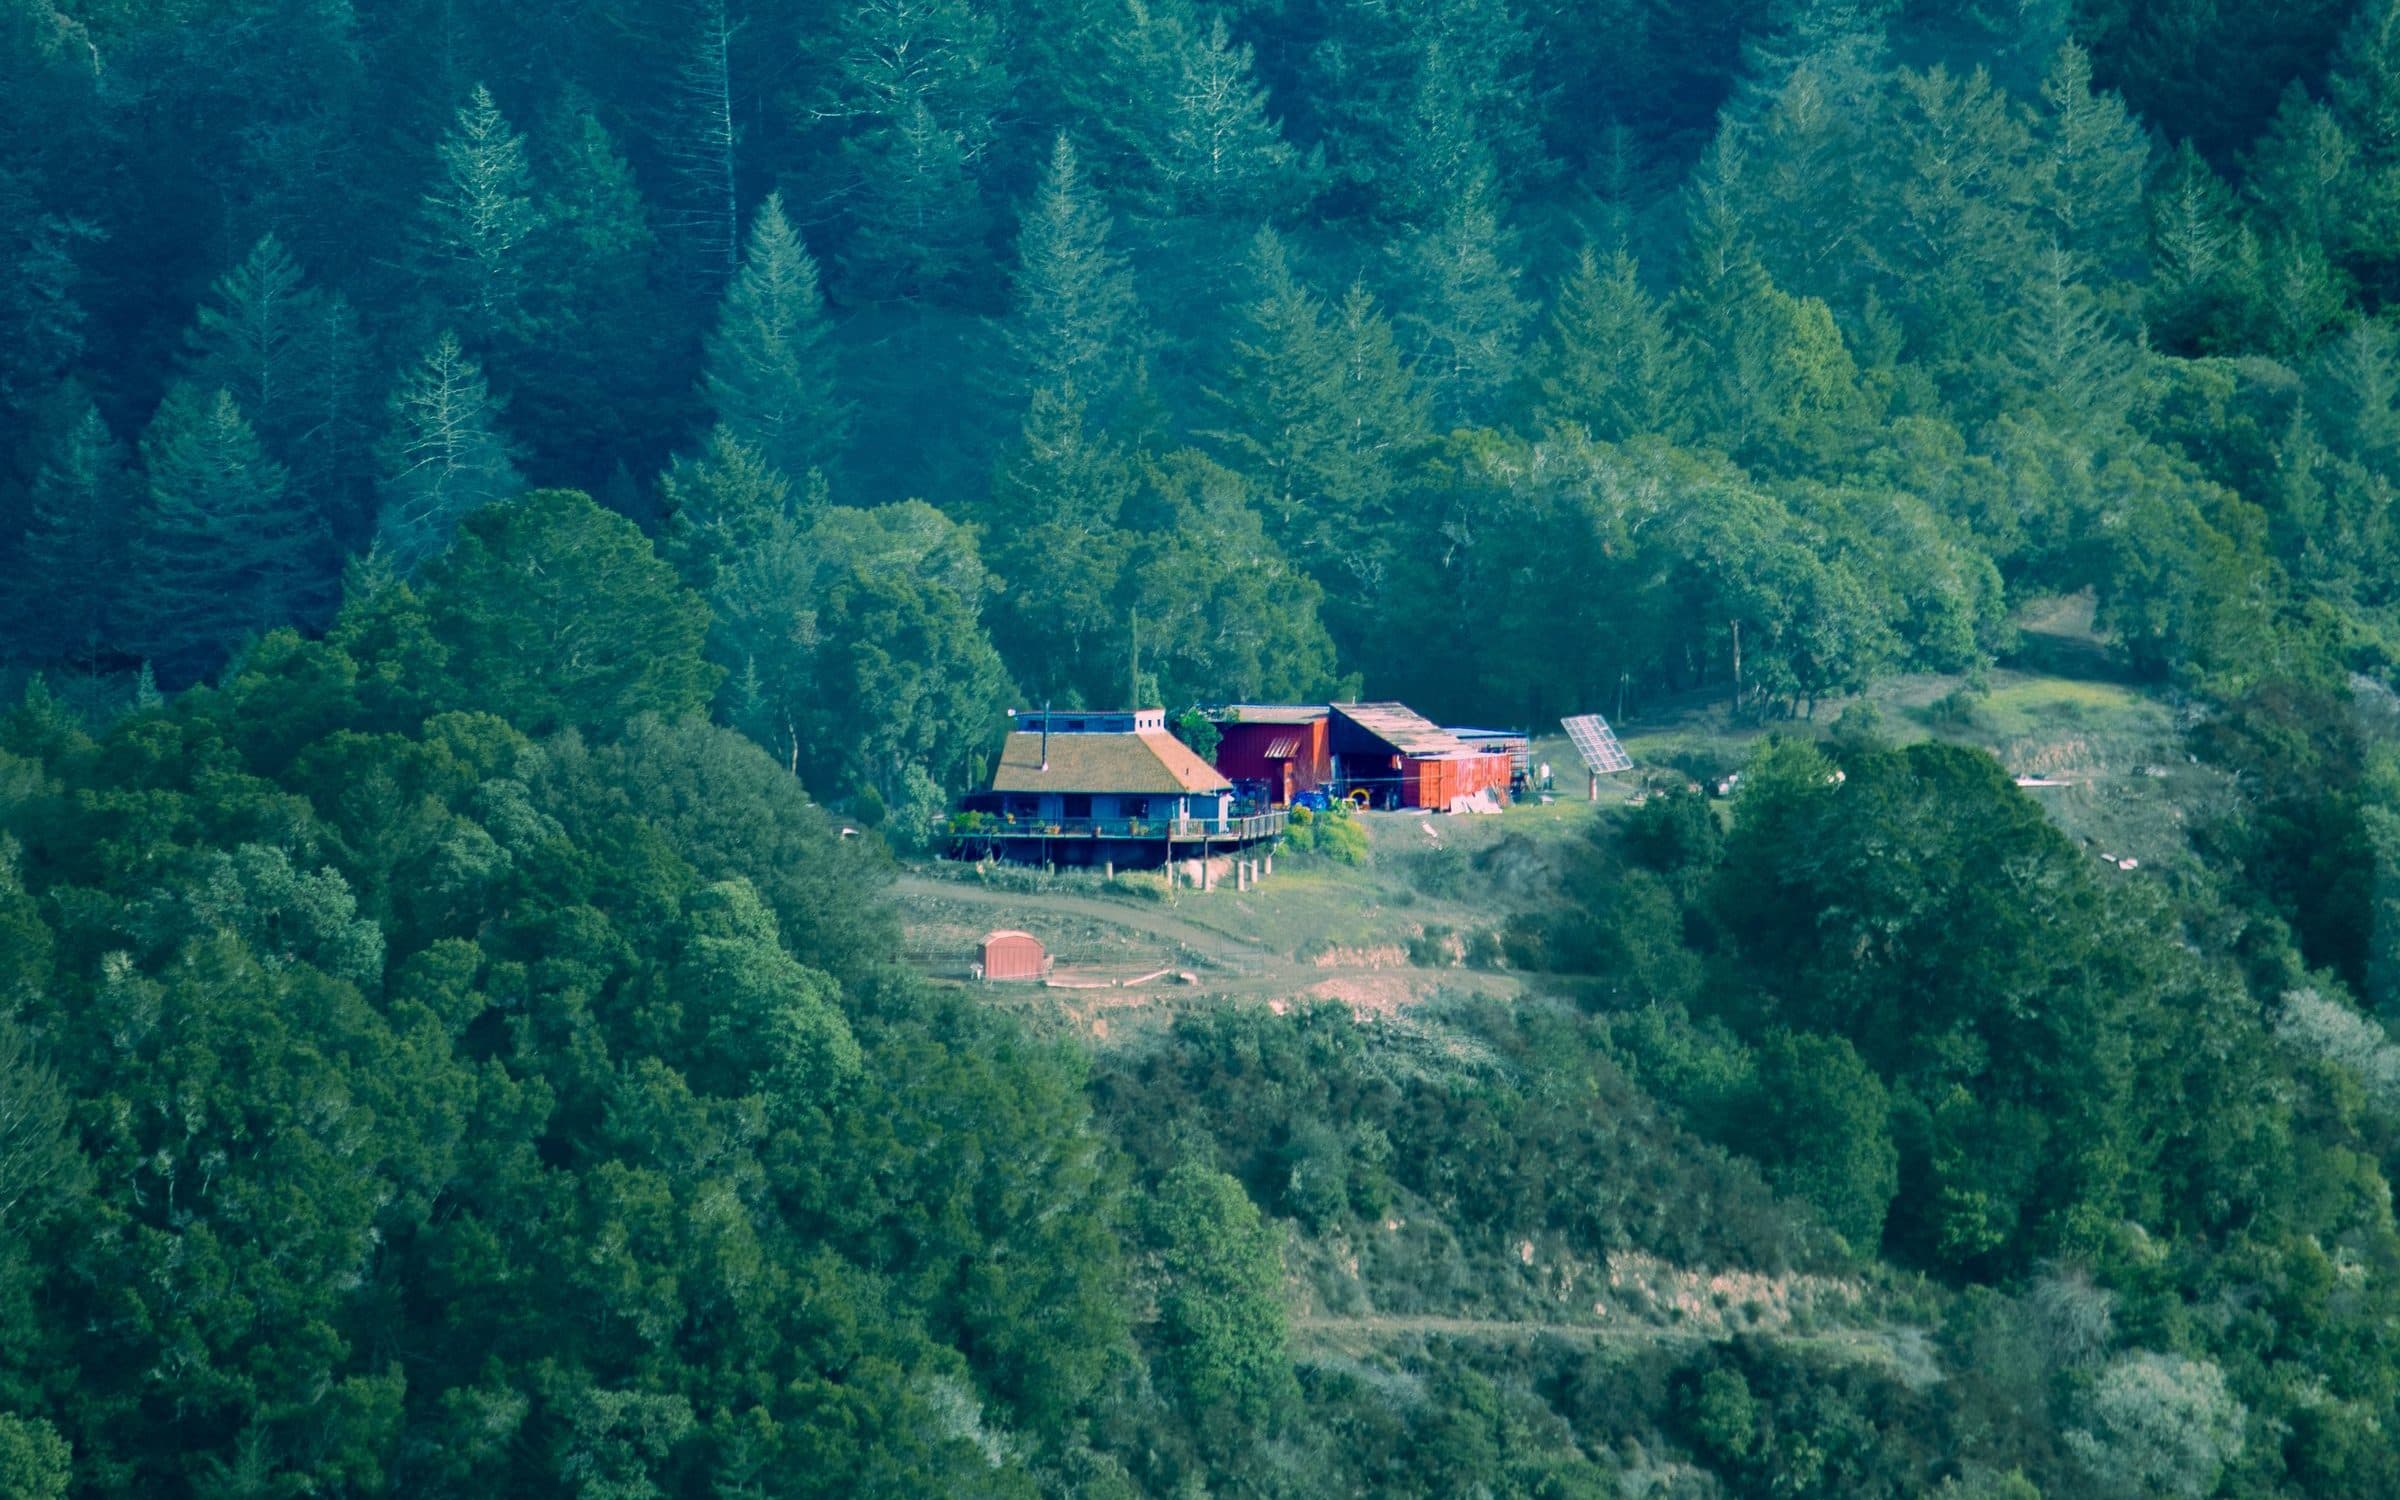
Vuelva a asegurar su casa después de una no renovación. Cotizamos juntos el FAIR Plan y una póliza DIC.
Muchas aseguradoras ya no renuevan casas cerca de maleza y bosque. El FAIR Plan no rechaza ni recarga una casa por el lugar donde está.
Un corredor confirma qué aseguradoras todavía aseguran su zona. El FAIR Plan pide esa búsqueda antes de presentar la solicitud.
El FAIR Plan cubre el incendio. Una póliza DIC agrega daños por agua, robo y responsabilidad civil, según el mercado.
Un techo Clase A, respiraderos resistentes a brasas y espacio despejado alrededor de la casa bajan la prima del FAIR Plan.
Algunas aseguradoras todavía aseguran casas en zonas de incendio. El FAIR Plan pide a su corredor confirmar que las aseguradoras estándar lo rechazaron antes de presentar la solicitud.
No rechaza ni recarga una casa por el lugar donde está. Pide 2 o 3 fotos recientes y revisa la solicitud en unos 5 días hábiles.
El FAIR Plan cubre el incendio. Una póliza DIC agrega daños por agua, robo y responsabilidad civil, así que juntas funcionan como una póliza de vivienda.
Un techo Clase A, respiraderos resistentes a brasas, espacio despejado alrededor de la casa y una comunidad Firewise USA bajan cada uno la prima del FAIR Plan.
Menlo es un corredor independiente con licencia, no el California FAIR Plan. Dos pólizas de dos aseguradoras pueden dejar un vacío. Solicitamos ambas a la vez para que los límites y las fechas de inicio coincidan.
El límite de vivienda de la DIC sigue al límite del FAIR Plan.
La cobertura del FAIR Plan empieza el día después de que usted paga. Iniciamos la DIC el mismo día.
El FAIR Plan pide 2 o 3 fotos de los últimos 7 días. Las subimos con la solicitud.
El FAIR Plan es una alternativa de respaldo. Podemos revisar de nuevo el mercado estándar en la renovación.
Incluidos los incendios forestales.
Hasta $500,000, según el mercado.
Incluidos para la vivienda principal, según el mercado.
Las casas en estas zonas son las que las aseguradoras estándar cancelan con más frecuencia. El FAIR Plan y la DIC se emiten en todo California.
Redding, Paradise, Chico, Grass Valley, Nevada City, Auburn, Placerville, Sonora, Mariposa, South Lake Tahoe y Truckee.
Santa Rosa, Napa, el condado de Sonoma, Mill Valley, Orinda, las colinas de Oakland, Los Gatos y Scotts Valley.
Malibu, Topanga, Pacific Palisades, Calabasas, Altadena, Pasadena, Sierra Madre, La Cañada Flintridge, Ojai y Ventura.
Big Bear, Lake Arrowhead, Crestline, Running Springs, Idyllwild, Julian, Ramona y Three Rivers.
Solo el FAIR Plan, con una cotización DIC si la desea.
Qué cubre cada póliza y cómo encajan.
Casas que cuestan más de $1.5 millones en reconstruirse.
Pida a un corredor que revise primero las aseguradoras que todavía aseguran su zona. Si ninguna acepta la casa, solicite el California FAIR Plan y agregue una póliza DIC para lo que deja fuera.
Depende de la casa. El FAIR Plan no recarga una casa por su ubicación y sus descuentos por incendio bajan el precio. La póliza DIC es una prima adicional.
Robo, daños por agua y responsabilidad civil personal. Una póliza DIC está hecha para llenar esos vacíos.
Unos 5 días hábiles una vez que el FAIR Plan tiene las fotos, que es su meta de revisión. Una inspección en lugar de fotos tarda de 2 a 3 semanas. La cobertura empieza el día después de que paga.
Sí. El FAIR Plan es una alternativa de respaldo. Podemos revisar de nuevo el mercado estándar en la renovación.
Ofrecemos cobertura en los estados donde tenemos licencia. Comience una cotización con la dirección de su negocio o riesgo, y le diremos qué mercados pueden asegurar esa ubicación antes de que dedique mucho tiempo a las preguntas.
Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.
Un corredor con licencia puede revisar con usted la elegibilidad y las condiciones de la póliza.