Seguro de vivienda
Para casas que caben en una póliza estándar.
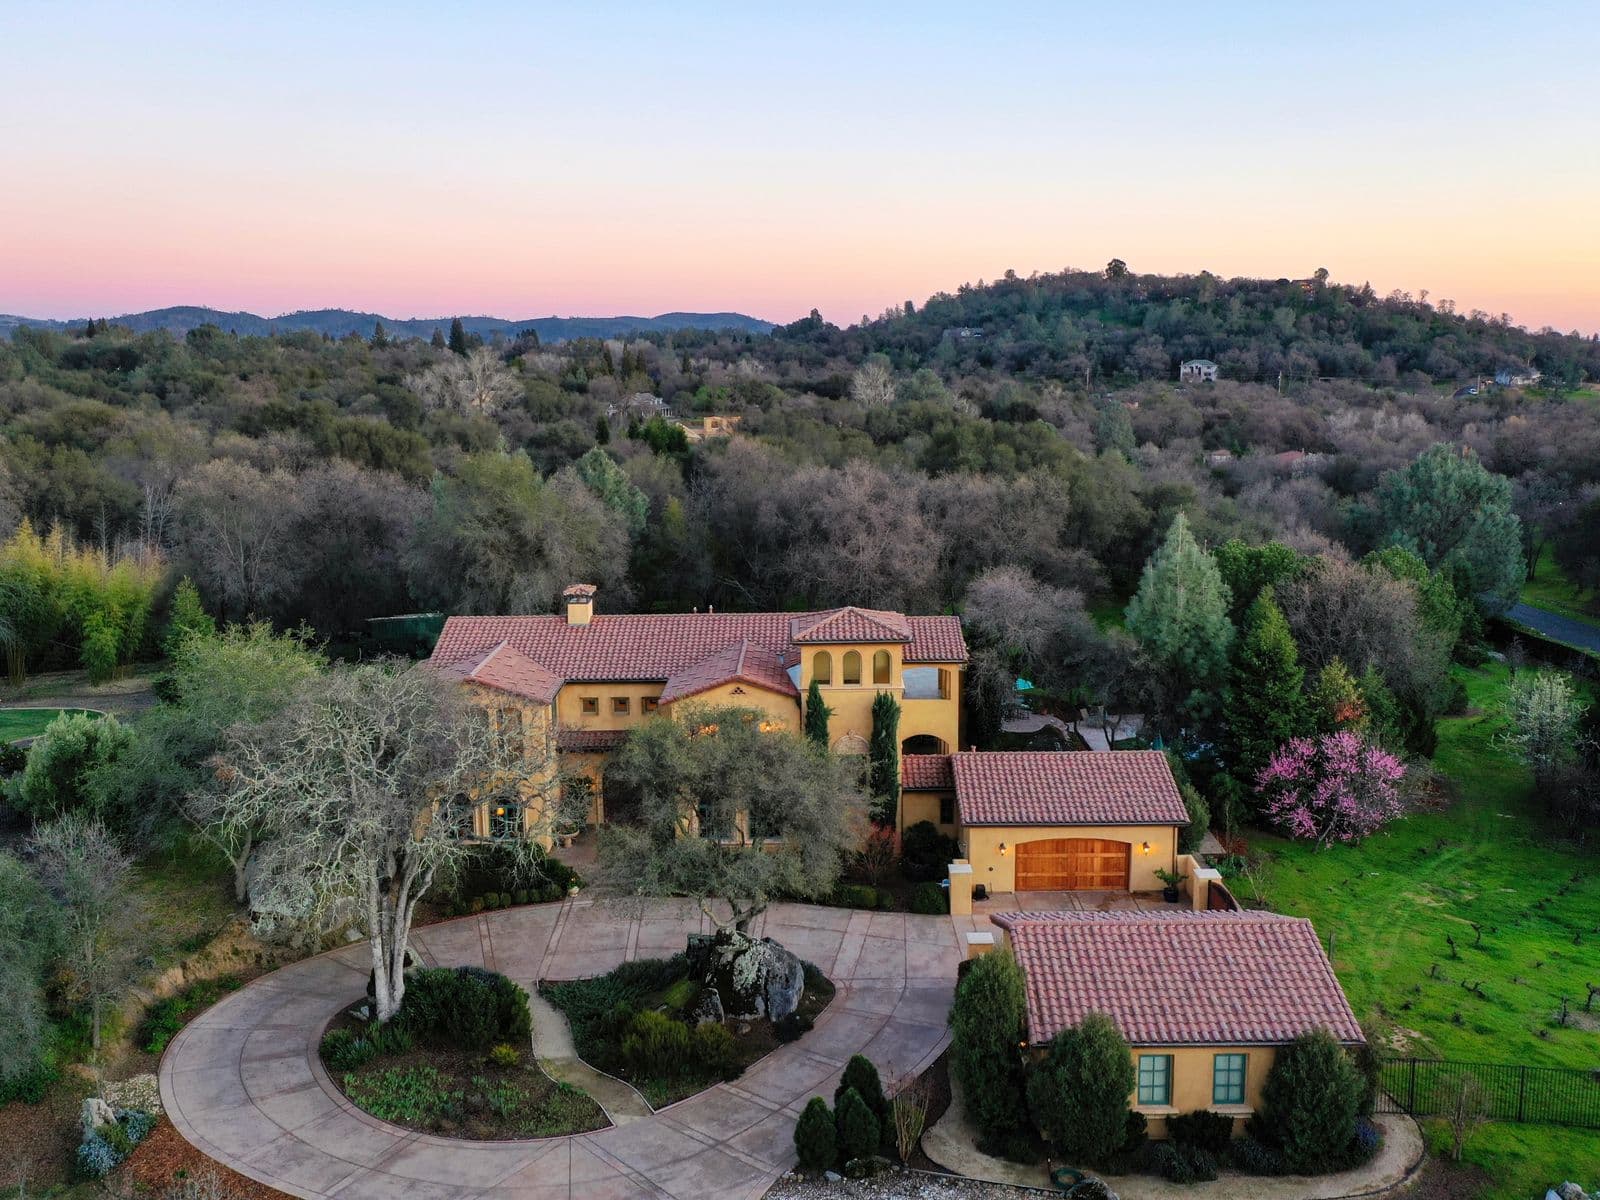
Si reconstruir su casa costaría más de aproximadamente $1 millón, una póliza de propietario estándar muchas veces se queda corta. Colocamos casas como la suya con mercados especializados que aseguran viviendas hasta $7 millones para dueños que viven en la casa, todo el año o parte de él.

Unas preguntas sobre su empresa o su casa.
Comparamos aseguradoras y leemos los formularios línea por línea.
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Estas pólizas son para una casa donde usted vive, sea su residencia principal o un lugar donde pasa parte del año. No se escriben para alquileres, casas vacías ni casas en plena remodelación.
Los límites de vivienda van desde aproximadamente $1 millón hasta $7 millones, y la póliza completa puede llegar a $10 millones según el mercado.
Los mercados usan sus propios modelos de incendios forestales. Según dónde viva, uno puede pedir cosas como ventanas de doble panel, aleros cerrados y rejillas de ventilación de 1/8 de pulgada o menos.
Un mercado incluye $100,000 por daños de agua y permite comprar hasta $500,000 si instala un dispositivo automático de cierre de agua.
La responsabilidad personal normalmente va desde $100,000 hasta $1 millón, según el mercado.
El deducible normal suele estar entre $5,000 y $100,000, y las casas más grandes necesitan un mínimo más alto.
Cuente con un deducible propio por incendio forestal. Con un mercado empieza en $25,000.
Si cancela antes, se retiene al menos el 25% de la prima, y las tarifas de póliza e inspección no se reembolsan.
Para casas que caben en una póliza estándar.
Cobertura sin incendio, junto a una póliza de incendio aparte.
Más responsabilidad sobre su casa y auto.
Para una casa que alquila a otros.
Normalmente no. Las casas de este valor las aseguran mercados de líneas excedentes con calificación A+. Le explicamos qué significa para su póliza antes de que decida.
Normalmente sí. Un mercado inspecciona cada casa que asegura y vuelve a revisarla al menos cada tercera renovación. La tarifa de inspección no es reembolsable.
No con estas pólizas. Airbnb, Vrbo y los contratos más largos normalmente hacen que la casa no califique. Si la alquila, pregúntenos por una póliza de arrendador.
Puede cambiar cómo se pagan los daños al techo. Con un mercado, un techo de tejas de composición de entre 11 y 20 años se paga a valor real en efectivo, y uno más viejo queda excluido.
Cuéntenos qué cobertura necesita y complete la solicitud. Usamos esos datos para consultar mercados adecuados y podemos pedir información adicional. Solicitar una cotización no activa la cobertura.
Un corredor con licencia puede revisar con usted la elegibilidad y las condiciones de la póliza.