Todo vehículo de negocio en California necesita al menos el mínimo de responsabilidad del estado, que subió a $30,000 por persona, $60,000 por accidente y $15,000 por daños a la propiedad para pólizas emitidas o renovadas el 1 de enero de 2025 o después.[1] Un camión de dos o más ejes de más de 10,000 libras de peso bruto vehicular nominal (GVWR), o cualquier vehículo que transporta carga por pago, convierte a su negocio en un transportista de carga (motor carrier of property). Eso requiere un permiso de transportista del DMV (motor carrier permit) y un certificado de seguro registrado con un límite único combinado de al menos $750,000, o $300,000 si solo opera vehículos de menos de 10,000 libras.[2][3][4]
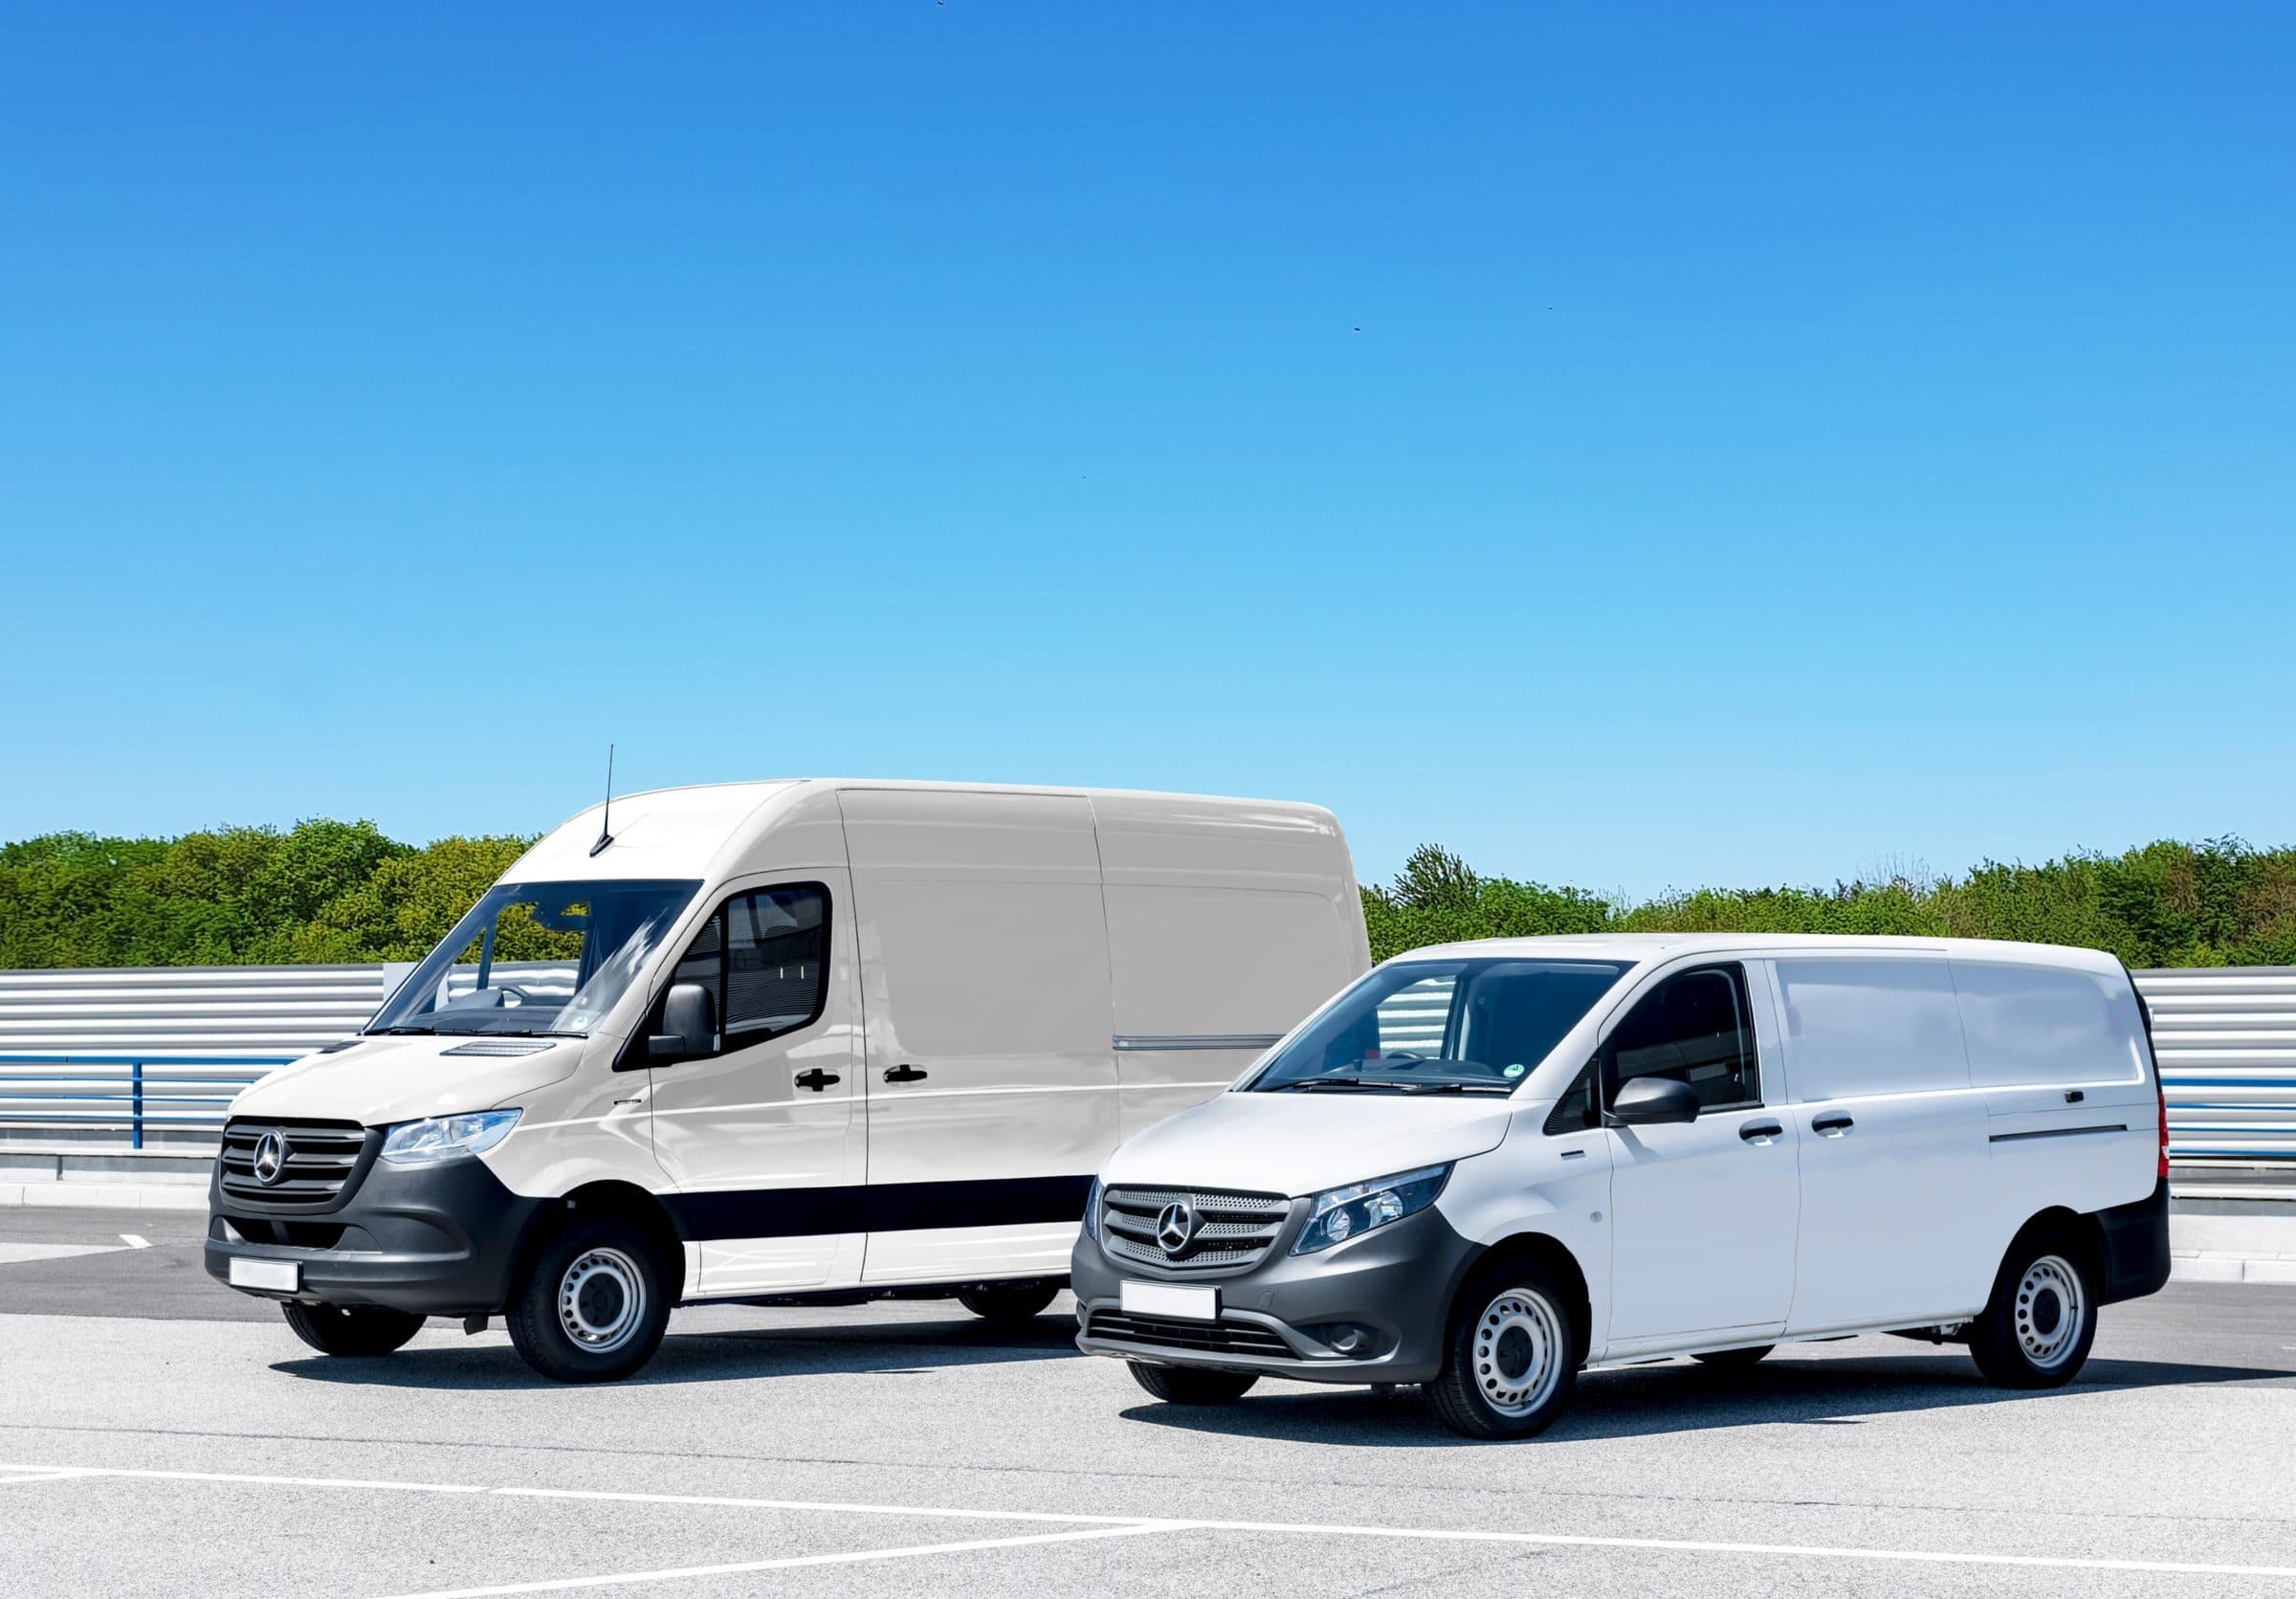
Esta guía es para el dueño de un negocio de California con vehículos de trabajo: las camionetas de un contratista, la van de un servicio de banquetes, el camión y remolque de un jardinero, o una flotilla pequeña de reparto. Explica qué reglas aplican a qué vehículos, qué agrega una póliza de auto comercial frente a una personal, qué límites piden los clientes y qué aseguradoras para pequeños negocios la emiten. Cuando esté listo, pida una cotización de auto comercial.
¿Cuáles son los límites mínimos de California para vehículos de negocio?
El mismo piso que para los autos personales. Para pólizas emitidas o renovadas el 1 de enero de 2025 o después, la sección 16056 del Vehicle Code exige al menos $30,000 por lesiones a una persona, $60,000 por lesiones a dos o más personas y $15,000 por daños a la propiedad en un accidente.[1] Antes de 2025 el mínimo era 15/30/5.[1]
Ese mínimo casi nunca alcanza para un negocio. Un accidente grave con un camión de trabajo puede pasar de $60,000 rápidamente, y su negocio responde por lo que la póliza no pague. El Departamento de Seguros señala que las pólizas de auto comercial normalmente usan un límite único combinado, siendo comunes "$500,000 or $1,000,000".[6] La mayoría de los contratos que mencionan responsabilidad de auto piden $1,000,000.
¿Cuándo necesita mi negocio un permiso de transportista?
Cuando opera un "commercial motor vehicle" según el Vehicle Code. Eso incluye cualquier camión de dos o más ejes de más de 10,000 libras de GVWR, y "any other motor vehicle used to transport property for compensation".[2] Algunos vehículos están excluidos, como ciertas camionetas pickup y camiones de renta de dos ejes de menos de 26,001 libras usados sin fines comerciales.[2]
Un transportista de carga no puede operar en una carretera de California sin un permiso de transportista válido del DMV.[3] El permiso se otorga solo después de registrar la prueba de seguro, y el certificado no puede cancelarse con menos de 30 días de aviso por escrito al departamento.[5] Los límites requeridos:
| Transportista de carga | Responsabilidad mínima (Vehicle Code 34631.5) |
|---|---|
| Carga general y la mayoría de los transportistas | $750,000 de límite único combinado[4] |
| Solo opera vehículos de menos de 10,000 libras de GVWR, sin petróleo ni carga peligrosa | $300,000[4] |
| Productos de petróleo a granel y materiales peligrosos | Límites más altos fijados en la misma sección[4] |
La regla alcanza también a quien lo contrata. Un negocio no puede contratar a un transportista de carga que no tenga un permiso válido, y un transportista que subcontrata debe obtener una certificación de cumplimiento del transportista que contrata.[3]
Los transportistas interestatales también tienen reglas federales de registro. Nuestra guía del endoso MCS-90 explica el endoso federal, y nuestra guía de motor truck cargo cubre la carga en sí.
¿Qué cubre una póliza de auto comercial que no cubre una personal?
Está hecha para cómo un negocio usa los vehículos. En palabras del Departamento de Seguros, una póliza de auto comercial "has the flexibility to provide coverage for business, personal, non-owned, or hired autos", y cada auto puede ser "separately scheduled along with corresponding coverages".[6] Los vehículos se clasifican por peso (ligero, mediano, pesado, extra pesado) y por uso (particular, de servicio, comercial), y esa clasificación define la tarifa.[6]
La cobertura de cada vehículo la fijan los símbolos numerados de auto cubierto. El símbolo 1 cubre cualquier auto para responsabilidad, y los símbolos más limitados cubren solo autos propios, programados, rentados o no propios. Nuestra guía de los símbolos de auto comercial explica cada uno.
Dos huecos atrapan a los pequeños negocios:
- Empleados que usan su propio auto para mandados. Su póliza personal responde primero, pero una demanda también nombra a su negocio. La cobertura hired and non-owned auto protege al negocio.
- Un vehículo a nombre del dueño pero usado para el negocio. Dígale a la aseguradora cómo se usa, porque el uso y la propiedad deciden qué póliza aplica.
¿Qué aseguradoras emiten auto comercial para pequeños negocios en California?
El mercado se divide según lo que usted maneja y transporta. THREE, la póliza para pequeños negocios de Berkshire Hathaway, incluye auto comercial para negocios en sus segmentos objetivo, como servicios automotrices, contratistas y jardinería, pero lista el transporte entre las industrias que no asegura.[7][8] El transporte de carga por pago y las flotillas de reparto van con especialistas en transporte, a los que enviamos las solicitudes a mano.
Lo que piden las aseguradoras para cualquier cotización de auto comercial:
- El año, la marca, el modelo, el VIN, el GVWR y el código postal donde se guarda cada vehículo.
- Qué hace cada vehículo: visitas de servicio, llevar sus propias herramientas y materiales, repartos o transporte para otros.
- El radio de operación.
- El número de licencia y el historial de manejo de cada conductor.
- Seguro anterior y cinco años de reclamos.
- Los límites y el texto del certificado que piden sus contratos.
¿Cómo puede un pequeño negocio bajar el costo del auto comercial?
Empiece por los conductores. El historial de manejo es uno de los factores de tarifa más fuertes, así que revise el historial de cada conductor antes de agregarlo. Después:
- Programe solo los vehículos que el negocio realmente usa, con el uso y el radio correctos.
- Elija deducibles de daños físicos que pueda pagar, y quite la colisión en vehículos viejos que valen poco.
- Tenga una política escrita sobre quién puede manejar y sobre el uso personal.
- Reporte y documente cada accidente a tiempo.
Preguntas frecuentes
¿Cuál es el seguro mínimo de auto comercial en California?
¿Necesito un permiso de transportista para mi camioneta pickup?
Normalmente no, si la pickup tiene un GVWR de 10,000 libras o menos y solo lleva sus propias herramientas y materiales, no carga por pago. El permiso aplica a los vehículos comerciales, que incluyen los camiones de dos o más ejes de más de 10,000 libras de GVWR y cualquier vehículo usado para transportar carga por pago.[2]
¿Mi póliza de auto personal cubre un vehículo que uso para trabajar?
Puede que no cubra por completo el uso comercial. Dígale a su aseguradora cómo se usa el vehículo. Una póliza de auto comercial puede programar el vehículo con coberturas que correspondan a ese uso.[6]
¿Qué límite debe tener mi negocio?
Las pólizas de auto comercial suelen tener límites únicos combinados de $500,000 o $1,000,000, y la mayoría de los contratos piden $1,000,000.[6]
Esta guía es información general basada en el Vehicle Code de California y en material del Departamento de Seguros vigente en 2026. Los términos de su póliza y sus contratos son los que valen. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia que puede recibir una comisión por una colocación.
Referencias
- 1.California Legislative Information. “Vehicle Code section 16056.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=16056.&lawCode=VEH ↩
- 2.California Legislative Information. “Vehicle Code section 34601.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=34601.&lawCode=VEH ↩
- 3.California Legislative Information. “Vehicle Code section 34620.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=34620.&lawCode=VEH ↩
- 4.California Legislative Information. “Vehicle Code section 34631.5.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=34631.5.&lawCode=VEH ↩
- 5.California Legislative Information. “Vehicle Code section 34630.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=34630.&lawCode=VEH ↩
- 6.California Department of Insurance. “Commercial Insurance Guide (Form 700, revised June 14, 2024).” Consultado 2026-09-27. https://www.insurance.ca.gov/01-consumers/105-type/95-guides/09-comm/commercialguide.cfm ↩
- 7.THREE by Berkshire Hathaway. “Target Industries.” Consultado 2026-09-27. https://www.dropbox.com/scl/fi/2xs8qqoep4ikzbl1w6px7/THREE-s-Target-Industries.pdf?rlkey=8acznhbtbu9p4h0pbb88yx62m&st=0g7ir7dn&e=2&dl=0 ↩
- 8.THREE by Berkshire Hathaway. “Common Declines (last updated May 1, 2026).” Consultado 2026-09-27. https://www.dropbox.com/scl/fi/1r2bp7b8cjc29ec0t9m24/Common-Declines_THREE.pdf?rlkey=x2ecusadw2qojb09ow6ohy66g&st=qivtg7kb&e=1&dl=0 ↩