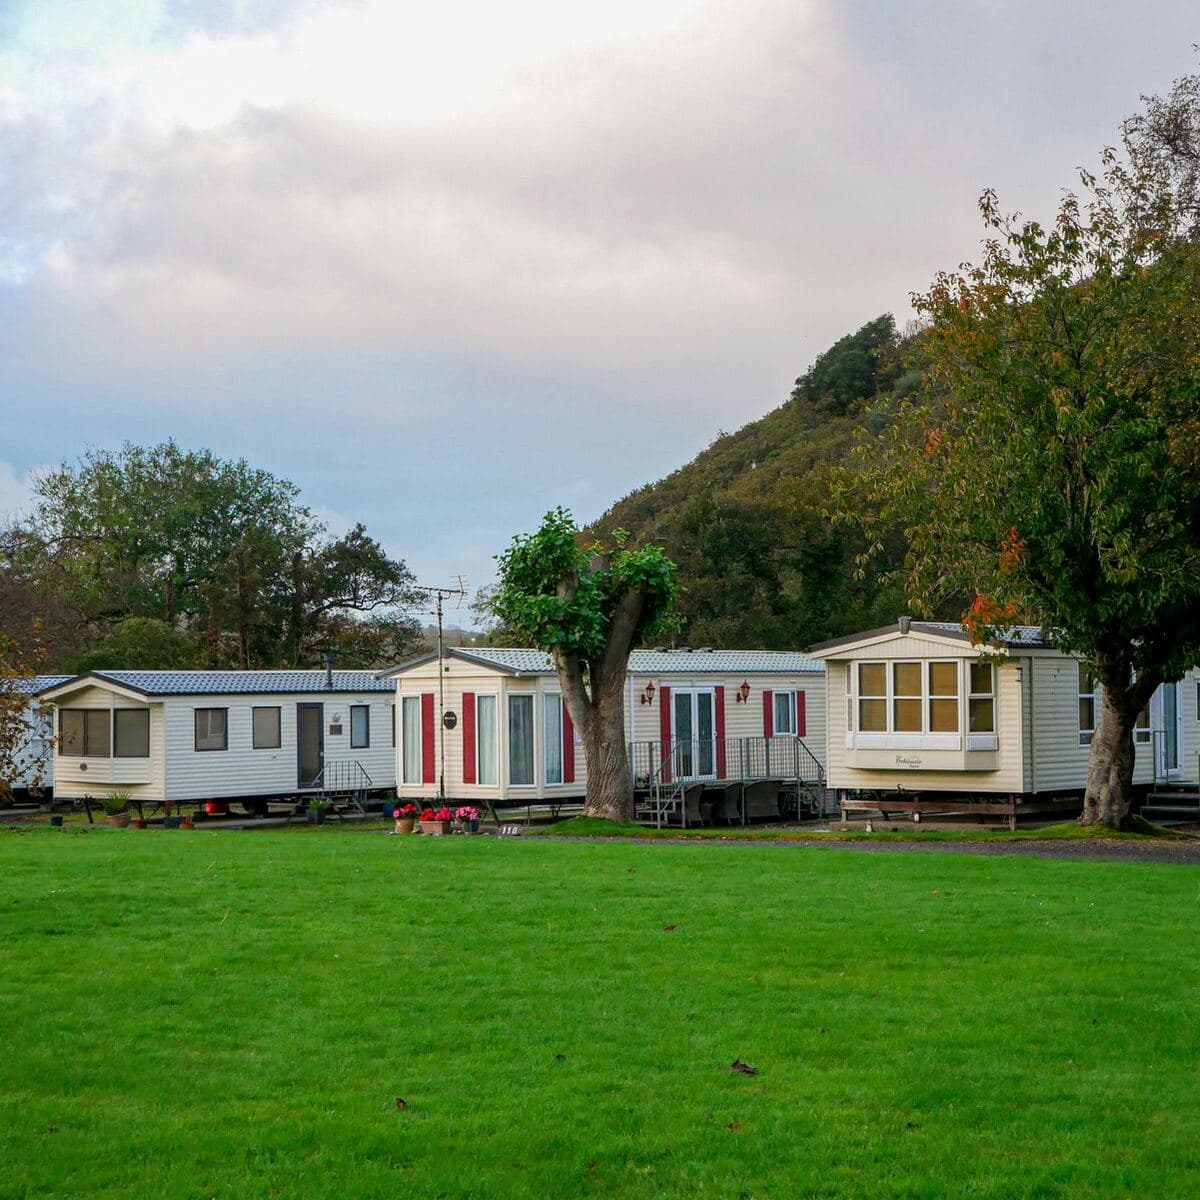
Las casas móviles antiguas se pueden asegurar en California, pero menos aseguradoras las aceptan y la mayoría paga el valor real en efectivo (actual cash value) en lugar del costo de reposición. La línea divisoria es el 15 de junio de 1976: toda casa prefabricada (manufactured home) construida después de esa fecha debe estar certificada según las normas federales de construcción y seguridad de HUD y llevar una etiqueta roja de HUD, mientras que las "casas móviles" anteriores se construyeron antes de que existiera ese código.[1] Los programas especializados de vivienda y el California FAIR Plan aseguran muchas unidades antiguas que las aseguradoras estándar rechazan.
Esta guía es para dueños y compradores de una casa móvil o prefabricada antigua en California, en un parque o en terreno propio. Explica cómo cambia la edad sus opciones, qué preguntan las aseguradoras, de dónde viene la cobertura y cuánto suele costar. Para cotizar, empiece por nuestra página de seguro para casas prefabricadas.
¿Se puede asegurar una casa móvil de 30 o 40 años?
Sí, pero la lista de aseguradoras se achica a medida que la casa envejece. Muchas aseguradoras estándar fijan una edad máxima para negocios nuevos, así que una casa de los años ochenta o noventa suele ir a un programa especializado. Green Shield, cuyo programa de vivienda incluye las casas prefabricadas de California entre sus clases objetivo, indica sus formularios DP-1 y DP-3 como disponibles "up to 35 yrs; CA up to 40 yrs".[3] Su programa también exige interruptores de al menos 100 amperios y excluye el cableado de perilla y tubo (knob-and-tube), el cableado de aluminio, los paneles de fusibles y las estufas de leña como fuente principal de calefacción.[3] Para muchas unidades antiguas, esas reglas pesan más que la edad.
¿Cuál es la diferencia entre una casa móvil y una casa prefabricada?
La fecha de construcción. HUD dice que todas las casas prefabricadas construidas en EE. UU. después del 15 de junio de 1976 deben estar certificadas por el fabricante según sus Manufactured Home Construction and Safety Standards, y cada sección lleva una etiqueta de certificación roja.[1] El Departamento de Vivienda y Desarrollo Comunitario de California (HCD) describe la etiqueta como una placa de metal roja de 2 por 4 pulgadas en la parte trasera exterior de cada sección, a nivel del piso.[2] Las casas construidas antes de esa fecha son las que las aseguradoras suelen llamar "casa móvil", y son las más difíciles de colocar.
Busque la etiqueta, o la placa de datos dentro de la casa, antes de pedir cotizaciones. Las aseguradoras piden el año de construcción y el fabricante, y la etiqueta es la forma de confirmarlo.
¿Qué preguntan las aseguradoras sobre una casa móvil antigua?
Las mismas preguntas básicas de todos los programas, respondidas con más cuidado en una casa antigua:
| Pregunta | Por qué importa |
|---|---|
| Año de construcción y fabricante | Fija la elegibilidad; las unidades anteriores a 1976 tienen menos opciones[1] |
| Amarres, o un cimiento permanente | Resistencia al viento y a los sismos; el FAIR Plan exige anclaje permanente[4] |
| Tipo y edad del techo | Una razón frecuente por la que se rechazan casas antiguas |
| Panel eléctrico y cableado | Interruptores de al menos 100 amperios; sin paneles de fusibles, cableado de aluminio ni de perilla y tubo en algunos programas[3] |
| Fuente de calefacción | Algunos programas excluyen la estufa de leña como calefacción principal[3] |
| En un parque o en terreno propio | La ubicación en un parque afecta la protección contra incendios y la responsabilidad civil |
| Ocupación | Ocupada por el dueño, alquilada, de temporada o vacía: cada una tiene un precio distinto |
¿Quién asegura casas móviles antiguas en California?
Tres tipos de mercados, en este orden:
- Aseguradoras especializadas en casas prefabricadas. Programas nacionales hechos para casas prefabricadas, como el de Foremost, aseguran unidades ocupadas por su dueño con coberturas tipo propietario, incluidos gastos de vida adicionales del 20% del límite de vivienda.[7]
- Programas de vivienda (dwelling fire). Green Shield asegura casas prefabricadas en California con formularios DP-1 o DP-3, con otras estructuras al 20% del límite de vivienda, contenido al 50% y responsabilidad civil de hasta $1 millón disponible.[3] Nuestra guía sobre DP-1 frente a DP-3 explica los dos formularios.
- El California FAIR Plan. Asegura casas móviles ancladas permanentemente a un cimiento; una casa móvil sin anclaje no es elegible.[4] La cobertura es solo de riesgos nombrados, sin responsabilidad civil, robo ni daños por agua, así que los dueños normalmente agregan una póliza DIC.[8]
Menlo cotiza casas prefabricadas antiguas a través de Green Shield y del California FAIR Plan.
¿Cuánto cuesta asegurar una casa móvil antigua?
En California, las pólizas de casas móviles promediaron $1,164.64 al año en 2025 en 290,099 pólizas, según la encuesta anual de datos del Departamento de Seguros.[6] Ese promedio incluye casas de todas las edades y valores, así que una unidad antigua en una zona de alto riesgo de incendio puede costar más. Los dueños de casas móviles también tuvieron la mayor proporción con seguro de terremoto de todos los grupos residenciales, 18.95%, con una prima promedio de terremoto de $339.68.[6]
Los deducibles pueden ser porcentuales. La póliza actualizada de Foremost para casas prefabricadas ofrece deducibles para negocios nuevos del 0.5% (mínimo $500) al 5% (mínimo $3,000) del límite de vivienda.[9] Pregunte a cada aseguradora si el deducible es un porcentaje o una cantidad fija.
¿El seguro pagará el reemplazo de una casa móvil antigua?
Normalmente no el costo total de reposición. Las unidades antiguas suelen asegurarse a valor real en efectivo, que descuenta la depreciación. La opción de costo de reposición de vivienda del FAIR Plan excluye expresamente las casas móviles.[5] Pregunte si un programa ofrece costo de reposición para el año de su casa y, si no, fije el límite de vivienda cerca de lo que costaría comprar e instalar una casa comparable, no del precio que pagó hace años.
Preguntas frecuentes
¿Cuál es la casa móvil más antigua que se puede asegurar?
¿Qué hace que una casa móvil no se pueda asegurar?
¿El California FAIR Plan cubre casas móviles?
¿Quién registra las casas móviles en California?
El Departamento de Vivienda y Desarrollo Comunitario (HCD) titula y registra las casas móviles y prefabricadas, no el DMV. Una casa instalada sobre un sistema de cimientos deja de estar registrada ante el HCD.[10]
Esta guía es solo informativa y resume información de HUD y del HCD de California, datos del Departamento de Seguros, documentos del California FAIR Plan y hojas de programas de aseguradoras. La elegibilidad y los precios cambian, y lo que rige son los términos de su póliza. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia y registrado ante el FAIR Plan. Puede recibir una comisión en una colocación y no garantiza que haya cobertura o precio disponible. Algunos programas de vivienda los emiten aseguradoras no admitidas, que no están respaldadas por la California Insurance Guarantee Association. Cada cotización indica su aseguradora y si es admitida.
En resumen
Una casa móvil antigua se puede asegurar, pero la fecha de construcción, el anclaje, el techo y el cableado deciden dónde.[1][3] Busque primero programas especializados de casas prefabricadas y de vivienda, deje el FAIR Plan como respaldo para casas ancladas y espere valor real en efectivo en las unidades antiguas.[4][5]
Referencias
- 1.U.S. Department of Housing and Urban Development. “Manufactured Housing Homeowner Resources.” Consultado 2026-09-27. https://www.hud.gov/hud-partners/manufactured-home-resources ↩
- 2.California Department of Housing and Community Development. “Where to Look for an Insignia or HUD Label.” Consultado 2026-09-27. https://www.hcd.ca.gov/building-standards/mh/insignia/location ↩
- 3.Green Shield Risk Solutions. “Dwelling Fire: Specialty Lines program sheet.” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Green%20Shield%20Risk/Dwelling%20Fire-%20Specialy%20Lines.pdf ↩
- 4.California FAIR Plan Association. “Broker policy system, Dwelling Fire application (mobile home permanently anchored to the foundation), reviewed by Menlo.” Consultado 2026-09-25. https://www.cfpnet.com/ ↩
- 5.California FAIR Plan Association. “Optional Dwelling Replacement Cost Addendum (CFP-RCAD-2): mobile homes not eligible.” 2016. https://www.cfpnet.com/wp-content/uploads/2021/06/RCAD-2%2008%202016.pdf ↩
- 6.California Department of Insurance. “Earthquake Premium and Policy Count Data Call: Summary of 2025 Residential Totals (edition 7/03/2026).” 2026. https://www.insurance.ca.gov/0400-news/0200-studies-reports/0300-earthquake-study/upload/EQEXP2025Summary.pdf ↩
- 7.Foremost Insurance Group. “Manufactured Home Coverage Comparison.” 2017. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Foremost/Foremost%20Manufactured%20Home%20Coverage%20Comparison.pdf ↩
- 8.California FAIR Plan Association. “Dwelling policies.” Consultado 2026-09-27. https://www.cfpnet.com/policies/dwelling/ ↩
- 9.Foremost Insurance Group. “Manufactured Home Policy Highlights.” 2025. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Foremost/Manufactured%20Home%20Policy%20Highlights.pdf ↩
- 10.California Department of Housing and Community Development. “Registration & Titling.” Consultado 2026-09-27. https://www.hcd.ca.gov/mmh/registration-titling ↩