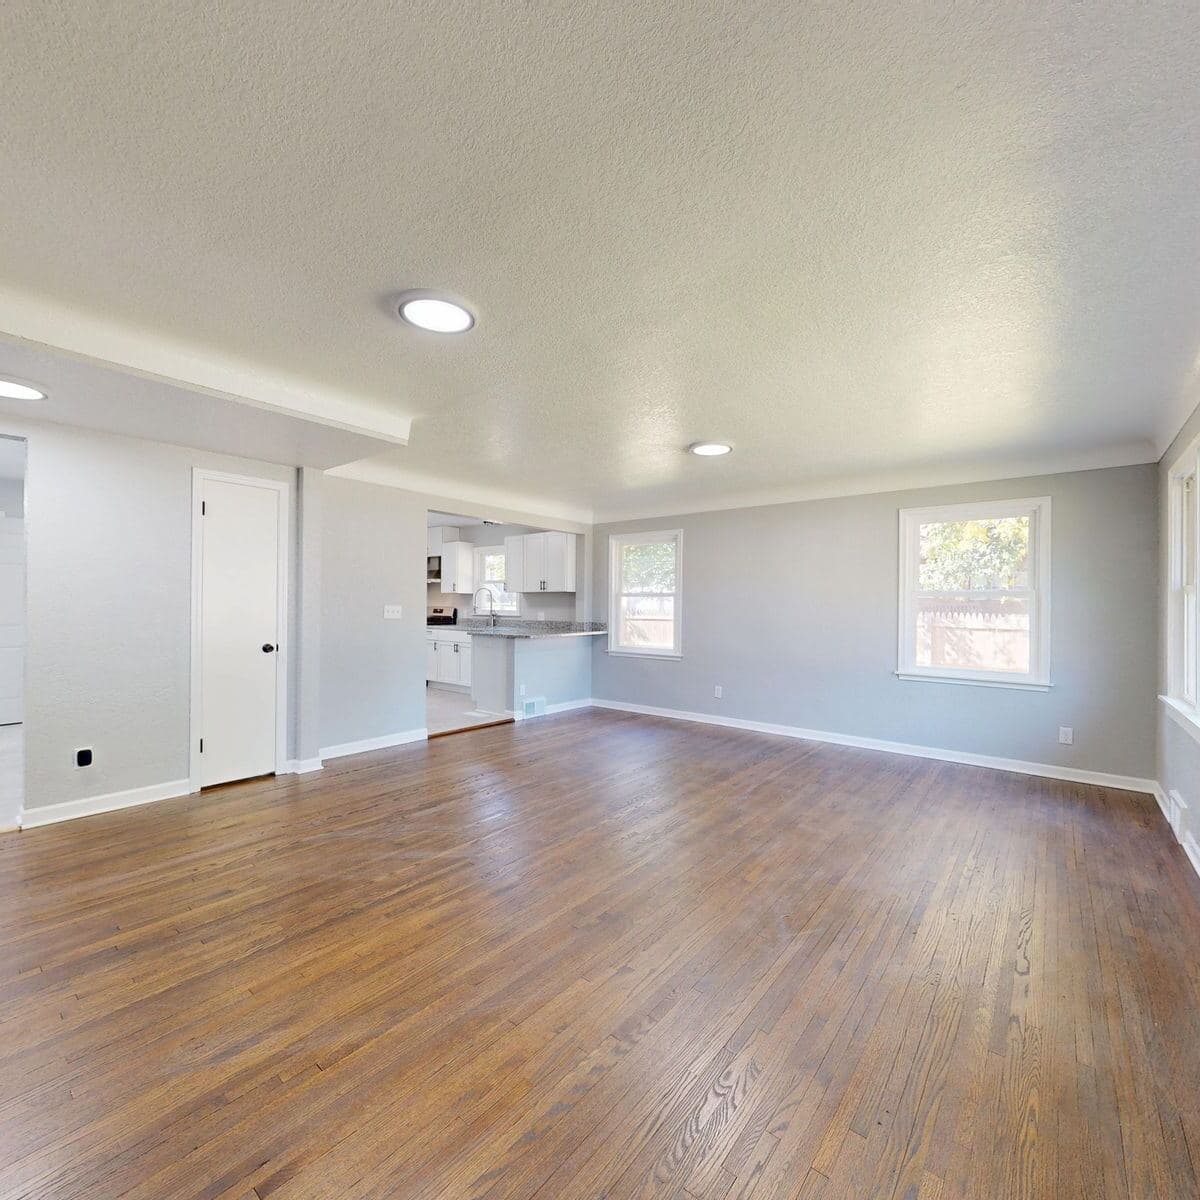
American Modern Insurance Group asegura casas vacías a través de agentes independientes, con dos programas de vivienda. Dwelling Basic cubre riesgos nombrados en una casa en condición regular o mejor. Dwelling Special es una forma de riesgo abierto basada en la DP-3 para casas en condición superior al promedio.[1][2] Su cobertura para propiedades vacías se ofrece en plazos de 3, 6 y 12 meses con reembolso a prorrata cuando la casa se vende, y el vandalismo, el robo con fuerza (burglary), la responsabilidad civil y el builders risk son opciones que usted elige en la cotización.[3]
Para un dueño de California hay una advertencia primero. Las pólizas de American Modern las emiten aseguradoras con licencia en California, y sus materiales las nombran.[2] Esos mismos materiales dicen que un producto "may not be available in your state" (puede no estar disponible en su estado). Ninguna página pública de American Modern confirma que su programa para casas vacías esté abierto hoy para una dirección en California.[1] Cuente con confirmarlo en una cotización real. Si necesita una póliza vigente antes de que se agote el límite de desocupación de su póliza actual, pida a un corredor que cotice otros mercados para casas vacías al mismo tiempo. Nuestra página de seguro para propiedades vacías explica cómo lo hacemos.
Seguro para casas vacías de American Modern
Cobertura de vivienda para una casa desocupada, emitida por American Modern Insurance Group a través de agentes independientes, en sus programas Dwelling Basic (riesgos nombrados) o Dwelling Special (riesgo abierto, basado en la DP-3), con responsabilidad civil, vandalismo, robo con fuerza, bienes personales y builders risk opcionales.[1][2][3]
¿Por qué una casa vacía necesita una póliza aparte?
En California, la póliza estándar contra incendio establecida por ley dice que la aseguradora no responde por una pérdida mientras un edificio "is vacant or unoccupied beyond a period of 60 consecutive days" (está vacío o desocupado por más de 60 días consecutivos).[4] Muchas pólizas de hogar y de arrendador tienen además su propia condición de desocupación. Cuando la casa lleva vacía más allá de ese límite, un incendio, un robo o una tubería reventada pueden quedar sin cobertura.
American Modern nombra las razones habituales por las que un dueño llega a este punto: la casa está a la venta, está en renovación o es "part of an estate closing" (parte del cierre de una sucesión).[5] Cualquiera de esas situaciones puede durar más de lo planeado, y por eso importa la duración del plazo.
¿Qué cubre la póliza para casas vacías de American Modern?
La respuesta depende del programa en el que caiga su casa.
| Dwelling Basic | Dwelling Special | |
|---|---|---|
| Condición requerida | Regular o mejor[1] | Superior al promedio o mejor[2] |
| Cobertura de la vivienda | Riesgos nombrados, las causas de pérdida que enumera la póliza[3] | "All risk" (todo riesgo) para la vivienda y otras estructuras, sujeto a las exclusiones de la póliza[2] |
| Forma de pago del reclamo | Valor real en efectivo (actual cash value), con opción de pasar a costo de reparación en muchos estados[3] | Costo de reposición en la vivienda[2] |
| Valor de la casa | No se indica en la página pública | $75,000 a $1 millón, varía por estado[2] |
| Daños por agua | Opcional, $10,000 con un sublímite de $5,000 para moho[1] | Incluido al 10% de la Cobertura A con un sublímite de $5,000 para moho, se puede aumentar[2] |
| Responsabilidad civil del inmueble | Opcional, $25,000 a $500,000[1] | Opcional, $25,000 a $500,000[2] |
| Casas por póliza | Hasta 30[1] | Hasta 30 en la mayoría de los estados[2] |
Ambos programas incluyen cobertura para otras estructuras al 10% del límite de la vivienda, reparaciones razonables, remoción de escombros y un cargo por servicio del departamento de bomberos.[1][2] La página de propiedades vacías de American Modern agrega que las reparaciones de emergencia, como cubrir un techo después de una tormenta, están incluidas.[3]
El vandalismo es lo primero que hay que revisar. American Modern dice que el daño físico o la desfiguración de la casa "is included with the comprehensive program, but optional for basic program" (está incluido en el programa amplio, pero es opcional en el básico).[3] En una cotización de riesgos nombrados, una póliza sin la opción de vandalismo deja sin cubrir la pérdida más común de una casa vacía.
Si la casa califica para Dwelling Special, la diferencia en el pago es real. El valor real en efectivo descuenta la depreciación de cada reparación. El costo de reposición no. Nuestra guía sobre valor real en efectivo frente a costo de reposición explica las cuentas.
Hurto, robo con fuerza y tuberías de cobre
American Modern explica una diferencia que la mayoría de los compradores de seguro para casas vacías aprende solo después de un reclamo. Un endoso de hurto (theft) "applies whether someone enters through a garage you leave open or forget to lock, or whether they kick in the side door" (se aplica tanto si alguien entra por un garaje que usted dejó abierto u olvidó cerrar con llave, como si patea la puerta lateral). Un endoso de robo con fuerza (burglary) paga solo cuando la entrada forzada deja daños visibles, como una ventana rota.[3]
Su opción de robo con fuerza limitado cubre objetos personales robados y cosas fijas a la casa, y la compañía menciona "a heat pump or even copper piping" (una bomba de calor o incluso la tubería de cobre) como ejemplos.[3] Si un ladrón arranca el drywall y se va sin las tuberías, eso es vandalismo, una cobertura aparte.[3] En una casa vacía, pregunte cuáles de las tres incluye su cotización. Una póliza sin ninguna cubre el incendio y el viento y poco más.
¿Se puede renovar la casa mientras está asegurada?
Sí, con la opción correcta. American Modern ofrece builders risk como adicional que cubre "the value of improvements, alterations or repairs" (el valor de las mejoras, alteraciones o reparaciones) durante una renovación.[3] Sin él, los gabinetes nuevos y el techo que usted está pagando pueden quedar fuera del límite de vivienda que aseguró. Dígale al agente el alcance y el presupuesto de la obra antes de contratar, porque una casa en construcción es un riesgo distinto de una que simplemente está vacía.
¿Quién emite la póliza?
Una aseguradora de American Modern. La compañía dice que sus pólizas "are written by one of the licensed insurers of American Modern Insurance Group, Inc." (las emite una de las aseguradoras con licencia de American Modern Insurance Group, Inc.), entre ellas American Modern Home Insurance Company, que opera en California como American Modern Insurance Company (licencia 2222-8), y American Modern Property and Casualty Insurance Company (licencia de California 6129-1).[2] American Modern forma parte del grupo Munich Re.[6] American Modern Property and Casualty también aparece en la lista de marzo de 2025 del Departamento de Seguros de California con las aseguradoras que respondieron al aviso del Comisionado sobre reclamos de contenidos por los incendios forestales de Los Ángeles, una señal de que asegura propiedad residencial en el estado.[7]
Su página de declaraciones nombra a la compañía emisora, y esa compañía paga el reclamo. Revise usted mismo su calificación. Nuestra guía de calificaciones de AM Best explica la escala.
¿Cómo se obtiene una cotización?
Con un agente independiente nombrado por American Modern. La compañía vende a través de agentes, y sus páginas para consumidores lo envían a un buscador de agentes o a su línea telefónica.[3] Antes de llamar, tenga listo lo siguiente:
El motivo y el plazo
A la venta, sucesión, renovación o entre inquilinos, y cuánto tiempo espera que la casa siga vacía. Eso define el plazo: 3, 6 o 12 meses.[3]
La casa
Las opciones que quiere
Responsabilidad civil del inmueble, vandalismo, hurto o robo con fuerza, bienes personales que queden adentro, y builders risk si hay obra planeada.
La pregunta sobre California
Pídale al agente que confirme, en una cotización real para su dirección, que la ocupación vacía está disponible en California. No se fíe de la página nacional del producto.
Menlo Insurance Services es un corredor con licencia en California. Aquí no afirmamos tener nombramiento con American Modern. Lo que sí podemos hacer es cotizar su casa vacía en los mercados para casas vacías con los que trabajamos, incluidos programas admitidos de dwelling fire y de surplus lines, y mostrarle los términos lado a lado. Pida una cotización de dwelling fire e indique que la casa está vacía.
Preguntas frecuentes
¿American Modern asegura casas vacías?
Sí. American Modern asegura casas vacías con sus programas Dwelling Basic y Dwelling Special, a través de agentes independientes, para casas a la venta, en renovación o que forman parte de una sucesión.
¿American Modern asegura casas vacías en California?
Sus compañías emisoras tienen licencia en California, pero American Modern dice que los productos y opciones pueden no estar disponibles en todos los estados, y no publica la disponibilidad del programa para casas vacías en California. Confírmela en una cotización real para su dirección.
¿Cuánto puede durar una póliza para casa vacía de American Modern?
American Modern asegura propiedades vacías por 3, 6 o 12 meses. Si la casa se vende o alguien se muda, puede cancelar y recibir un reembolso a prorrata de la prima no usada.
¿El vandalismo está cubierto en una póliza para casa vacía de American Modern?
Depende del programa. American Modern dice que el vandalismo está incluido en el programa amplio y es opcional en el programa básico. Revise que aparezca en su cotización.
¿Cuál es la diferencia entre la cobertura de hurto y la de robo con fuerza?
La cobertura de hurto (theft) se aplica sin importar cómo entró el ladrón, incluso por una puerta sin llave. La de robo con fuerza (burglary) paga solo cuando la entrada forzada deja daños visibles, como una ventana rota o una puerta forzada.
Esta guía es solo informativa y resume los materiales públicos de producto de American Modern y registros del Departamento de Seguros de California. Lo que rige son los términos, condiciones y endosos de su póliza. Menlo Insurance Services (licencia de California 6020106) es un corredor independiente, puede recibir una comisión y no garantiza que una aseguradora vaya a cotizar o emitir cobertura para una casa determinada.
En resumen
American Modern asegura casas vacías con dos programas que se eligen según la condición de la casa: Dwelling Basic con riesgos nombrados y Dwelling Special con una forma de riesgo abierto a costo de reposición. Los plazos son de 3, 6 o 12 meses con reembolso a prorrata, lo que conviene a una casa que debería venderse pronto. Vandalismo, hurto o robo con fuerza, responsabilidad civil y builders risk son las opciones que adaptan la póliza a una casa vacía. Las compañías emisoras tienen licencia en California, pero confirme en una cotización real que el programa para casas vacías esté abierto para su dirección, y pida cotizar un segundo mercado por si no lo está.
Referencias
- 1.American Modern Insurance Group. “Dwelling Basic.” https://agents.amig.com/content/munichre/amiggrp/agents/storefront/en/home/residential-solutions/dwelling-basic.html ↩
- 2.American Modern Insurance Group. “Dwelling Special product sell sheet (23002, © 2023).” https://agents.amig.com/content/dam/munichre/amiggrp/pdf/23002-DS_Sellsheet-012022_FA.pdf ↩
- 3.American Modern Insurance Group. “Vacant Property Details.” https://blog.amig.com/insurance/vacant-property/vacant-property-details/ ↩
- 4.California Legislative Information. “California Insurance Code § 2071 (standard form fire policy).” https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=2071 ↩
- 5.American Modern Insurance Group. “Vacant Homes.” https://agents.amig.com/content/munichre/amiggrp/agents/storefront/en/home/residential-occupancy/vacant-homes.html ↩
- 6.Wikipedia. “American Modern Insurance Group.” https://en.wikipedia.org/wiki/American_Modern_Insurance_Group ↩
- 7.California Department of Insurance. “Insurance Company Responses to Commissioner Lara's 2/6/25 Notice on Personal Property Coverage (as of 3/5/25).” https://www.insurance.ca.gov/0400-news/0100-press-releases/2025/upload/Insurer-Responses-to-Contents-Inventory-Issue-as-of-030525.pdf ↩