Saltar al contenido
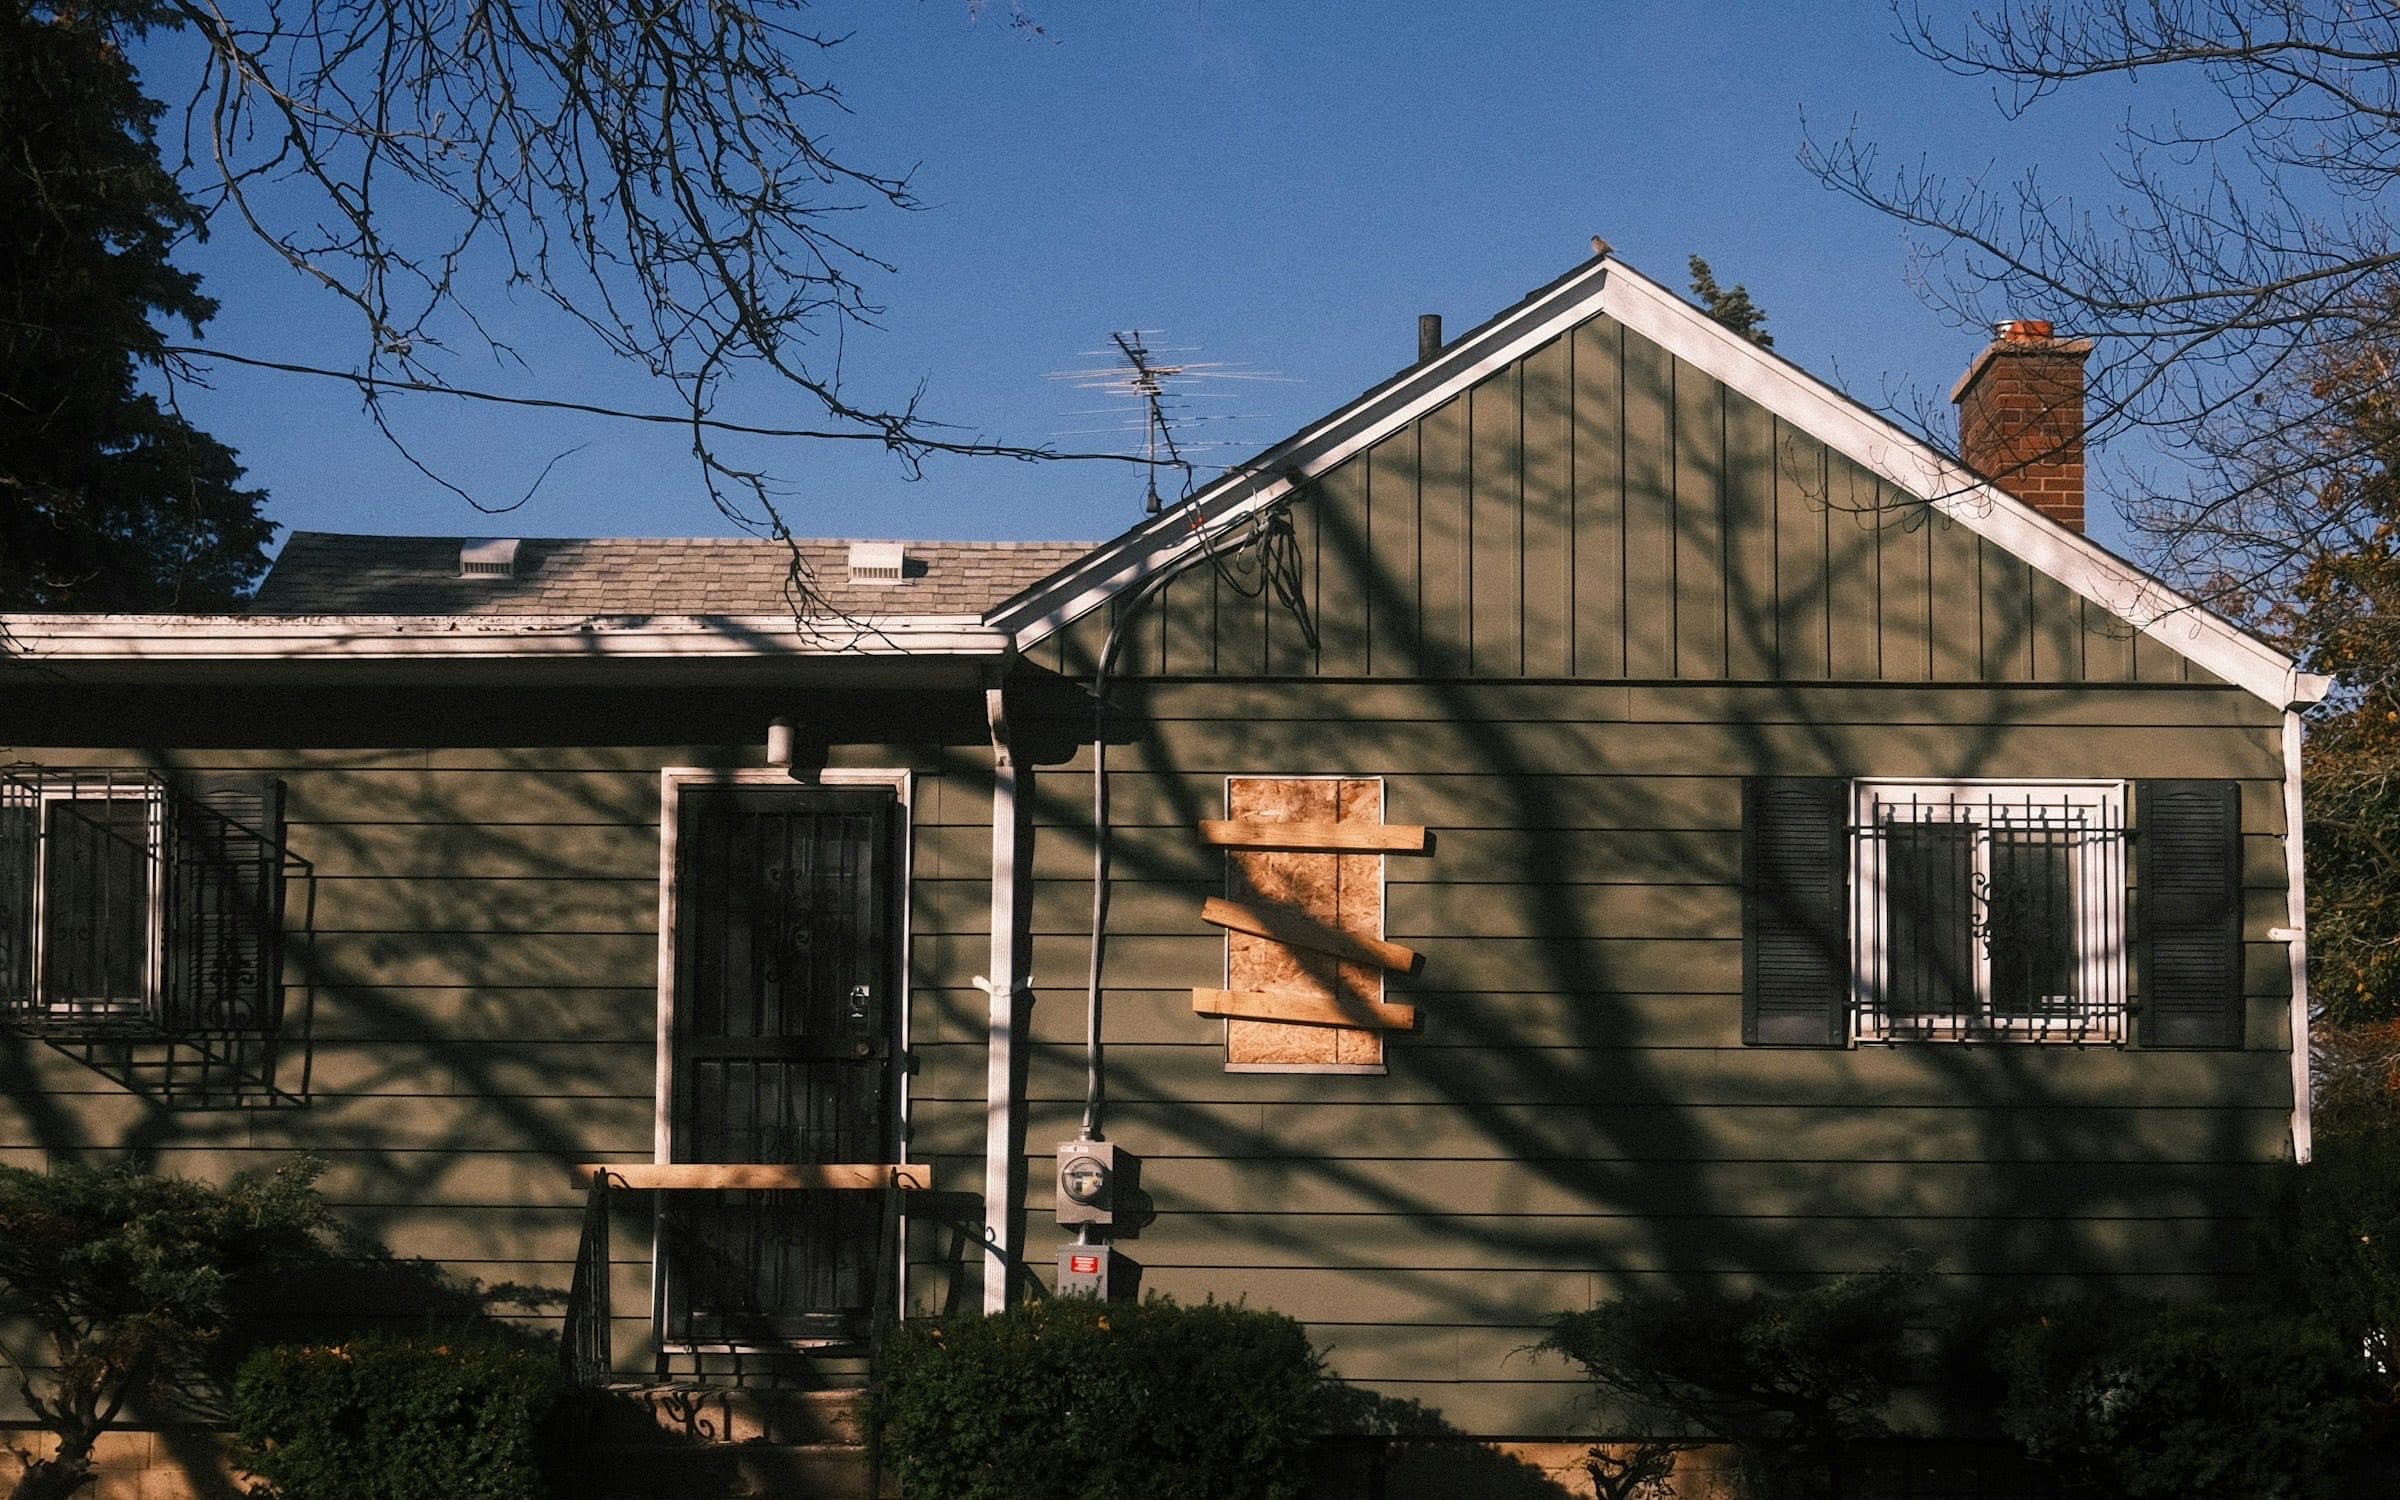
Una casa vacía de un piso con una ventana tapiada y rejas en las ventanas, el tipo de vivienda desocupada que necesita su propia póliza para propiedad desocupada

Seguro para propiedades desocupadas

No deje sin seguro su casa o edificio vacío. Solicitamos cotizaciones mientras está desocupado.

Una casa o un edificio vacío se puede asegurar con una póliza para propiedad desocupada. Los programas que usamos aseguran casas, condominios, edificios pequeños de apartamentos y edificios comerciales que están a la venta, esperan una renovación o están entre inquilinos, como una casa heredada que se va a vender. Un programa permite hasta 48 meses de desocupación para una casa y 24 para un edificio comercial.

Quién califica
Casas, condominios, edificios pequeños de apartamentos y edificios comerciales a la venta, en espera de una renovación o entre inquilinos, como una casa heredada que se va a vender. En un programa la casa puede estar a nombre de una LLC o un negocio
Cuánto tiempo puede estar vacío
Hasta 48 meses para una casa y 24 meses para un edificio comercial con Green Shield, y hasta un año en el FAIR Plan
Límites habituales
Límites de edificio de hasta $4 millones con hasta 6 ubicaciones en Green Shield, y viviendas de hasta $1 millón en Aegis
Qué queda excluido
Renovaciones estructurales y edificios sin ocupación futura prevista, aunque un programa permite obras estéticas de hasta la mitad del valor del edificio
Programas que usamos
Green Shield y Aegis para casas desocupadas, Blitz y Alliance Blue para edificios comerciales totalmente desocupados, y el California FAIR Plan cuando la rechazan

Comparamos el mercado por usted, sin cargos de corredor

  • Delos
  • Green Shield
  • Blitz
  • Aegis
  • BTIS
  • USLI
  • Kinsale
  • Markel

Dos tipos de edificio vacío, un solo punto de partida

Viviendas desocupadas

Las viviendas desocupadas se pueden asegurar, incluidas casas, condominios y edificios residenciales pequeños entre propietarios o inquilinos. Los programas para viviendas desocupadas revisan el estado, el período sin ocupantes y las obras previstas.
Edificios comerciales desocupados

También se pueden asegurar edificios comerciales totalmente desocupados: tiendas, oficinas, almacenes y edificios de apartamentos más grandes. Los mercados comerciales preguntan por el uso anterior, la seguridad, los servicios y las renovaciones previstas.

Elegibilidad del inmueble

Que una propiedad desocupada califique depende de su construcción, estado, protección y obras previstas. La aseguradora decide si ofrece cobertura.

¿El edificio desocupado encaja?

Suele encajar

  • Casas, condominios y edificios de 2 a 4 unidades
  • Edificios comerciales totalmente desocupados
  • Protegido contra la entrada
  • Renovación prevista, con revisión

Se suele rechazar o remitir

  • Condenado o por demoler
  • Daño estructural existente
  • Edificios parcialmente ocupados
  • Desalojos en curso

Cómo funciona

  1. Un formulario breve

    Unas preguntas sobre su empresa o su casa.

  2. Comparamos el mercado

    Comparamos aseguradoras y leemos los formularios línea por línea.

  3. Cotizar y emitir

    Elegimos la mejor póliza y le ayudamos a obtener cobertura.

Cobertura mientras el edificio permanece vacío

Un edificio vacío necesita una solicitud para propiedad desocupada, porque las aseguradoras lo evalúan de forma distinta a uno ocupado. Su primera respuesta decide qué preguntas siguen: una vivienda continúa con la solicitud para viviendas desocupadas y un edificio comercial con la solicitud comercial, así solo responde lo que piden los mercados para su edificio.

  • Por qué está vacío y desde cuándo

    Tenga a mano la fecha en que quedó vacío, el motivo y lo que sigue: una venta, un nuevo inquilino o una renovación.

  • Estado y protección

    Prepare datos del techo, servicios, seguridad e inspecciones. Las obras estructurales requieren revisión específica.

  • Valor y cobertura solicitada

    Prepare el valor de reconstrucción del edificio y si necesita responsabilidad del predio.

  • El terreno va aparte

    Un terreno sin edificio tiene su propia solicitud de responsabilidad civil.

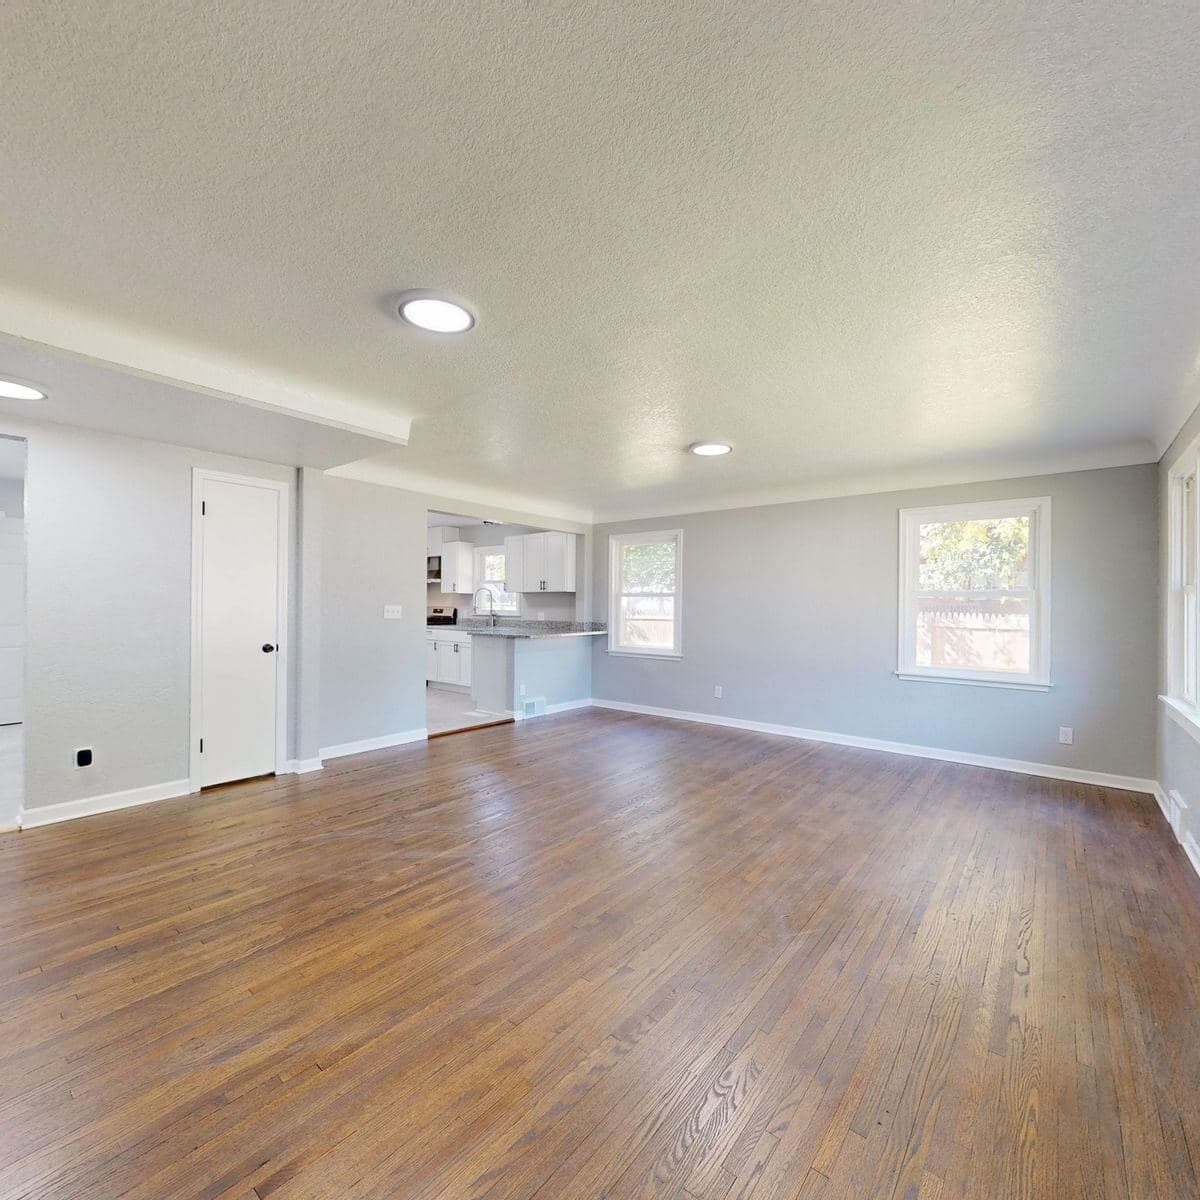
La sala vacía de una casa desocupada, el tipo de vivienda que asegura una póliza para propiedad desocupada mientras espera una venta o un inquilino

En el California FAIR Plan

El FAIR Plan asegura casas desocupadas que las aseguradoras estándar rechazan.

Desocupada hasta un año

Una casa desocupada hasta un año, o más si está en construcción. La solicitud pregunta por qué está vacía, cómo está asegurada y si está en venta o alquiler.

Cotizar solo el FAIR Plan

Un permiso de desocupación

El FAIR Plan ofrece un endoso de permiso de desocupación. Pídalo al presentar la solicitud.

Ver el California FAIR Plan

Qué preparar

  • La dirección y qué tipo de edificio es
  • Construcción, estado y valor de reconstrucción
  • Fechas de desocupación, inspecciones y obras previstas

Otras páginas de propiedad

Qué cambia su prima

Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.

  • Tipo de edificio, ubicación y valor de reconstrucción
  • Período de desocupación y uso previsto
  • Construcción, estado y protección
  • Renovaciones previstas y reclamos anteriores

Preguntas que nos hacen

¿Es para una vivienda o para un edificio comercial?

Para ambos. La primera pregunta es qué tipo de edificio desocupado es. Una casa, condominio o edificio de 2 a 4 unidades continúa con la solicitud para viviendas desocupadas; una tienda, oficina, almacén o edificio de cinco o más apartamentos continúa con la solicitud comercial.

¿Y un terreno sin edificios?

Un terreno sin desarrollar tiene su propia solicitud de responsabilidad.

Seguro para terrenos baldíos

¿Iniciar el formulario proporciona cobertura?

No. El corredor y la aseguradora deben revisar el inmueble y confirmar las condiciones antes de que la cobertura pueda entrar en vigor.

Revise sus opciones de cobertura.

Un corredor con licencia puede revisar con usted la elegibilidad y las condiciones de la póliza.

Hable con un especialista