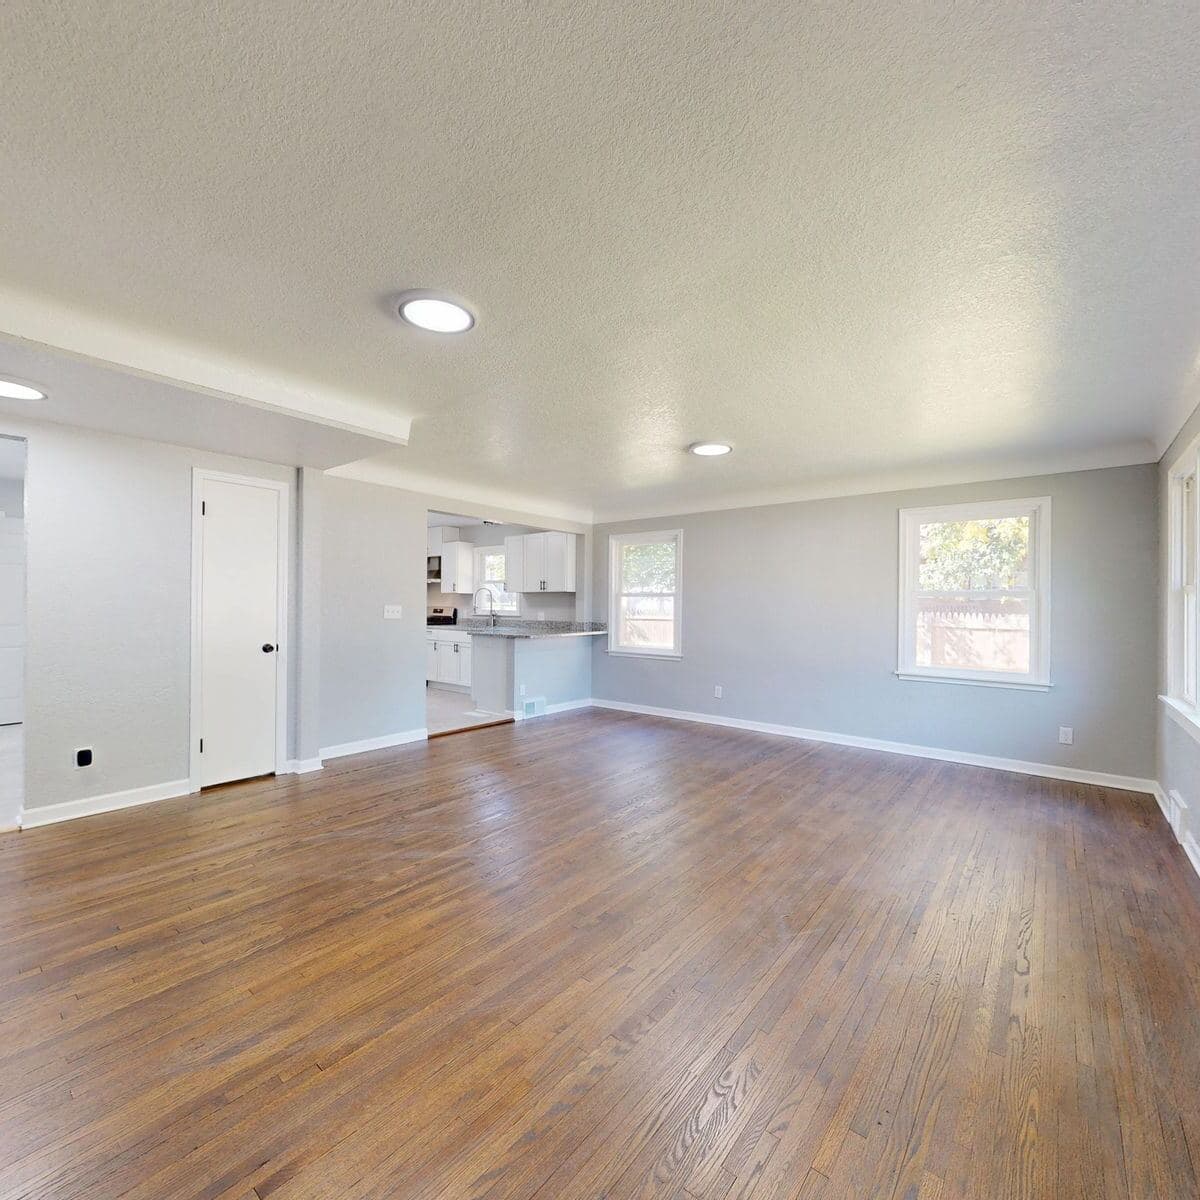
Una casa vacía en California necesita una póliza escrita para la desocupación, porque la póliza común deja de funcionar. Según la sección 2071 del Insurance Code, la aseguradora no responde por pérdidas por incendio cuando un edificio "is vacant or unoccupied beyond a period of 60 consecutive days" (está vacío o desocupado por más de 60 días seguidos), salvo que la póliza diga otra cosa.[1] La solución es avisarle a la aseguradora que la casa está vacía y pasarla a un programa para casas vacías. El California FAIR Plan acepta casas de 1 a 4 unidades vacías hasta un año, Delos asegura casas vacías con respaldo de Lloyd's desde una prima mínima anual de $1,500, y el programa de Green Shield acepta desocupaciones residenciales de hasta 48 meses.[6][3][4]
Esta guía es para la persona que tiene las llaves de una casa vacía: un heredero, un albacea o administrador en un proceso sucesorio (probate), un fiduciario, o un dueño que se mudó y todavía no vende. Explica cuándo la póliza anterior deja de protegerlo, qué tipos de programas aceptan una casa vacía, cómo nombrar a una sucesión o un fideicomiso y cuánto cuesta la cobertura. Menlo Insurance Services presenta casas vacías a varios de estos mercados. Para empezar, use nuestra página de seguro para propiedades vacías.
Cláusula de desocupación
Una condición de la póliza que quita o reduce la cobertura cuando un edificio lleva vacío cierto número de días. En California la póliza estándar contra incendio usa 60 días seguidos.[1] Muchas pólizas también distinguen entre "vacant" (sin muebles) y "unoccupied" (amueblada, pero sin nadie viviendo ahí), así que lea las definiciones de su propia póliza.
¿Cuándo deja mi póliza de propietario de cubrir una casa vacía?
A los 60 días seguidos para incendio, según la póliza estándar contra incendio de California, salvo que su póliza otorgue más por escrito.[1] Otros riesgos pueden terminar antes. La póliza de vivienda del FAIR Plan, por ejemplo, excluye el vandalismo y los daños maliciosos si la casa "has been vacant or unoccupied for more than 30 consecutive days immediately before the loss" (estuvo vacía o desocupada más de 30 días seguidos justo antes de la pérdida), y considera "desocupada" una casa donde nadie vive legalmente, tenga muebles o no.[5]
En una casa heredada, la cuenta normalmente empieza el día en que murió o se mudó a un centro de cuidado la última persona que vivía ahí, no el día en que se abrió la sucesión. Si la casa ya lleva semanas vacía, llame a la aseguradora actual, avísele por escrito y pregunte qué va a hacer. Algunas aseguradoras agregan un permiso de desocupación corto y otras le piden pasar la casa a un programa para casas vacías. No deje que la póliza se renueve como si alguien viviera ahí.
¿Quién puede comprar el seguro de una casa heredada?
Quien tenga el interés asegurable, con el nombre tal como aparece en el título. Normalmente es la sucesión (a través del albacea o administrador) mientras el proceso sucesorio sigue abierto, el fiduciario si la casa está en un fideicomiso, o los herederos cuando el título pasa a ellos. La solicitud del FAIR Plan ofrece como tipos de solicitante Individual, Corporation, LLC or LP, Estate y Trust.[7] Delos asegura una casa vacía a nombre de una LLC, una LLP o un fideicomiso, pero "the deed to the property must exactly match the name of the respective entity" (la escritura debe coincidir exactamente con el nombre de la entidad), y la entidad debe estar constituida en Estados Unidos.[3] Delos también rechaza a un solicitante que no tenga participación en la propiedad.[3]
Por eso, antes de cotizar, tenga a mano la escritura registrada o las cartas de administración y el nombre exacto del fideicomiso. Una póliza emitida al nombre equivocado es el problema más fácil de evitar en un reclamo de una sucesión.
¿Qué programas aseguran una casa vacía en California?
Cuatro tipos de mercados aceptan una casa vacía en California. Cada uno tiene su propio límite de tiempo, rango de valores y coberturas adicionales.
| Programa | Quién la emite | Cuánto tiempo puede estar vacía | Límite de la vivienda | Prima mínima publicada |
|---|---|---|---|---|
| California FAIR Plan, dwelling fire | California FAIR Plan Association (aseguradora estatal de último recurso)[6] | Hasta un año. Más de un año no es elegible salvo en construcción[6] | Hasta $3 millones en total por ubicación[7] | No publicada. Se calcula para cada casa |
| Delos, casas vacías | Lloyd's (no admitida), forma DP-3[3] | No más de 36 meses[3] | De $100,000 a $1,500,000[3] | $1,500 al año, más impuestos y cargos[3] |
| Green Shield, propiedades vacías | Mercados con calificación A a través de Green Shield, DP-1 o DP-3[4] | Hasta 48 meses (residencial)[4] | Hasta $4 millones ($750,000 en clase de protección 9/10)[4] | No publicada |
| Aegis, dwelling fire | DB Insurance (admitida) o Lloyd's a través de Hiscox (surplus lines), por medio de Aegis General[8] | La ocupación vacía está en su lista[9] | Hasta $900,000 en DP-3 o $750,000 en DP-1[9] | No publicada |
El FAIR Plan cubre solo riesgos nombrados: incendio, rayo y explosión interna, con cobertura extendida y vandalismo como opciones.[7] Deja fuera el robo, los daños por agua y la responsabilidad civil, y por eso una póliza del FAIR Plan para una casa vacía muchas veces se combina con una póliza de diferencia en condiciones (difference in conditions, DIC). Nuestra guía de DIC explica esa combinación. El FAIR Plan también hace un cuestionario de desocupación: cuándo y por qué quedó vacía la casa, si está abierta a intrusos, tapiada, a la venta o en remodelación, y si usted quiere el endoso de permiso de desocupación.[2]
Delos y Green Shield son programas de surplus lines hechos para casas vacías. Tratamos los programas con nombre con más detalle en nuestras guías de Aegis, de American Modern, que ofrece plazos de 3, 6 y 12 meses para casas vacías, y de Foremost, que volvió a abrir su póliza para casas vacías a clientes nuevos de California en 2025.
¿Cuánto cuesta el seguro para una casa vacía en California?
La cifra publicada más clara es la de Delos: una prima mínima anual base de $1,500, antes de impuestos y cargos, y el 25% de la prima se considera devengado desde que empieza la póliza, así que si la cancela antes no le devuelven todo.[3] Su cargo de póliza, su cargo de sellado (stamping fee) y el impuesto estatal se cobran cada año, y el pago con tarjeta agrega un cargo de procesamiento del 3%.[3] En cualquier póliza de surplus lines en California, sume a la prima el impuesto de surplus lines del 3% y el cargo de sellado del 0.18%.[10]
Por encima del mínimo, el precio depende de la casa: su valor de reposición, la construcción y el techo, la exposición a incendios forestales, cuánto tiempo lleva vacía y lo que usted agregue. Cada cobertura opcional de Delos tiene su propio costo: vandalismo, daños por agua de tuberías y congelamiento, robo de accesorios de la vivienda, robo de materiales de construcción y renovación estética.[3] El FAIR Plan calcula el precio de cada casa con su propio manual de tarifas y muestra la prima estimada solo en la página de precio de la solicitud.[7]
No publicamos un precio típico para casas vacías. Los programas son muy distintos entre sí y todavía no tenemos suficientes cotizaciones propias de casas vacías para dar una cifra representativa.
¿Qué deja fuera una póliza para casa vacía?
Más que una póliza de propietario. Revise esto en cada cotización:
- Vandalismo. Delos lo excluye si no agrega el endoso de vandalismo.[3] El FAIR Plan pide su endoso de permiso de desocupación para cubrir vandalismo cuando la casa está vacía.[2]
- Robo. La póliza de Delos para casas vacías excluye el robo de bienes personales y ofrece como endosos el robo de accesorios de la vivienda y de materiales de construcción.[3] Green Shield limita el robo de materiales de construcción a $10,000.[4]
- Agua. Delos excluye los daños por agua si no agrega su endoso de agua, vapor y congelamiento.[3]
- Renovación. Delos rechaza las renovaciones estructurales, incluido el cambio de techo, y cubre trabajos estéticos hasta $400,000 o el 50% del límite de la vivienda, lo que sea menor. Green Shield no acepta renovaciones estructurales y cubre trabajos estéticos hasta el 50% del valor del edificio o $400,000.[3][4] El trabajo estructural necesita una póliza de riesgo del constructor para propietarios.
- Responsabilidad civil. Delos ofrece de $100,000 a $1,000,000 de responsabilidad civil personal, con un tope de $100,000 para reclamos por piscinas y sin cobertura por mordeduras de perro.[3]
¿Qué necesito para solicitarlo?
Los datos de la desocupación
La fecha en que la casa quedó vacía, el motivo (fallecimiento, mudanza, salida del inquilino, venta) y el plan: vender, rentar, mudarse o renovar, con fechas aproximadas.
Quién es el dueño
El nombre exacto en la escritura, o el nombre de la sucesión o del fideicomiso, y quién va a firmar. Tenga a mano las cartas de administración o el nombre del fideicomiso.
La casa
Año de construcción, tipo de construcción, tipo y antigüedad del techo, metros o pies cuadrados, y cualquier actualización de la instalación eléctrica, la plomería y la calefacción. Delos, por ejemplo, rechaza el cableado knob-and-tube y ciertos tableros eléctricos.[3]
Seguridad y estado
La póliza actual
La aseguradora y el número de la póliza que vence, y cualquier reclamo de los últimos tres a cinco años.
Cuando tenga todo, empiece la solicitud para propiedades vacías. La primera pregunta es qué hay en la propiedad, y una casa sigue con las preguntas para casas vacías. Si la propiedad es solo terreno, vea nuestra guía sobre cuánto cuesta el seguro para terrenos baldíos.
Preguntas frecuentes
¿Cuánto tiempo puede estar vacía una casa antes de que el seguro deje de cubrirla en California?
¿Una sucesión en proceso de probate puede asegurar la casa?
¿El FAIR Plan asegura casas vacías?
Sí, casas de 1 a 4 unidades vacías hasta un año. Los edificios vacíos por más de un año no son elegibles salvo que estén en construcción.[6]
¿Cuál es la forma más barata de asegurar una casa vacía?
No hay un solo programa más barato. El mínimo publicado de Delos es $1,500 al año antes de impuestos y cargos.[3] Muchas veces la base es una póliza contra incendio del FAIR Plan, con una póliza DIC para robo, agua y responsabilidad civil. Un corredor puede cotizar varios programas lado a lado.
¿Qué pasa cuando la casa se vende o alguien se muda?
Avísele a la aseguradora. Una póliza para casa vacía tiene un precio para una casa vacía, así que se cambia o se cancela cuando eso deja de ser cierto. Delos se queda con el 25% de la prima como devengado, y el FAIR Plan y otras pólizas hacen devoluciones según sus propias reglas.[3]
Esta guía es solo informativa y resume la ley de California, los documentos públicos del California FAIR Plan y guías de programas de aseguradoras con fechas entre 2020 y 2026. Los programas, formularios, requisitos y precios cambian, y lo que rige son los términos, condiciones y endosos de su póliza. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia que puede recibir una comisión por una colocación y no garantiza que haya cobertura o precio disponible. El programa de casas vacías de Delos lo emite Lloyd's como aseguradora no admitida (surplus lines), y las aseguradoras no admitidas no están respaldadas por la California Insurance Guarantee Association. Cada cotización indica la aseguradora y si es admitida.
En resumen
Una casa vacía en California pierde la cobertura de incendio a los 60 días de desocupación en una póliza estándar, y algunas coberturas terminan antes.[1][5] Avísele a la aseguradora en cuanto la casa quede vacía, nombre al dueño correcto (la sucesión, el fideicomiso o los herederos) y pase la casa a un programa hecho para la desocupación. El FAIR Plan acepta casas vacías hasta un año, Delos hasta 36 meses desde un mínimo de $1,500, y Green Shield hasta 48 meses.[6][3][4] Elija lo que elija, confirme vandalismo, robo, agua y responsabilidad civil en la cotización antes de pagar.
Referencias
- 1.California Legislative Information. “Insurance Code Section 2071 (California Standard Form Fire Insurance Policy).” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=2071.&lawCode=INS ↩
- 2.California FAIR Plan Association. “Dwelling Application Checklist and Application for Dwelling Insurance (ACORD 854 CA).” 2020. https://www.cfpnet.com/wp-content/uploads/2020/02/Dwelling%20Application%20REV%2001%2020.pdf ↩
- 3.Delos Insurance Solutions. “Delos Vacant Home Product & Underwriting Overview, v1.1.” 2024. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Delos/65dce0b9e868b1e8437726e6_Vacant-Home-Product-and-Underwriting-Overview.pdf ↩
- 4.Green Shield Risk Solutions. “Vacant Property, Specialty Lines.” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Green%20Shield%20Risk/Vacant%20Property%20-%20Specialy%20Lines.pdf ↩
- 5.California FAIR Plan Association. “Dwelling Fire Policy (sample), effective 3/17/2026.” 2026. https://www.cfpnet.com/wp-content/uploads/2026/01/Dwelling-Fire-Policy_effective-3-17-26.pdf ↩
- 6.California FAIR Plan Association. “Plan of Operation, Ed. 9/3/25, section IV.A.” 2025. https://www.cfpnet.com/wp-content/uploads/2025/10/CFPA-Plan-of-Operation-Ed.-9.3.25.pdf ↩
- 7.California FAIR Plan Association. “Broker policy system, Dwelling Fire application (applicant types, coverages, photo requirements), reviewed by Menlo.” Consultado 2026-09-25. https://www.cfpnet.com/ ↩
- 8.Aegis General Insurance Agency. “Aegis Specialty Division Adds Hiscox E&S Capacity for California Home and Fire Programs.” 2025. https://aegiseasy.com/2025/03/aegis-specialty-division-adds-hiscox-es-capacity-for-california-home-and-fire-programs/ ↩
- 9.Aegis General Insurance Agency. “Aegis General Product Overview (CA).” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Aegis/Aegis%20General%20Product%20Overview%20CA.pdf ↩
- 10.Surplus Line Association of California. “Broker Taxes and Fees.” Consultado 2026-09-27. https://www.slacal.com/resources/broker-taxes-fees ↩