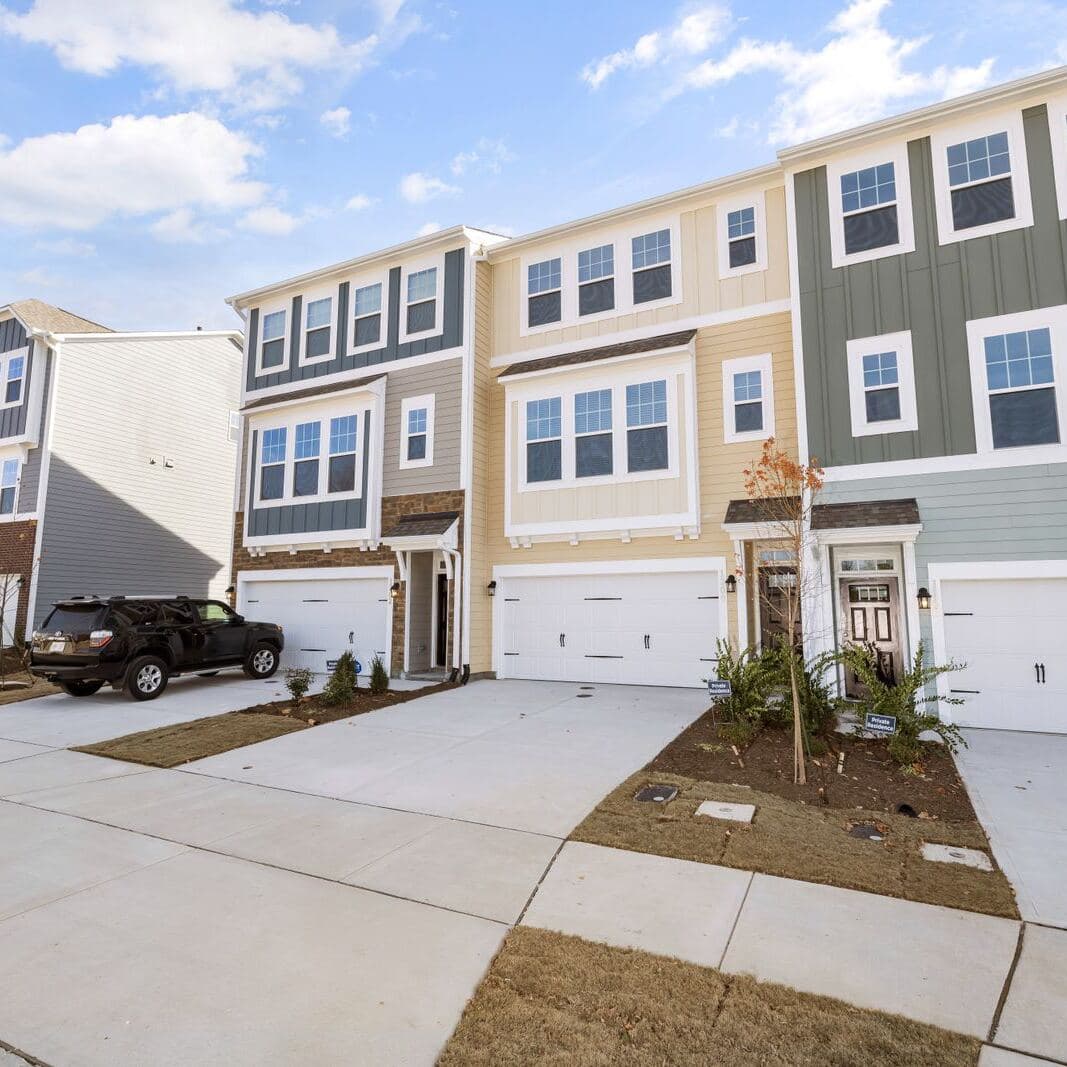
La póliza maestra (master policy) de una HOA es la póliza propia de la asociación: asegura la propiedad que los dueños tienen en común y la responsabilidad civil de la asociación, y puede cubrir o no el interior de cada unidad. Lo que cubre lo fijan los documentos de la asociación y el formulario de la póliza, normalmente de uno de tres tipos: paredes desnudas (bare walls), entidad única (single entity) o todo incluido (all-in).[1] La ley de California agrega mínimos de responsabilidad civil general, de directores y funcionarios (D&O) y de delitos que una asociación necesita para proteger a sus propietarios y a los miembros voluntarios de la junta.[2][3][4]
Esta guía es para miembros de juntas de HOA, administradores de propiedades y propietarios en California que necesitan entender qué hace la póliza maestra, qué espera la ley y qué debe asegurar todavía cada propietario. Para cotizar la responsabilidad civil de la asociación, vea nuestra página de seguro para HOA.
¿Qué cubre la póliza maestra de una HOA?
La propiedad común y la responsabilidad civil de la asociación, y a veces partes de cada unidad. La propiedad común es lo que comparten los dueños: techos, paredes exteriores, pasillos, piscinas, casa club, jardines y sistemas comunes. La responsabilidad civil cubre lesiones o daños en las áreas comunes y demandas contra la asociación. Hasta dónde llega la cobertura de propiedad dentro de una unidad depende del tipo de póliza:
| Tipo de póliza maestra | Qué cubre dentro de una unidad | Qué debe cubrir la HO-6 del propietario |
|---|---|---|
| Paredes desnudas (bare walls) | Solo la estructura; nada dentro de las paredes de la unidad[1] | Paredes interiores, instalaciones, gabinetes, pisos, mejoras y pertenencias |
| Entidad única (single entity) | La estructura más las instalaciones y acabados originales de construcción[1] | Mejoras que agregó el propietario, y pertenencias |
| Todo incluido (all-in) | La estructura, los acabados originales y las mejoras de los propietarios[1] | Sobre todo pertenencias, responsabilidad civil y la parte del deducible que le toca |
Lea los documentos de la asociación (CC&Rs) además de la póliza. Los CC&Rs dicen quién debe asegurar cada parte, y la póliza muestra lo que la asociación realmente compró.
¿Qué seguros exige California a una HOA?
California vincula protecciones importantes a montos de cobertura concretos en la Davis-Stirling Act:
| Cobertura | Monto | Qué logra |
|---|---|---|
| Responsabilidad civil general | Al menos $2,000,000 para 100 o menos intereses separados; $3,000,000 por encima de 100[2] | Los reclamos por daños de las áreas comunes deben presentarse contra la asociación, no contra cada propietario[2] |
| Directores y funcionarios (D&O) más responsabilidad civil general | D&O de al menos $500,000 para 100 o menos intereses separados; $1,000,000 por encima de 100[3] | Los directores y funcionarios voluntarios que actúan de buena fe dentro de sus funciones no responden personalmente[3] |
| Delitos / fidelidad | Al menos las reservas de la asociación más tres meses de cuotas, con el mismo monto para fraude informático y de transferencias[4] | Cubre robos de directores, funcionarios, empleados y el administrador; el autoseguro no cuenta[4] |
Estos montos son mínimos. Los documentos de la asociación pueden exigir más, y muchas asociaciones compran una póliza umbrella o de exceso de responsabilidad encima.
¿Cómo saben los propietarios qué seguros tiene la asociación?
Por el informe anual de presupuesto. California exige que incluya un resumen de las pólizas de propiedad, responsabilidad civil general, terremoto, inundación y fidelidad de la asociación, con el nombre de cada aseguradora, el tipo de seguro, el límite y el deducible.[6] El resumen debe advertir a los propietarios, en negrita, que las pólizas de la asociación pueden no cubrir su propiedad ni las lesiones dentro de su unidad y que los propietarios pueden tener que pagar deducibles.[6] Si una póliza vence, se cancela sin reemplazo o cambia para reducir la cobertura o subir un deducible, la asociación debe avisar a todos los miembros.[7]
Los propietarios que quieran la póliza completa pueden pedir una copia a la asociación; el resumen no la sustituye.[6]
¿Cuál es la diferencia entre una HO-6 y la póliza maestra?
La póliza maestra asegura a la asociación; una HO-6 asegura al propietario. La HO-6 del propietario cubre las partes de la unidad que la póliza maestra deja fuera, sus pertenencias, su responsabilidad civil dentro de la unidad y la cobertura de derramas (loss assessment) para su parte de un deducible de la asociación o de una pérdida sin seguro. Nuestra guía sobre la cobertura de derramas explica cómo calcular ese límite a partir del deducible maestro.
¿La póliza maestra cubre terremotos?
Solo si la asociación compró cobertura de terremoto, y muchas no lo han hecho. El resumen del informe de presupuesto debe decir si la asociación tiene pólizas de terremoto e inundación.[6] Si no las tiene, un sismo grande podría terminar en una derrama especial, y la protección del propietario es una póliza de terremoto aparte con su propio límite de derramas.
¿Cuánto cuesta el seguro de una HOA?
Depende del número de unidades, las instalaciones comunes, el valor de los edificios y el historial de reclamos. La responsabilidad civil de una HOA suele cotizarse por unidad: el programa para asociaciones de propietarios de LIO calcula la responsabilidad civil general según el número de unidades y pregunta por piscinas, guardias, si es una comunidad para mayores de 55, la altura de los edificios y los contratistas.[8] La propiedad en la póliza maestra se cotiza según el costo de reposición de los edificios, por eso la regla del 100% del costo de reposición de Fannie Mae importa a las asociaciones cuyos propietarios usan hipotecas convencionales.[5]
Menlo cotiza la responsabilidad civil general de HOA y desarrollos planificados a través de LIO, que incluye las asociaciones de propietarios, los PUD y las comunidades maestras entre sus clases.[8][9] El producto de LIO para asociaciones de condominios no está disponible en California, así que las asociaciones de condominios necesitan otros mercados.[8]
Preguntas frecuentes
¿Qué cubre la póliza maestra de una HOA?
La propiedad común de la asociación y su responsabilidad civil. Según el tipo, paredes desnudas, entidad única o todo incluido, también puede cubrir acabados originales o mejoras de los propietarios dentro de las unidades.[1]
¿Cómo consigo una copia de la póliza maestra de mi HOA?
Pídala a la asociación o a su administrador. Cada año el informe de presupuesto debe resumir la aseguradora, el límite y el deducible de cada póliza, pero el resumen no es la póliza completa.[6]
¿Una HOA necesita seguro D&O en California?
Para que los directores y funcionarios voluntarios tengan inmunidad de responsabilidad personal, sí: al menos $500,000 de D&O para 100 o menos intereses separados, o $1 millón por encima de 100, junto con responsabilidad civil general.[3]
¿Quién paga el deducible de la póliza maestra?
La asociación, que puede trasladarlo a los propietarios con una derrama especial si los documentos lo permiten. Los propietarios cubren su parte con la cobertura de derramas de su propia póliza.
Esta guía es solo informativa y resume el California Civil Code (Davis-Stirling Common Interest Development Act), la Selling Guide de Fannie Mae e información de programas de aseguradoras. Los documentos de la asociación y las pólizas varían, y lo que rige son sus términos. No es asesoría legal; las juntas deben confirmar los requisitos con el abogado de la asociación. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia que puede recibir una comisión en una colocación y no garantiza que haya cobertura o precio disponible.
En resumen
La póliza maestra asegura lo que comparten los propietarios y la responsabilidad civil de la asociación; que llegue o no al interior de las unidades depende de su tipo y de los CC&Rs.[1] En California, mantenga al menos los mínimos de responsabilidad civil, D&O y delitos de Davis-Stirling, infórmelos en el informe de presupuesto y diga a los propietarios qué debe cubrir su HO-6.[2][3][4][6]
Referencias
- 1.Voss Law Firm. “Three Basic Types of Condo Master Insurance Policies.” Consultado 2026-09-27. https://www.vosslawfirm.com/library/three-basic-types-of-condo-insurance-policies-and-what-s-right-for-you.cfm ↩
- 2.California Legislative Information. “Civil Code section 5805.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=5805. ↩
- 3.California Legislative Information. “Civil Code section 5800.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=5800. ↩
- 4.California Legislative Information. “Civil Code section 5806.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=5806. ↩
- 5.Fannie Mae. “Selling Guide B7-3-03, Master Property Insurance Requirements for Project Developments.” Consultado 2026-09-27. https://selling-guide.fanniemae.com/sel/b7-3-03/master-property-insurance-requirements-project-developments ↩
- 6.California Legislative Information. “Civil Code section 5300.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=5300. ↩
- 7.California Legislative Information. “Civil Code section 5810.” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=5810. ↩
- 8.LIO Insurance. “Homeowner Association quote system (classes, per-unit liability basis, underwriting questions) and Condominium Association availability, as walked by Menlo, September 2026.” Consultado 2026-09-27. https://lioinsurance.com/ ↩
- 9.LIO Insurance. “LIO Product Overview (January 2025).” 2025. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Lio/Why%20Work%20with%20LIO%20Insurance%20Company.pdf ↩