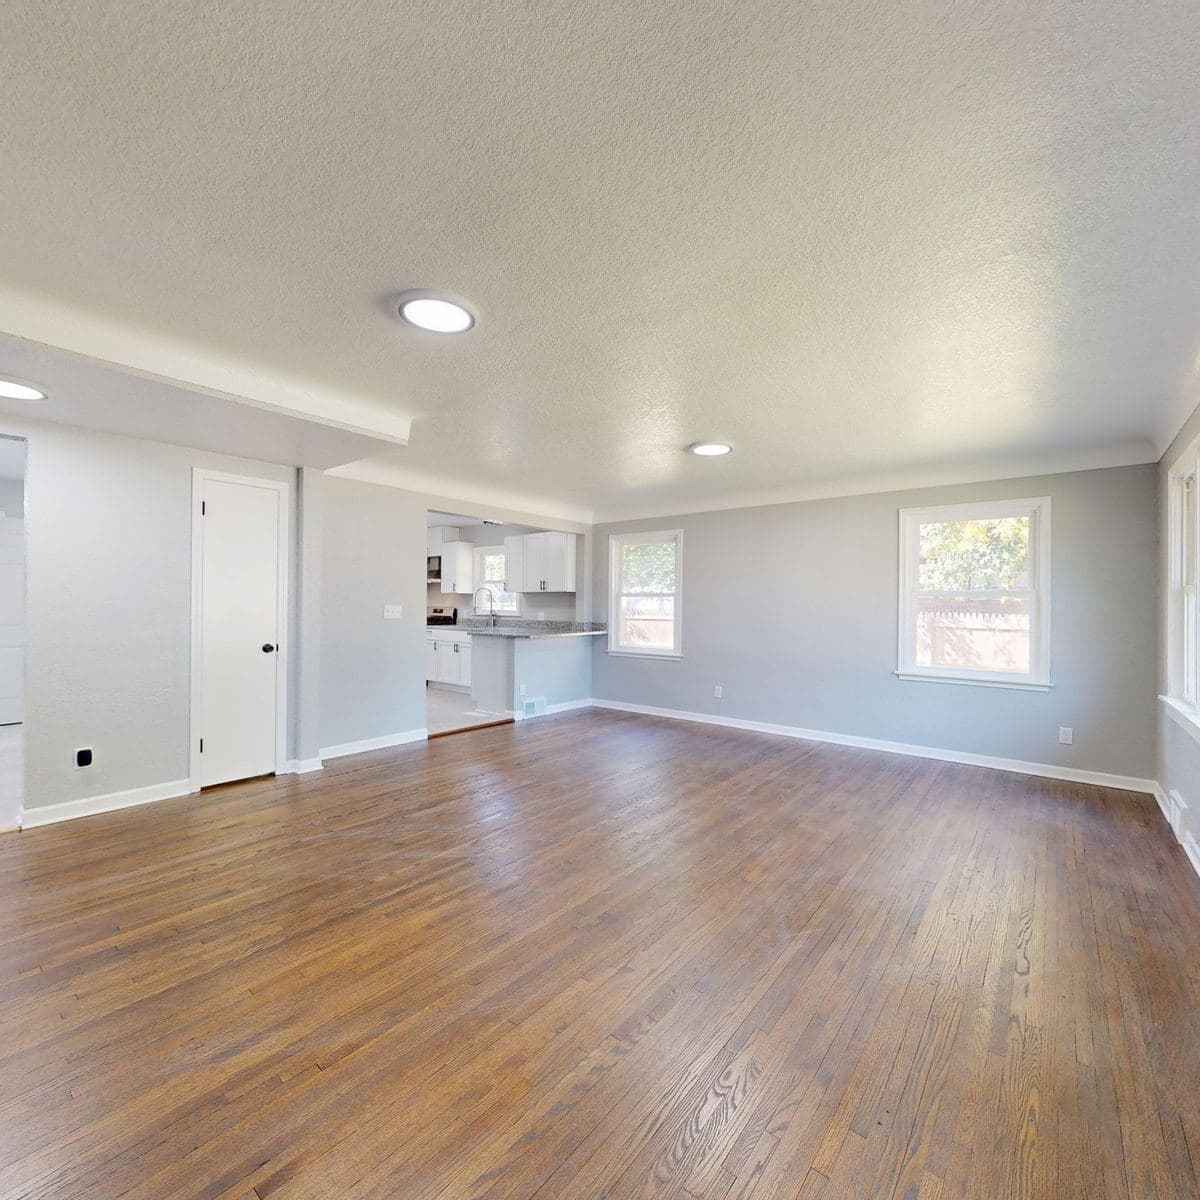
Sí, Pacific Specialty Insurance Company vende seguro para casas vacías en California. Lo emite con su póliza Basic Dwelling (DP1) para casas que "have remained unoccupied for more than 30 days" (llevan desocupadas más de 30 días), y dice que el programa está disponible en California, con planes de expandirse.[1] La DP1 cubre nueve riesgos nombrados, entre ellos incendio, viento y vandalismo, en la vivienda, otras estructuras y pérdida de uso, y paga a valor real en efectivo (actual cash value), no a costo de reposición.[2] Se compra con un agente de Pacific Specialty. Menlo no tiene nombramiento con Pacific Specialty, así que no la puede cotizar. Para casas vacías, cotizamos en su lugar el California FAIR Plan, Delos, Green Shield y Aegis.
Esta guía es para un dueño de California con una casa vacía: a la venta, recién comprada, heredada o en renovación. Explica qué cubre y qué deja fuera la póliza de Pacific Specialty, para quién sirve y cómo cotizarla. Para entender las cláusulas de desocupación y cómo nombrar a una sucesión o un fideicomiso, lea nuestra guía sobre cómo asegurar una casa vacía o heredada. Para comparar programas que Menlo puede cotizar, empiece en nuestra página de seguro para propiedades vacías.
Póliza Basic Dwelling (DP1)
La forma más básica de póliza de vivienda contra incendio. Asegura la casa contra una lista de riesgos nombrados y paga a valor real en efectivo. La DP1 de Pacific Specialty cubre la vivienda principal, otras estructuras y la pérdida de uso.[2]
¿Pacific Specialty asegura casas vacías en California?
Sí. Pacific Specialty dice que "vacant home insurance is available in the state of California" (el seguro para casas vacías está disponible en California) y que planea expandir la cobertura a todo el país.[1] La compañía tiene su sede en Anaheim y dice tener más de 40 años en el negocio.[3] También está en la lista del Departamento de Seguros de aseguradoras que venden una póliza DIC para combinar con el California FAIR Plan.[4]
¿Para quién es la póliza de Pacific Specialty para casas vacías?
Para dueños de casas que llevan más de 30 días vacías. Pacific Specialty menciona los casos que tiene en mente: casas vacías a la venta, compras nuevas todavía sin ocupar, propiedades heredadas a la venta, casas en renovación y propiedades en ejecución hipotecaria.[1] Describe la DP1 como adecuada para casas "temporarily vacant and without personal assets" (vacías temporalmente y sin bienes personales), por ejemplo durante reparaciones, una venta pendiente o entre inquilinos.[2]
¿Qué cubre la DP1 de Pacific Specialty?
Nueve riesgos nombrados en la casa. Pacific Specialty los enumera así: incendio o rayo, viento o granizo, explosión, disturbios o conmoción civil, aeronaves, vehículos, humo, vandalismo o daños maliciosos, y erupción volcánica.[2] La cobertura se aplica a la vivienda principal, a otras estructuras como cobertizos, talleres y garajes separados, y a la pérdida de uso.[1][2]
| Cobertura | ¿Está en la DP1 de Pacific Specialty? | Por qué importa en una casa vacía |
|---|---|---|
| Vivienda, nueve riesgos nombrados | Sí[2] | Incendio, viento y las demás causas de daño de la lista |
| Vandalismo o daños maliciosos | Sí, como riesgo nombrado[2] | Muchos programas para casas vacías lo venden solo como adicional |
| Otras estructuras | Sí[1] | Garaje separado, cobertizo, taller |
| Pérdida de uso | Sí[2] | Renta perdida o gastos extra mientras se hacen las reparaciones |
| Robo | No está en la lista de riesgos[2] | Los accesorios o materiales robados no están cubiertos si no se agregan |
| Agua de tuberías o congelamiento | No está en la lista de riesgos[2] | Una fuga lenta en una casa vacía puede durar semanas |
| Responsabilidad civil | No se menciona en la página de casas vacías[1] | Pregúntele al agente. Pacific Specialty señala que el dueño puede ser responsable de lesiones en una propiedad vacía[5] |
| Forma de pago | Valor real en efectivo[2] | La depreciación se resta de las reparaciones |
Que el vandalismo sea un riesgo nombrado es la diferencia más notable. En el programa de Delos para casas vacías, por ejemplo, el vandalismo es un endoso que se paga aparte, y el FAIR Plan necesita un endoso de permiso de desocupación para cubrirlo.[6][7]
¿Qué deja fuera?
Todo lo que no está en la lista de riesgos nombrados. El robo y los daños por agua de tuberías o congelamiento no están entre los nueve riesgos, y el pago a valor real en efectivo hace que la depreciación se descuente de una pérdida parcial.[2] Las páginas públicas de Pacific Specialty sobre casas vacías no dicen plazos, límites, deducibles, opciones de responsabilidad civil ni precios, así que pídaselos por escrito al agente.[1]
Pacific Specialty también espera que el dueño cuide la casa: inspecciones regulares, mantenimiento del jardín y mantener la estructura protegida contra la entrada no autorizada y el deterioro.[5]
¿Cómo cotizo el seguro de Pacific Specialty para una casa vacía?
Con un agente de Pacific Specialty. Su página de casas vacías le indica al comprador que contacte a un agente o use su buscador "Find a producer".[1] Tenga a mano la fecha en que la casa quedó vacía y el motivo, el plan (venta, renta, mudanza o renovación), el nombre exacto del dueño como aparece en la escritura, la antigüedad, construcción y techo de la casa, y cualquier reclamo de los últimos años.
Menlo no tiene nombramiento con Pacific Specialty, así que no puede presentarle su casa. Si quiere una segunda opinión con programas que sí podemos cotizar, el California FAIR Plan acepta casas vacías hasta un año, Delos asegura casas vacías con una forma DP-3 desde un mínimo de $1,500, y Green Shield acepta desocupaciones residenciales de hasta 48 meses.[8][6][9] Nuestra comparación del mejor seguro para casas vacías en California los pone lado a lado.
Preguntas frecuentes
¿Pacific Specialty vende seguro para casas vacías en California?
Sí, con su póliza Basic Dwelling (DP1), para casas desocupadas por más de 30 días.[1]
¿La póliza de Pacific Specialty para casas vacías cubre el vandalismo?
Sí. El vandalismo o daños maliciosos es uno de los nueve riesgos nombrados de su DP1.[2]
¿Cubre robo o daños por agua?
El robo y los daños por agua de tuberías o congelamiento no están entre los nueve riesgos nombrados que Pacific Specialty menciona para la DP1.[2] Pregúntele al agente si se puede agregar algo.
¿Paga a costo de reposición o a valor real en efectivo?
A valor real en efectivo, según la descripción de la DP1 de Pacific Specialty.[2]
¿Menlo puede cotizar Pacific Specialty?
No. Menlo no tiene nombramiento con Pacific Specialty. Cotizamos casas vacías con el California FAIR Plan, Delos, Green Shield y Aegis.
Esta guía es solo informativa y resume las páginas públicas de Pacific Specialty al 27 de septiembre de 2026 y otros documentos de aseguradoras. Los programas, formularios y disponibilidad cambian, y lo que rige son los términos de su póliza. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia que no tiene nombramiento con Pacific Specialty, puede recibir una comisión por colocaciones con otras aseguradoras y no garantiza que haya cobertura o precio disponible.
En resumen
Pacific Specialty asegura casas vacías en California con su póliza DP1 cuando la casa lleva más de 30 días vacía.[1] Cubre nueve riesgos nombrados, incluido el vandalismo, en la vivienda, otras estructuras y pérdida de uso, a valor real en efectivo, y deja fuera el robo y los daños por agua.[2] Se compra con un agente de Pacific Specialty. Menlo no la puede cotizar, pero sí puede cotizar el FAIR Plan, Delos, Green Shield y Aegis si quiere comparar.
Referencias
- 1.Pacific Specialty Insurance Company. “Vacant Home Insurance.” Consultado 2026-09-27. https://www.pacificspecialty.com/vacant-home-insurance/ ↩
- 2.Pacific Specialty Insurance Company. “DP1 Insurance Explained.” Consultado 2026-09-27. https://www.pacificspecialty.com/resource-center/faq/dp1-insurance-explained/ ↩
- 3.Pacific Specialty Insurance Company. “Pacific Specialty (home page).” Consultado 2026-09-27. https://www.pacificspecialty.com/ ↩
- 4.California Department of Insurance. “List of Insurers that Sell Difference in Conditions (DIC) Policies.” Consultado 2026-09-27. https://www.insurance.ca.gov/01-consumers/105-type/5-residential/carriersDICpolicies.cfm ↩
- 5.Pacific Specialty Insurance Company. “Vacant Property: Understanding Risks.” Consultado 2026-09-27. https://www.pacificspecialty.com/resource-center/insurance-term/vacant-property/ ↩
- 6.Delos Insurance Solutions. “Delos Vacant Home Product & Underwriting Overview, v1.1.” 2024. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Delos/65dce0b9e868b1e8437726e6_Vacant-Home-Product-and-Underwriting-Overview.pdf ↩
- 7.California FAIR Plan Association. “Dwelling Application Checklist and Application for Dwelling Insurance (ACORD 854 CA).” 2020. https://www.cfpnet.com/wp-content/uploads/2020/02/Dwelling%20Application%20REV%2001%2020.pdf ↩
- 8.California FAIR Plan Association. “Plan of Operation, Ed. 9/3/25, section IV.A.” 2025. https://www.cfpnet.com/wp-content/uploads/2025/10/CFPA-Plan-of-Operation-Ed.-9.3.25.pdf ↩
- 9.Green Shield Risk Solutions. “Vacant Property, Specialty Lines.” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Green%20Shield%20Risk/Vacant%20Property%20-%20Specialy%20Lines.pdf ↩