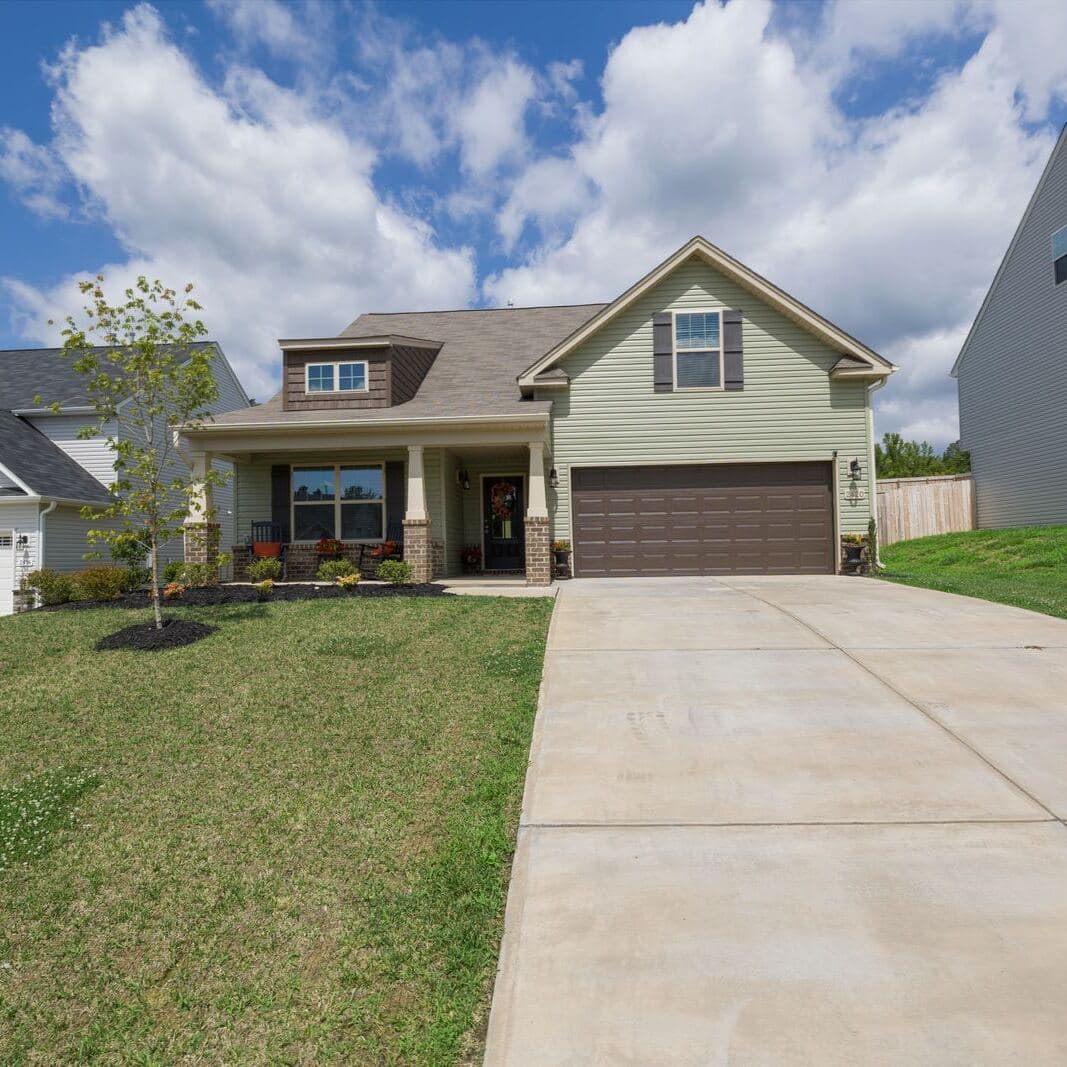
Una segunda vivienda necesita su propia póliza, y la correcta depende de cómo usa la casa. Si su familia la usa parte del año, normalmente sirve una póliza de propietario emitida para una residencia secundaria o de temporada. Si la alquila, necesita una póliza de arrendador o de vivienda (dwelling fire). Si queda vacía por largos periodos, necesita una cobertura hecha para casas vacías, porque la póliza estándar de incendio de California deja de cubrir el incendio después de 60 días consecutivos de desocupación, salvo que la póliza diga otra cosa.[1]
Esta guía clasifica las segundas viviendas según su uso, muestra qué programas de California aseguran cada tipo y señala los límites de alquiler y desocupación que suelen sorprender a los dueños. Para cotizar una segunda vivienda, empiece por nuestra página de seguro de propietario.
¿Se puede tener seguro de propietario en dos casas?
Sí. Cada casa tiene su propia póliza, y puede tener ambas con la misma aseguradora o con distintas. Lo que no puede hacer es extender la póliza de su casa principal a la segunda; la segunda vivienda necesita una póliza que la nombre y describa cómo se usa. Las aseguradoras preguntan si la casa es su residencia principal o secundaria porque en una casa desocupada hay más fugas de agua sin detectar, robos y vandalismo.
¿Qué póliza le conviene a mi segunda vivienda?
Haga coincidir la póliza con el uso real de la casa:
| Cómo se usa la casa | Póliza habitual | Programas y límites en California |
|---|---|---|
| La familia la usa parte del año | Propietario (HO-3) para residencia secundaria o de temporada | Delos asegura segundas viviendas de hasta $3 millones de valor total asegurado y $1.5 millones de vivienda[6]; Annex acepta casas secundarias y de temporada[3] |
| Alquilada a un inquilino de largo plazo | Endoso de arrendador en una HO-3, o una póliza de vivienda (DP-3) | Endoso de arrendador de Delos solo para alquileres de largo plazo[2]; vivienda de Aegis para casas con inquilinos[7] |
| Alquilada a corto plazo (alquiler vacacional) | Un programa que acepte alquileres de corto plazo | Green Shield se dirige a segundas viviendas y de alquiler de corto plazo[4]; la póliza de vivienda de Aegis cubre casas de alquiler vacacional[7]; Annex permite alquileres de menos de 20 semanas al año, sin alquileres de corto plazo dedicados[3] |
| Vacía durante meses | Póliza para casa vacía | Vea nuestra guía sobre casas vacías y heredadas |
| Ninguna aseguradora privada la acepta | California FAIR Plan más una DIC | El FAIR Plan asegura casas de temporada, solo riesgos nombrados[5] |
En los alquileres importa la diferencia entre una póliza de propietario y un formulario de vivienda. Nuestra guía sobre DP-1 frente a DP-3 explica los formularios.
¿Cuesta más asegurar una segunda vivienda?
Normalmente sí. En una casa vacía parte del año es más probable que una fuga o un robo pase inadvertido, y muchas segundas viviendas en California están en zonas de montaña o rurales con más riesgo de incendio forestal y más lejos de las estaciones de bomberos. Alquilarla agrega responsabilidad civil y desgaste. Las primas dependen del programa, la casa y el lugar, así que compare cotizaciones con el mismo uso y los mismos límites.
Lo que ayuda: alarmas monitoreadas, válvulas de cierre de agua o sensores de fugas, un encargado que revise la casa y mitigación contra incendios, como un techo Clase A y espacio defendible despejado.
¿Qué pasa si mi segunda vivienda queda vacía?
La cobertura puede reducirse o terminar. Según la póliza estándar de incendio de California, la aseguradora no responde por pérdidas por incendio mientras un edificio "is vacant or unoccupied beyond a period of 60 consecutive days" (está vacío o desocupado más de 60 días consecutivos), salvo que la póliza disponga otra cosa.[1] La póliza de vivienda del FAIR Plan excluye el vandalismo y el daño malicioso cuando la casa lleva más de 30 días consecutivos vacía o desocupada antes de la pérdida.[8] Una póliza de temporada pensada para uso de parte del año está diseñada en torno a esto, pero si la casa va a quedar vacía mucho tiempo, por ejemplo cuando deja de usarla o mientras está a la venta, pásela a una póliza para casa vacía.
¿Necesito terremoto e inundación en una segunda vivienda?
Igual que en cualquier casa de California: las pólizas de propietario, de vivienda y del FAIR Plan excluyen ambos, así que cada uno necesita su propia póliza si lo quiere.[8] Nuestra guía sobre el costo del seguro contra terremotos en California muestra las primas promedio de terremoto por tipo de póliza en 2025.
Preguntas frecuentes
¿Qué seguro necesito para una segunda vivienda?
¿Puedo alquilar mi segunda vivienda en Airbnb con una póliza de propietario?
¿El California FAIR Plan asegura segundas viviendas?
Sí. Su póliza de vivienda asegura casas de temporada además de casas ocupadas por su dueño y alquiladas, solo con riesgos nombrados.[5]
¿Cuánto tiempo puede estar vacía una segunda vivienda antes de que el seguro deje de cubrir?
Esta guía es solo informativa y resume el California Insurance Code, documentos del California FAIR Plan y guías de programas de aseguradoras. Los programas y la elegibilidad cambian, y lo que rige son los términos de su póliza. Menlo Insurance Services (licencia de California 6020106) es un corredor con licencia y registrado ante el FAIR Plan. Puede recibir una comisión en una colocación y no garantiza que haya cobertura o precio disponible. Varios programas para segundas viviendas los emiten aseguradoras no admitidas, que no están respaldadas por la California Insurance Guarantee Association. Cada cotización indica su aseguradora y si es admitida.
En resumen
Asegure una segunda vivienda según cómo se usa realmente: propietario de temporada para uso familiar, arrendador o vivienda para alquileres, un programa que acepte alquileres de corto plazo para alquiler vacacional y una póliza para casa vacía cuando queda desocupada.[2][3][4] Tenga en cuenta la regla de los 60 días de desocupación, y agregue terremoto e inundación por separado.[1][8]
Referencias
- 1.California Legislative Information. “Insurance Code Section 2071 (California Standard Form Fire Insurance Policy).” Consultado 2026-09-27. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=2071.&lawCode=INS ↩
- 2.Delos Insurance Solutions. “Homesite Policy Comparison: Homeowners vs Landlord.” 2023. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Delos/ho3%20vs%20ho3%20landlord.pdf ↩
- 3.Annex Risk. “Annex Homeowners Appetite Guide.” 2023. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Annex/Annex%20Homeowners%20Appetite%20Guide.pdf ↩
- 4.Green Shield Risk Solutions. “Dwelling Fire: Specialty Lines program sheet.” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Green%20Shield%20Risk/Dwelling%20Fire-%20Specialy%20Lines.pdf ↩
- 5.California FAIR Plan Association. “Dwelling policies.” Consultado 2026-09-27. https://www.cfpnet.com/policies/dwelling/ ↩
- 6.Delos Insurance Solutions. “Delos Guide One Sheet.” 2025. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Delos/Delos%20Guide%20One%20Sheet.pdf ↩
- 7.Aegis General Insurance Agency. “Aegis General Product Overview (CA).” 2026. https://6041899.fs1.hubspotusercontent-na1.net/hubfs/6041899/Carrier%20Store%20Resources/Aegis/Aegis%20General%20Product%20Overview%20CA.pdf ↩
- 8.California FAIR Plan Association. “Dwelling Fire Policy (sample), effective 3/17/2026.” 2026. https://www.cfpnet.com/wp-content/uploads/2026/01/Dwelling-Fire-Policy_effective-3-17-26.pdf ↩