Solo el FAIR Plan
Commercial Fire, o el BOP en papel con responsabilidad civil, y nada más.
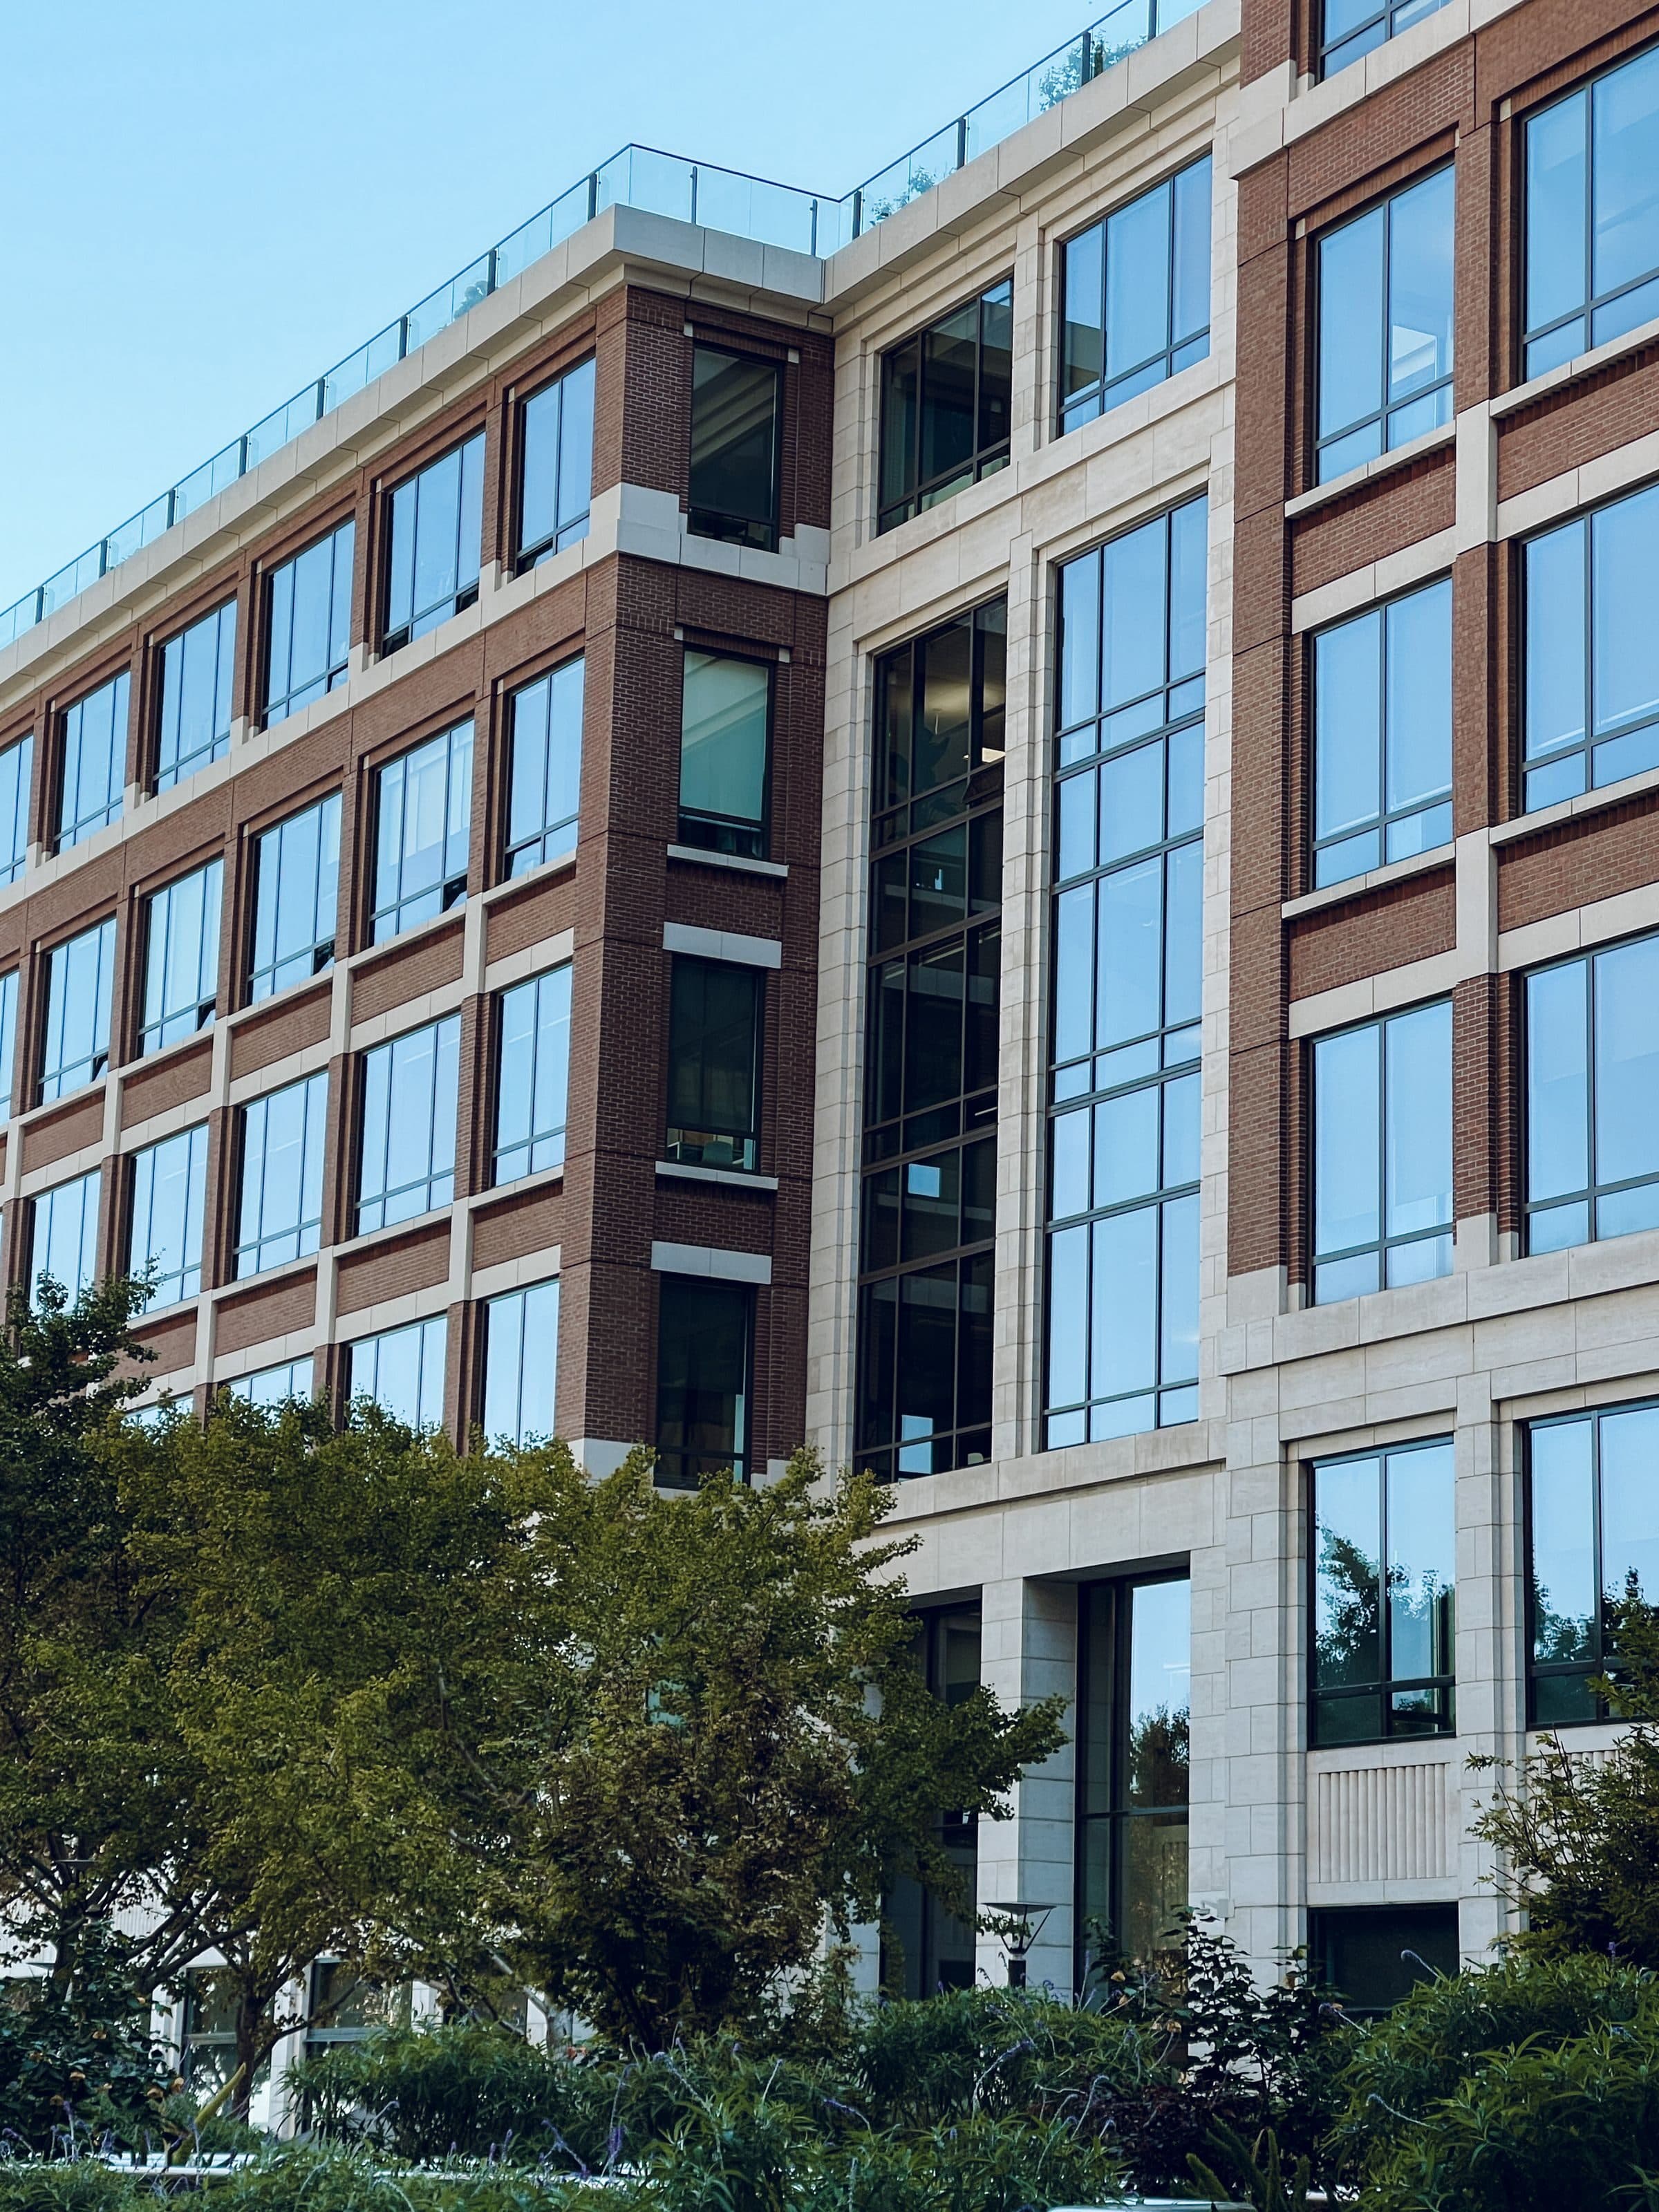
Proteja los edificios, equipos, inventario y mejoras de los que depende su empresa con valores realistas y cobertura acorde con el riesgo del inmueble.
Estos datos ayudan a las aseguradoras a evaluar su negocio y calcular la prima. Las condiciones y opciones disponibles varían según la aseguradora.
Unas preguntas sobre su empresa o su casa.
Comparamos aseguradoras y leemos los formularios línea por línea.
Elegimos la mejor póliza y le ayudamos a obtener cobertura.
Estructuras propias, instalaciones fijas y mejoras elegibles hechas por el inquilino después de una pérdida cubierta.
Equipo, mobiliario, inventario y existencias en la ubicación asegurada.
Una opción que repone ingresos perdidos y gastos continuos mientras un daño cubierto interrumpe las operaciones.
Una tubería rota deja un taller de maquinaria fuera de servicio cuatro meses. El reclamo del equipo se resuelve en semanas, pero los pedidos que pasan a un competidor durante esos cuatro meses pueden representar una suma mayor, cubierta únicamente por ingresos del negocio.
Una opción que cubre el costo adicional de seguir abierto o reabrir después de una pérdida.
Porque los paquetes limitan la propiedad por clase y valor. Cuando el edificio, equipo o existencias superan lo que admite un paquete, se aseguran en una póliza propia, con un formulario más amplio, opciones reales de valuación y un deducible que puede negociarse.
Las mejoras del local. Si alquila, el arrendador asegura la estructura, pero los mostradores, cableado, pisos y accesorios que usted pagó son mejoras del inquilino que le corresponde asegurar. Es el elemento sin seguro que encontramos con mayor frecuencia.
La estructura que posee, sus instalaciones permanentes y normalmente el equipo que presta servicio al propio edificio.
Todo lo suyo que está dentro: equipo, muebles, existencias y herramientas del oficio.
La obra que pagó en un espacio alquilado. La póliza del arrendador no la cubre y es lo que más suele quedar sin asegurar.
Ganancias perdidas y costo de operar en otro lugar mientras se repara una pérdida cubierta.
Productos de clientes y bienes en consignación de los que es responsable, sujetos al formulario y a un límite separado.
Está excluida de los formularios estándar. Requiere una póliza separada o un formulario de diferencia en condiciones y, en ciertos lugares, el prestamista la exigirá.
Está excluido de los formularios estándar. En California puede agregarse mediante un endoso o una póliza separada, con un deducible porcentual en lugar de una cifra fija.
Un techo al final de su vida útil, una fuga lenta o la falta de mantenimiento son problemas de conservación. El seguro responde a hechos súbitos y accidentales.
Herramientas en una camioneta, equipo en una obra y mercancías en tránsito corresponden a marino interior, no a la póliza del edificio.
Esta póliza paga sus bienes. Las lesiones o daños de terceros corresponden a responsabilidad civil general.
La deshonestidad de su personal es cobertura contra delitos y se compra por separado o mediante endoso.
Cuando ninguna aseguradora acepta el edificio, la póliza comercial contra incendio del FAIR Plan lo cubre hasta $20 millones por edificio y $100 millones por ubicación. Esta solicitud cotiza el FAIR Plan junto a los demás mercados.
Commercial Fire, o el BOP en papel con responsabilidad civil, y nada más.
Cinco o más unidades en Commercial Fire del FAIR Plan o el BOP.
Graneros y edificios de bodegas de vino, no cultivos.
Un edificio vacío en más del 70%.
El arrendador asegura la estructura. Las mejoras, equipo y existencias son responsabilidad suya, y el contrato suele decirlo en una cláusula que nadie lee hasta que ocurre un incendio.
Las pólizas de paquete limitan valores por clase. Cuando el edificio o contenido supera lo que admite el paquete, la propiedad pasa a su propia póliza con un formulario más amplio.
Las aseguradoras estándar se han retirado de partes de California. Revisamos primero el mercado admitido, luego el excedente y, si corresponde el FAIR Plan, colocamos una póliza complementaria.
Si lo valioso es una máquina en un remolque, herramientas en una camioneta o mercancía en tránsito, la póliza del edificio no lo cubre fuera del inmueble. Marino interior sí.
Empiece por los requisitos de sus contratos y las posibles pérdidas. Compare el costo de límites más altos con lo que podría pagar por su cuenta.
Revise los límites de seguro y los endosos que exigen su arrendamiento, sus acuerdos con clientes o el contrato de la obra.
Considere el valor de sus bienes, el trabajo que realiza, las posibles reclamaciones por lesiones y los gastos de defensa legal.
Cuando haya opciones, compare varios límites y deducibles. Una prima más baja puede dejarle más gastos después de una pérdida.
Revise los cambios en ingresos, nómina, valores de propiedad y operaciones antes de renovar su cobertura.
Cubre su edificio, bienes personales del negocio e inventario contra causas de pérdida cubiertas, con opciones para ingresos del negocio y gastos adicionales.
El costo de reemplazo reconstruye sin descontar depreciación. El valor real en efectivo paga el valor depreciado y cuesta menos. La valuación elegida es la decisión de cobertura más importante.
No. Ambos están excluidos de los formularios estándar de propiedad y requieren pólizas separadas, algo importante para muchas propiedades de California.
El valor y la construcción del edificio, la ocupación, ubicación y exposición catastrófica, el deducible y los límites elegidos influyen en la prima.
Exige asegurar la propiedad por un porcentaje establecido de su valor. Asegurarla por menos provoca una penalización al momento del reclamo, por lo que los valores precisos importan.
No. Los formularios estándar excluyen inundación, incluida el agua superficial y, en la mayoría, el flujo de lodo. Se compra por separado o mediante diferencia en condiciones. Si tiene una hipoteca en una zona cartografiada, el prestamista la exigirá.
No en un formulario estándar. Puede agregarse mediante un endoso o una póliza independiente, y el deducible es un porcentaje del valor asegurado, no una suma fija. Por eso el deducible importa especialmente aquí.
Por lo general no. La cobertura se vincula a la ubicación descrita. Herramientas en vehículos, equipo en obras y bienes en tránsito corresponden a marino interior.
No. Esta póliza paga daños a sus propios bienes. Las lesiones de clientes, proveedores o transeúntes corresponden a responsabilidad civil general.
No. La deshonestidad de empleados está excluida y se cubre con seguro contra delitos comerciales, separado o agregado por endoso.
El costo de reemplazo paga reconstrucción o reposición con materiales semejantes. El valor real en efectivo descuenta depreciación, por lo que un techo o equipo antiguo recibe menos. Cotizamos ambos para mostrar el intercambio entre costo y protección.
Empiece en línea o llame para obtener cobertura rápidamente y sin cargos.